Investmentbranche
UBO + Transaktionsmonitoring
„Komplexe Strukturen und grenzüberschreitende Transaktionen: Das AML/CFT-System muss Sorgfaltspflichten und laufende Überwachung mit Nachweisen belegen.“
Erfüllen Sie die AML/CFT-Vorschriften, ohne Ihr Tagesgeschäft auszubremsen: Wir entwickeln ein System, das Ihr Team tatsächlich anwenden kann (KYC/UBO, Monitoring, Handbuch, Schulung, OCI und Audits).
Sind Sie geldwäscherechtlich verpflichtet? Kostenlose AML/CFT-Ersteinschätzung
Schildern Sie uns Ihre Situation, und wir sagen Ihnen, was Sie umsetzen müssen.
Definition
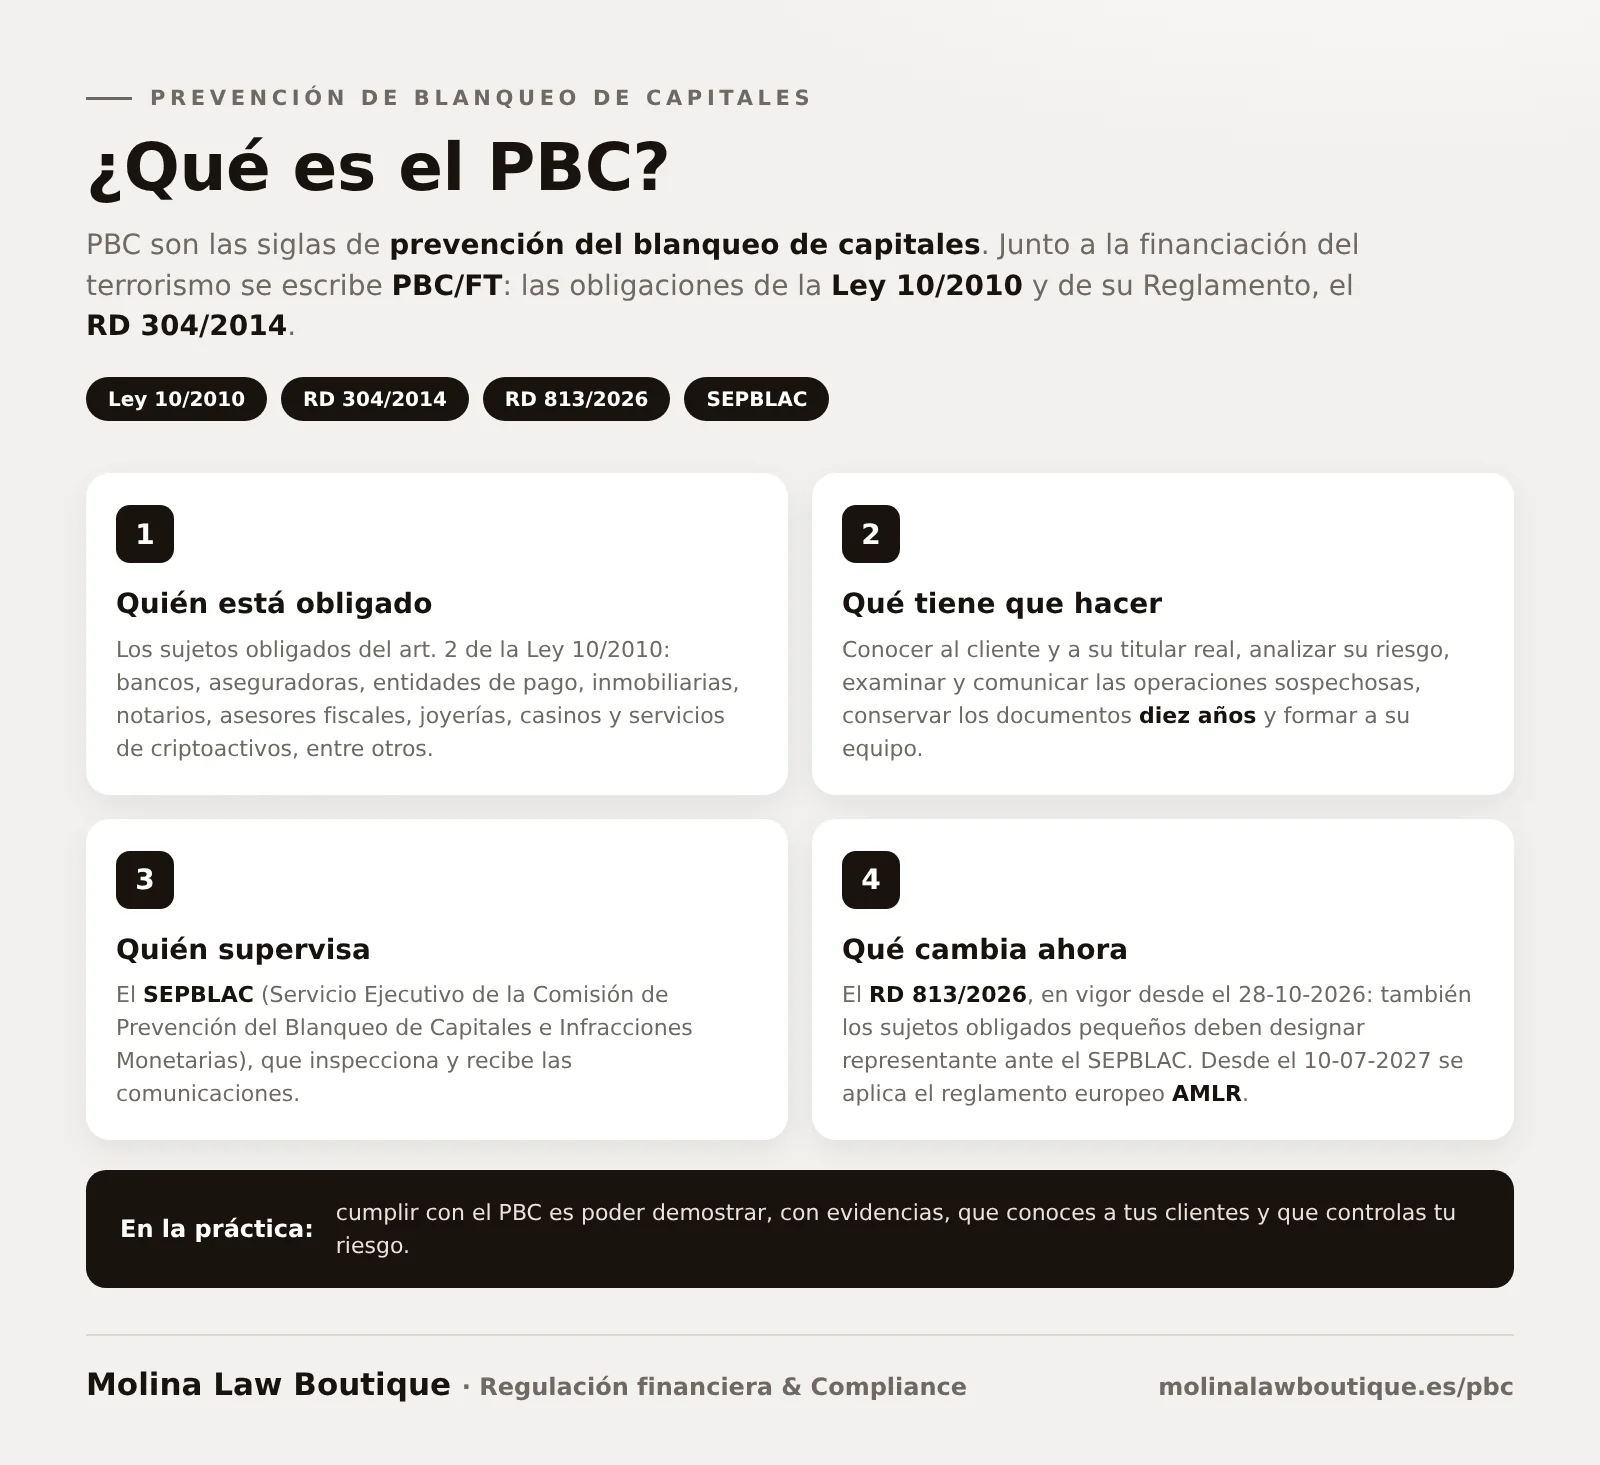
PBC ist die spanische Abkürzung für „prevención del blanqueo de capitales“, also Geldwäscheprävention: die Pflichten aus dem Gesetz 10/2010 und seiner Durchführungsverordnung (Königliches Dekret 304/2014), damit Banken, Immobilienmakler, Berater, Anbieter von Kryptowerte-Dienstleistungen und andere Verpflichtete nicht zur Geldwäsche missbraucht werden. Zusammen mit der Terrorismusfinanzierung schreibt man PBC/FT (international: AML/CFT).
| Frage | Antwort |
|---|---|
| Wofür steht PBC/FT? | Für die Prävention von Geldwäsche und Terrorismusfinanzierung (AML/CFT). |
| Welche Vorschrift regelt sie? | Das Gesetz 10/2010 und seine Durchführungsverordnung, das Königliche Dekret 304/2014, geändert durch das RD 813/2026 (in Kraft seit dem 28. Oktober 2026). Ab dem 10. Juli 2027 gilt zusätzlich die EU-Verordnung AMLR. |
| Wer ist verpflichtet? | Die Verpflichteten nach Art. 2 des Gesetzes 10/2010: unter anderem Finanzinstitute, Zahlungsinstitute und Krypto-Dienstleister, Immobilienmakler, Notare, Steuerberater, Juweliere und Spielbanken. |
| Was ist zu tun? | Den Kunden und seinen wirtschaftlich Berechtigten kennen, das Risiko analysieren, verdächtige Transaktionen prüfen und dem SEPBLAC melden, Unterlagen zehn Jahre aufbewahren und das Team schulen. |
| Wer führt die Aufsicht? | Der SEPBLAC: Er prüft die Verpflichteten und nimmt ihre Meldungen entgegen. |
Sechs Bausteine für ein AML/CFT-System, das anwendbar, prüffähig und risikogerecht ist.
Bericht zur Risikoselbstbewertung nach dem Königlichen Dekret 304/2014 und den Leitlinien des SEPBLAC, mit Kontrollen, die dem tatsächlichen Risikoprofil Ihrer Tätigkeit entsprechen.
Prüfung der Wirksamkeit von Kontrollen und Nachweisen: KYC/EDD, laufende Überwachung, Berichterstattung an das OCI und lückenlose Dokumentation des Systems.
Pflichtdokument mit Maßnahmen, internen Verfahren, Rollen und Abläufen zur Erfüllung des Gesetzes 10/2010 und des Königlichen Dekrets 304/2014.
Praxisnahe Schulungen für exponierte Teams: Erkennen von Warnsignalen, Pflichten, echte Fälle und Schulungsnachweise.
Jährliche unabhängige Prüfung (Art. 28 des Gesetzes 10/2010) mit festgestellten Mängeln und Verbesserungsempfehlungen.
Vorbereitung von Unterlagen und Antworten gegenüber SEPBLAC, CNMV und Banco de España: Stimmigkeit, Fristen und Nachweise.
Wenn Sie kein eigenes Team haben oder es verstärken möchten, übernehmen wir die Aufgaben der Geldwäscheprävention, die delegiert werden dürfen. Ihr Unternehmen bleibt verantwortlich und trifft die wesentlichen Entscheidungen.
Identifizierung, wirtschaftlich Berechtigter, PEP- und Sanktionsprüfung, Herkunft der Gelder und regelmäßige Überprüfung. Kundenakte in 24 Arbeitsstunden.
Wir übernehmen die delegierbaren Analyseaufgaben nach den Anforderungen des Königlichen Dekrets 304/2014 und der AMLR.
Wir unterstützen Sie bei der Benennung mit dem Formular F22 und begleiten ihn bei seinen Aufgaben.
Wir richten das OCI ein oder verbessern es: Arbeitsweise, Protokolle und Nachweise für den SEPBLAC.
Wir übernehmen die gesamte Compliance: Handbuch, Risikoanalyse, KYC, Schulung, OCI und Unterstützung gegenüber dem SEPBLAC.
Wir bereiten die Unterlagen vor und begleiten Sie bei der Prüfung und bei Auskunftsersuchen.
Arbeiten Sie bereits mit einem Dienstleister? Wir prüfen Ihren KYC-Auslagerungsvertrag und passen ihn an Art. 18 AMLR an, der ab dem 10. Juli 2027 gilt.
Unverbindliches Angebot anfordernKomplexe Strukturen, grenzüberschreitende Transaktionen, verstärktes KYC oder einfach saubere Compliance: Jede Branche braucht ihren eigenen Ansatz.
„Komplexe Strukturen und grenzüberschreitende Transaktionen: Das AML/CFT-System muss Sorgfaltspflichten und laufende Überwachung mit Nachweisen belegen.“
„Wir entwickeln Kontrollen und Erkennungswerkzeuge für ungewöhnliche oder verdächtige Transaktionen, mit einheitlichen Kriterien und Nachvollziehbarkeit.“
„Interne Protokolle, um Risiken zu erkennen und zu bewerten und Entscheidungen zu dokumentieren, bevor eine Transaktion zum Problem wird.“
„Entscheidend ist die operative Wirksamkeit: anwendbare Verfahren, rollenbezogene Schulung und regelmäßige Audits des AML/CFT-Systems.“
Verstöße führen nicht nur zu Sanktionen: Sie können den Geschäftsbetrieb, Bankbeziehungen und Ihren Ruf blockieren.
Die Kosten der Nichteinhaltung können sehr hoch sein: Neben dem Reputationsschaden drohen empfindliche Geldbußen.
„De-Risking“-Gefahr: Banken und Dienstleister können die Geschäftsbeziehung einschränken oder beenden, wenn sie Mängel bei KYC/UBO, Monitoring oder Nachvollziehbarkeit feststellen.
Gefährdeter Geschäftsbetrieb: Konten, Dienstleister, Onboarding und Abschlüsse können blockiert werden, wenn Kontrollen und Nachweise zur Geldwäscheprävention fehlen.
| Schweregrad | Höhe der Sanktion | Grundlage oder Alternative |
|---|---|---|
| Sanktionen bei leichten Verstößen | bis zu 60.000 € | Weniger schwerwiegende Verstöße oder solche ohne nennenswerte Auswirkungen auf das Präventionssystem. |
| Schwere Verstöße | 60.000 € – 5.000.000 € | Oder 10 % der gesamten Mittel des Unternehmens. |
| Sanktionen für sehr schwere Verstöße | 150.000 € – 10.000.000 € | Oder 10 % der Eigenmittel des Instituts. |
Wir erstellen für Sie den Bericht zur Geldwäscheprävention: Handbuch, Risikobewertung, KYC/UBO, Kontrollen, Schulung und regelmäßige Audits.
Die PBC/FT (AML/CFT) umfasst alle Maßnahmen und Kontrollen, die verhindern sollen, dass das Finanzsystem oder bestimmte Branchen zur Geldwäsche oder zur Finanzierung illegaler Aktivitäten missbraucht werden.
Entscheidend ist, einen risikobasierten Ansatz nachzuweisen: Kunden identifizieren, den wirtschaftlich Berechtigten (UBO) kennen, Transaktionen überwachen und Entscheidungen mit Nachweisen dokumentieren.
Das hängt von der Tätigkeit ab. Die PBC-Seite von Molina Law Boutique hebt besonders sensible Branchen hervor: Investment/Fondsverwalter, Finanzsektor, Rechtsberatung, Luxusgüter, Immobilien, Stiftungen/Vereine, Glücksspiel und Versicherungen.
Wenn Sie Gelder verwalten, bei bedeutenden Transaktionen vermitteln oder mit komplexen Strukturen arbeiten, sollten Sie möglichst früh prüfen lassen, ob Sie erfasst sind.
Ein anwendbares AML/CFT-System einführen: KYC/UBO, Geldwäsche-Handbuch, Risikoselbstbewertung, Monitoring, Schulung, OCI und regelmäßige Audits.
Den Unterschied zwischen „Compliance“ und „guter Compliance“ macht der Nachweis: Aufzeichnungen, Nachvollziehbarkeit und einheitliche Kriterien.
Verstöße können zu Geldbußen und Reputationsschäden führen.
AML/CFT wird je nach Risiko der Branche unterschiedlich umgesetzt. Beispiele:
Das interne Kontrollorgan (OCI, Órgano de Control Interno) koordiniert und überwacht das System zur Geldwäscheprävention und verfolgt seine Umsetzung. Es stellt sicher, dass die Richtlinien angewendet und Lücken geschlossen werden.
Ohne aktives OCI versagt meist die „Governance“ des Systems: Entscheidungen, Eskalationen, Nachverfolgung und Nachweise.
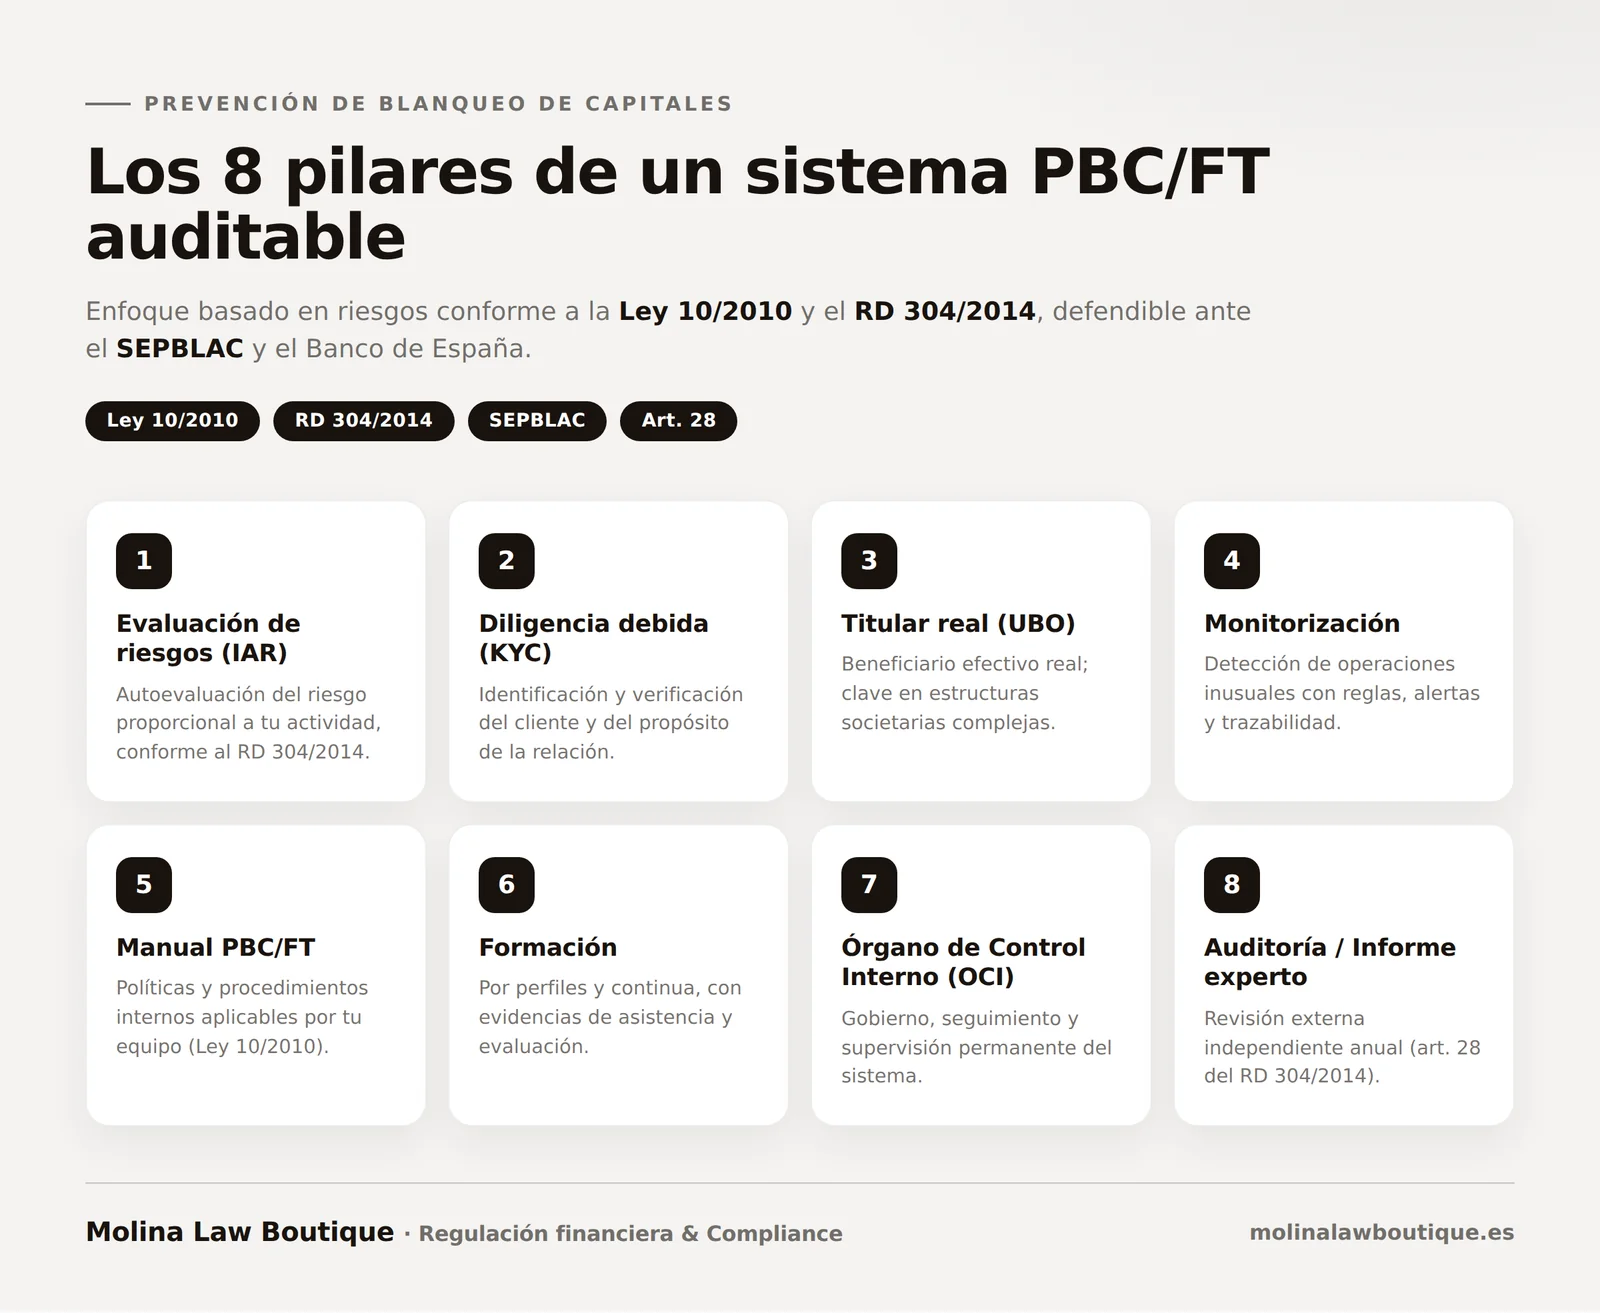
Ein AML/CFT-System ist kein „Papier“: Es besteht aus anwendbaren Kontrollen, die Ihr Team ausführen kann und die Nachweise hinterlassen. Entscheidend ist der risikobasierte Ansatz: identifizieren, bewerten, mindern und Entscheidungen dokumentieren (KYC/UBO, Monitoring, Eskalation und Aufbewahrung der Unterlagen).
Das Risiko von Geldwäsche und Terrorismusfinanzierung durch klare interne Richtlinien, einheitliche Kriterien und Nachvollziehbarkeit senken. Eine gute Geldwäscheprävention schützt Geschäftsbetrieb, Ruf und Bankbeziehungen.
Sorgfaltspflichten (KYC), Identifizierung des wirtschaftlich Berechtigten (UBO), Risikoeinstufung, Screening (PEP/Sanktionen, soweit anwendbar), laufendes Monitoring und ein interner Eskalationsweg.
Ein Handbuch allein genügt nicht: Sie müssen die Umsetzung nachweisen können. Aufzeichnungen, Alerts, regelmäßige Überprüfungen, OCI-Protokolle und begründete Entscheidungen werden bei AML/CFT-Audits meist als Erstes geprüft.
Wenn Sie AML/CFT praxistauglich einführen möchten (ohne Ihr Geschäft auszubremsen), sehen Sie sich unsere AML/CFT-Leistungen an oder, wenn Sie eine unabhängige Prüfung benötigen, den Bericht des externen Prüfers.
Die 10 Kontrollen, die jeder Verpflichtete nach dem Gesetz 10/2010 erfüllen muss, mit dem jeweils nötigen Nachweis. Zum Nachschlagen und zum Teilen mit Ihrem Team.
Kein Spam. Ihre E-Mail-Adresse wird nur verwendet, um Ihnen diese Checkliste und gelegentlich relevante regulatorische Neuigkeiten zu AML/CFT zu senden.
Die Checkliste wird gerade heruntergeladen. Falls der Download nicht automatisch startet, klicken Sie hier.
Brauchen Sie nach der Lektüre Unterstützung bei der Umsetzung einzelner Schritte? Schreiben Sie uns direkt:
Ein wirksames AML/CFT-System ist kein Dokument, sondern eine Reihe wiederholbarer Entscheidungen (KYC, UBO, Risiko, Monitoring und Eskalation) mit Nachvollziehbarkeit. Hier finden Sie ein visuelles „Dashboard“, das zeigt, wie Geldwäscheprävention in der Praxis umgesetzt wird.
 1) Einstieg
Ziel der Geldwäscheprävention ist nicht, „Papiere einzufordern“, sondern das Kundenprofil und den Zweck der Geschäftsbeziehung zu verstehen und eine risikogerechte Entscheidung zu dokumentieren.
 2) Wirtschaftlich Berechtigter
Im AML/CFT-Kontext ist der UBO keine Formalität: Er ist die Grundlage, um tatsächliche Kontrolle, Konflikte und Intransparenz in komplexen Strukturen zu erkennen.
 3) Kontinuität
Regeln, Schwellenwerte und einheitliche Kriterien. Alerts mit Analyse, Abschluss und Nachvollziehbarkeit: Das ist „prüffähige“ Geldwäscheprävention.
 4) Governance
Das OCI und regelmäßige Audits machen AML/CFT zu einem echten System: Nachverfolgung, Korrekturen, Berichterstattung und Nachweise.
 Schnelle Entscheidung
Standard-KYC + grundlegende UBO-Prüfung + angemessene regelmäßige Überprüfung.
Verstärkte Kontrollen + regelbasiertes Monitoring + Nachweise der Entscheidungen.
Verstärkte Sorgfaltspflichten + Mittelherkunft + interne Eskalation + engmaschige Überwachung.
Risikogerechte Verifizierung, Zweck der Geschäftsbeziehung und regelmäßige Aktualisierung.
KYC-Akte, Risikoprofil, Überprüfungsdatum und Begründung von Ausnahmen.
Tatsächliche Kontrolle ermitteln, besonders bei komplexen oder grenzüberschreitenden Strukturen.
Organigramme, Erklärungen, Verifizierungen und Begründung des „Wegs“ bis zum UBO.
Erkennung ungewöhnlicher Muster, einheitliche Analyse und Abschluss von Alerts.
Alert-Protokoll, Analysen, Entscheidungen, Eskalationen und Überprüfung von Regeln/Schwellenwerten.
Verstärkte Maßnahmen anwenden, wenn das Risiko es erfordert, und das Ergebnis dokumentieren.
Belegunterlagen, Prüflogik und nachvollziehbare Überprüfung.
Governance des AML/CFT-Systems: Nachverfolgung, Berichterstattung und Korrekturmaßnahmen.
Protokolle, Jahresplan, KPIs, Prüfberichte und Maßnahmenplan.
Nutzen Sie sie, um Maßnahmen anzupassen und verstärkte Sorgfaltspflichten zu begründen, wo erforderlich.
Wenn Sie AML/CFT einführen, begegnen Ihnen diese Begriffe in Handbüchern, Audits und im Tagesgeschäft. Wer sie gut versteht, kann anwendbare Kontrollen gestalten und Nachweise erzeugen.
Kontrollrahmen, um Risiken mit einheitlichen Kriterien und Nachvollziehbarkeit zu erkennen, zu bewerten und zu mindern.
Identifizierung und Verifizierung des Kunden, Zweck der Geschäftsbeziehung und risikoabhängige regelmäßige Aktualisierung.
Die Person(en), die das Unternehmen tatsächlich kontrolliert/kontrollieren oder von der Transaktion profitiert/profitieren. Entscheidend bei komplexen Strukturen.
Kontrollen im Verhältnis zum Risiko zuweisen: Nicht jeder Kunde und nicht jede Transaktion erfordert dasselbe, aber alles muss begründet sein.
Erkennung ungewöhnlicher Muster, Analyse, Eskalation und nachvollziehbarer Abschluss von Alerts.
Zusätzliche Maßnahmen, wenn das Risiko es erfordert: mehr Verifizierung, mehr Belege und eine intensivere Überwachung.
Bei sensiblen Transaktionen angemessen dokumentieren, woher das Geld stammt (und gegebenenfalls das Vermögen).
Überwacht das AML/CFT-System: Nachverfolgung, Berichterstattung, Eskalationen und Korrekturen, damit es „lebendig“ bleibt.
Regelmäßige Überprüfungen, um zu kontrollieren, ob die Kontrollen funktionieren, Lücken zu erkennen und Korrekturmaßnahmen umzusetzen.
COMPLIANCE CONTROL CENTER · AML/CFT
Für Verpflichtete zeigt sich ein gutes AML/CFT-System in der Umsetzung: KYC, UBO, Monitoring, OCI und Audit. Dieses Dashboard fasst zusammen, wie ein „lebendiges“ und belastbares AML/CFT-System aussieht.
Ein risikobasierter Ansatz weist angemessene und begründete Maßnahmen zu.
Die Prävention von Geldwäsche und Terrorismusfinanzierung (AML/CFT) betrifft nicht nur Banken. Auch viele andere Verpflichtete wie Kanzleien, Immobilienmakler, Finanzdienstleister, Investmentgesellschaften und Anbieter im Bereich Kryptowerte müssen Maßnahmen zur AML-Compliance umsetzen. Entscheidend ist nicht „Papier“, sondern ein anwendbares System: Geldwäsche-Handbuch, Risikobewertung, KYC/UBO, Schulung, Monitoring und Nachweise.
Wir prüfen, ob Sie mit Ihrer Tätigkeit Verpflichteter sind und welche AML/CFT-Maßnahmen Sie je nach Risiko, Geschäftsbetrieb und Branche umsetzen müssen.
Einführung von Kontrollen zu Mandant, wirtschaftlich Berechtigtem, Mandat, Zahlungen Dritter, gesellschaftsrechtlichen Vorgängen und Aufbewahrung der Unterlagen.
Kontrollen für hochpreisige Transaktionen, Analyse der Mittelherkunft, Identifizierung der Beteiligten und Eskalationsprotokolle.
Verstärktes KYC, Prüfung der Geschäftstätigkeit, Ansatz nach Rechtsordnung, Nachvollziehbarkeit und Anpassung des AML/CFT-Systems an Krypto-Geschäftsmodelle.
Wenn Sie ein vollständiges System einführen müssen, finden Sie hier unsere AML/CFT-Leistungen, das Geldwäsche-Handbuch, die Risikobewertung, das AML/CFT-Audit und den Bericht des externen Prüfers.
Schildern Sie uns Ihre Situation, und wir erklären Ihnen, wie wir Ihnen helfen können, die AML/CFT-Pflichten praxistauglich zu erfüllen.
Die Prävention von Geldwäsche und Terrorismusfinanzierung ist in Spanien vor allem im Gesetz 10/2010 vom 28. April über die Prävention von Geldwäsche und Terrorismusfinanzierung geregelt sowie in seiner Durchführungsverordnung, dem Königlichen Dekret 304/2014 vom 5. Mai. Beide Vorschriften setzen die europäischen Geldwäscherichtlinien um (derzeit im Rahmen der vierten und fünften Geldwäscherichtlinie) und schaffen für die Verpflichteten ein System mit risikobasiertem Ansatz.
Das Gesetz 10/2010 legt den Katalog der Verpflichteten fest: Kreditinstitute, Versicherungsunternehmen, Fondsverwaltungsgesellschaften, Wertpapierinstitute, Notare, Rechtsanwälte, Abschlussprüfer, Immobilienmakler, Spielbanken und Glücksspielanbieter, Händler hochwertiger Güter (Schmuck, Kunst, Luxusfahrzeuge) und seit der Umsetzung der 5. Geldwäscherichtlinie auch die Anbieter von Kryptowerte-Dienstleistungen (PSAV). Für jede Kategorie gelten spezifische Pflichten, die dem inhärenten Risiko ihrer Tätigkeit entsprechen.
Der SEPBLAC (Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias) ist die spanische Finanzermittlungsstelle (Unidad de Inteligencia Financiera, UIF) und die wichtigste Aufsichtsbehörde für AML/CFT. Er veröffentlicht Referenzleitfäden und branchenspezifische Leitlinien und führt Prüfungen bei den Verpflichteten durch. Seine Empfehlungen zu Risikobewertung, KYC und lückenloser Dokumentation muss jedes AML/CFT-System beachten, das eine Prüfung bestehen will.
Das Präventionssystem verlangt mindestens: Sorgfaltspflichten zur Kundenidentifizierung (KYC), Identifizierung und Verifizierung des wirtschaftlich Berechtigten (UBO) nach den gesetzlichen Schwellenwerten (im Regelfall 25 %), laufendes Monitoring der Geschäftsbeziehung und der Transaktionen, gegebenenfalls Verdachtsmeldungen an den SEPBLAC und ein internes Kontrollorgan (OCI), das das System überwacht und seine Aktualisierung sicherstellt. Verstöße gegen diese Pflichten unterliegen einem eigenen Sanktionsregime mit Geldbußen von bis zu 10 Millionen Euro oder 10 % der Eigenmittel.
Das Inkrafttreten der MiCA-Verordnung (Markets in Crypto-Assets) und die Weiterentwicklung des AMLD-Rahmens bringen neue Pflichten für Anbieter von Kryptowerte-Dienstleistungen: Registrierung bei der CNMV, robustes KYC, Monitoring von Wallets und Transaktionen sowie die Umsetzung der Travel Rule. Wenn Ihre Tätigkeit Kryptowerte umfasst, muss das AML/CFT-System ausdrücklich an diesen Rahmen angepasst sein.
Maßgebliche Vorschriften, mit Link zum amtlichen Text:
Vorschriften und Links im geprüft.
65 Seiten in diesem Bereich, nach Themen gruppiert.
Wichtigste Leistungen
Jährliche externe Prüfung Ihres AML-Systems nach Art. 28 Gesetz 10/2010: Umfang, Fristen, Folgebericht und Ausnahmen.
Wie wir Ihre AML/CFT-Kontrollen, KYC/KYB-Akten und die Transaktionsüberwachung prüfen, mit Bericht und Maßnahmenplan.
Wie wir ein Geldwäsche-Handbuch nach Maß für Verpflichtete gemäß Gesetz 10/2010 und Königlichem Dekret 304/2014 erstellen.
Wer Vertreter gegenüber dem SEPBLAC sein kann, wer ihn benennen muss und wie die Benennung mit dem Formular F22 erfolgt.
Erstellung und Überprüfung der Geldwäsche-Risikoanalyse nach Gesetz 10/2010 und Königlichem Dekret 304/2014.
Wir übernehmen das KYC Ihrer Kunden: Identifizierung, wirtschaftlich Berechtigte, PEP, Sanktionen und Mittelherkunft.
Was Sie aus Ihrer Geldwäsche-Fachabteilung heute und nach Art. 18 AMLR auslagern dürfen und was Ihr Unternehmen selbst entscheidet.
Welche AML-Aufgaben Sie in Spanien auslagern können, was beim Verpflichteten bleibt und was sich mit der AMLR ab 2027 ändert.