Secteur de l’investissement
UBO + monitoring des opérations
« Structures complexes et opérations transfrontalières : le système LCB-FT doit démontrer les mesures de vigilance et un suivi continu, preuves à l’appui. »
Respectez la réglementation LCB-FT sans freiner votre activité : nous concevons un système que votre équipe peut appliquer (KYC/UBO, monitoring, manuel, formation, OCI et audits).
Êtes-vous une entité assujettie ? Diagnostic LCB-FT gratuit
Exposez-nous votre situation et nous vous indiquons ce que vous devez mettre en place.
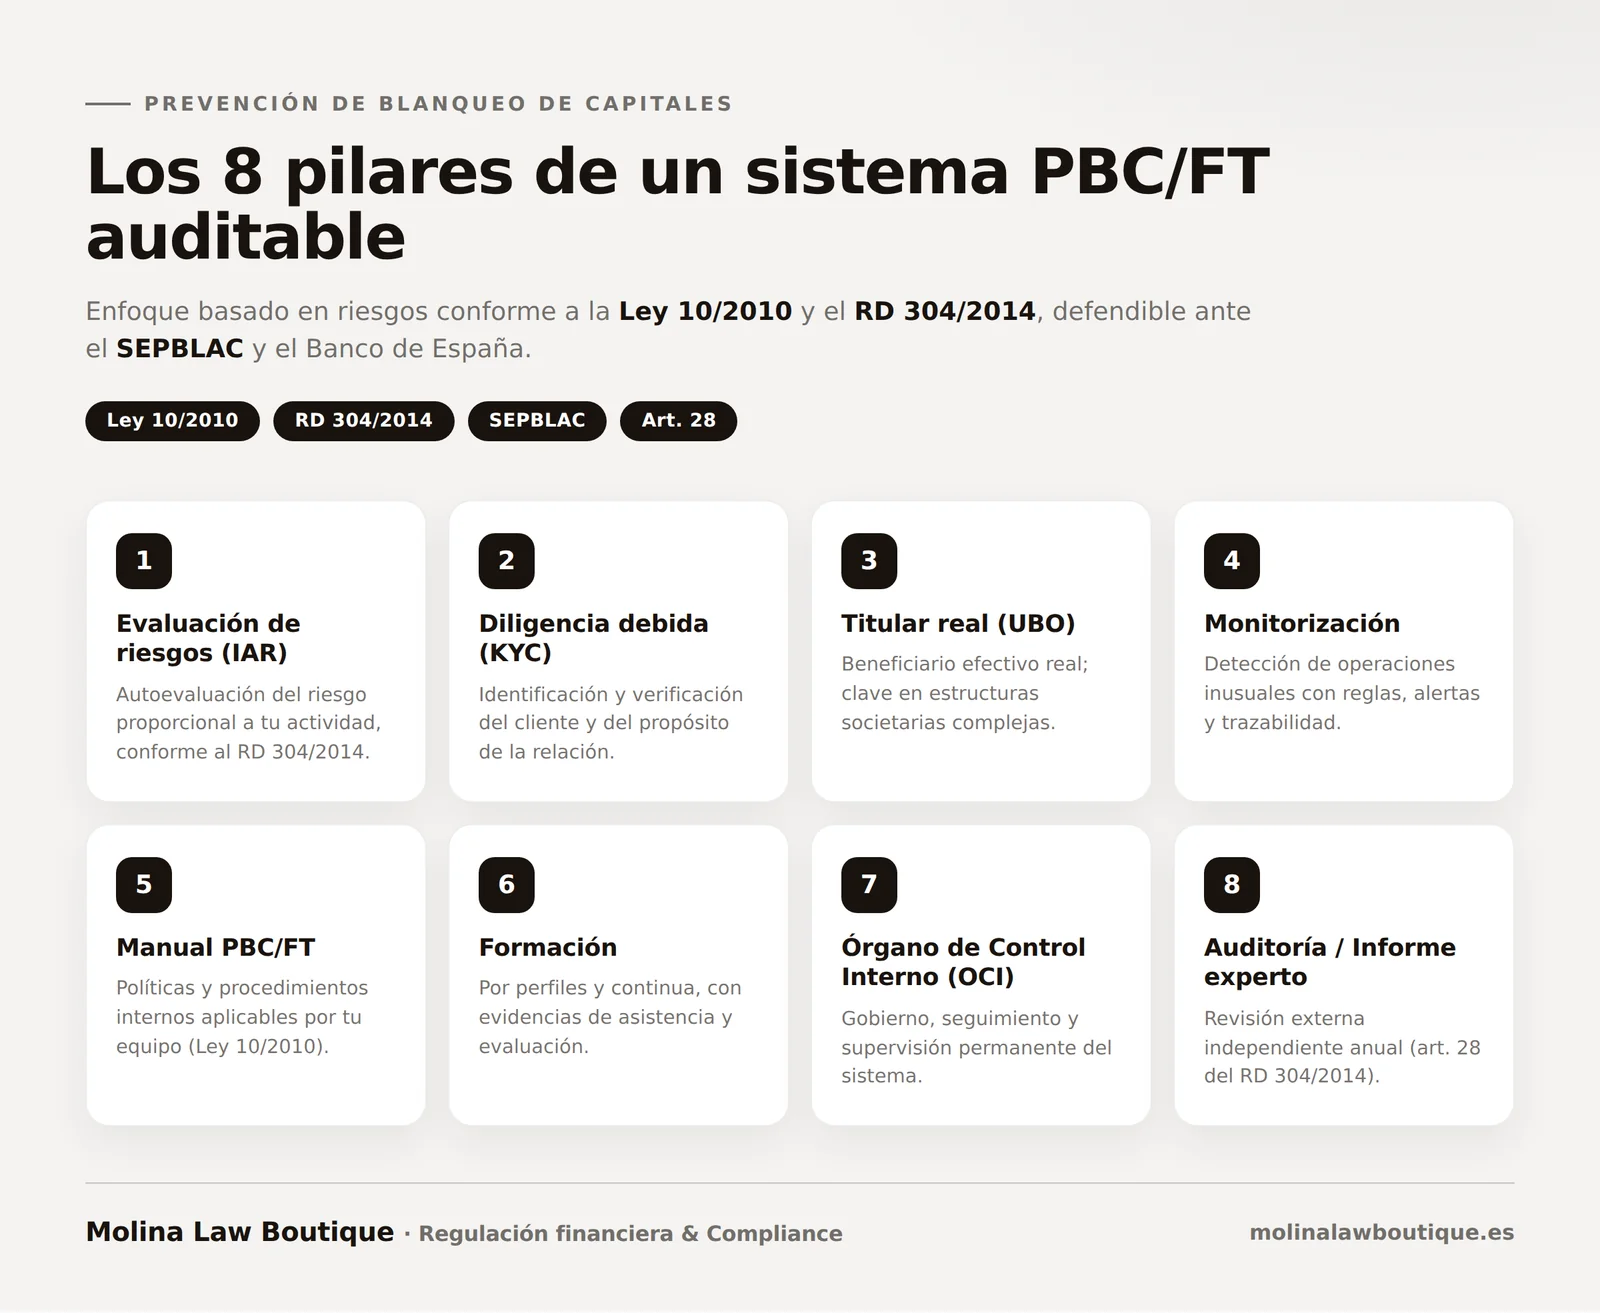
Six éléments qui forment un système LCB-FT applicable, auditable et proportionné au risque.
Rapport d’auto-évaluation des risques conforme au décret royal 304/2014 et aux lignes directrices du SEPBLAC, avec des contrôles proportionnés au profil de risque réel de votre activité.
Revue de l’efficacité des contrôles et des preuves : KYC/EDD, suivi continu, reporting à l’OCI et traçabilité documentaire complète du système.
Document obligatoire décrivant les mesures, les procédures internes, les rôles et les flux nécessaires pour respecter la loi 10/2010 et le décret royal 304/2014.
Sessions pratiques pour les équipes exposées : détection des signaux, obligations, cas réels et preuves de formation.
Revue annuelle indépendante (art. 28 de la loi 10/2010), avec les défaillances constatées et des recommandations d’amélioration.
Préparation de la documentation et des réponses face au SEPBLAC, à la CNMV et à la Banque d’Espagne : cohérence, délais et preuves.
Si vous n’avez pas d’équipe ou souhaitez la renforcer, nous prenons en charge les fonctions de prévention du blanchiment qui peuvent être déléguées. Votre entité reste responsable et prend les décisions clés.
Identification, bénéficiaire effectif, PPE et sanctions, origine des fonds et revue périodique. Dossier sous 24 h ouvrées.
Nous prenons en charge les tâches d’analyse qui peuvent être déléguées, dans le respect des exigences du décret royal 304/2014 et de l’AMLR.
Nous vous aidons à le désigner au moyen du formulaire F22 et nous le soutenons dans ses fonctions.
Nous mettons en place l’OCI ou nous l’améliorons : fonctionnement, procès-verbaux et preuves pour le SEPBLAC.
Nous assumons l’ensemble de la conformité : manuel, analyse des risques, KYC, formation, OCI et soutien face au SEPBLAC.
Nous préparons la documentation et vous accompagnons lors de l’inspection et des demandes d’informations.
Vous travaillez déjà avec un prestataire ? Nous examinons votre contrat d’externalisation du KYC pour l’adapter à l’art. 18 de l’AMLR, applicable à partir du 10 juillet 2027.
Demandez un devis sans engagementStructures complexes, opérations transfrontalières, KYC renforcé ou simple volonté de bien faire : chaque secteur a son approche.
« Structures complexes et opérations transfrontalières : le système LCB-FT doit démontrer les mesures de vigilance et un suivi continu, preuves à l’appui. »
« Nous concevons des contrôles et des outils de détection des opérations inhabituelles ou suspectes, avec des critères cohérents et de la traçabilité. »
« Des protocoles internes pour identifier, évaluer le risque et documenter les décisions avant qu’une opération ne devienne un problème. »
« L’essentiel est l’efficacité opérationnelle : des procédures applicables, une formation par rôle et des audits périodiques du système LCB-FT. »
Le manquement n’entraîne pas seulement des sanctions : il peut bloquer l’activité, les relations bancaires et nuire à la réputation.
Le coût du non-respect peut être très élevé : outre l’atteinte à la réputation, le manquement se traduit par des sanctions financières sévères.
Risque de « de-risking » : les banques et les prestataires peuvent limiter ou interrompre la relation s’ils constatent des carences dans le KYC/UBO, le monitoring ou la traçabilité.
Activité menacée : comptes, prestataires, onboarding et clôtures peuvent être bloqués en l’absence de contrôles et de preuves de prévention du blanchiment de capitaux.
| Gravité | Montant de la sanction | Base ou alternative |
|---|---|---|
| Sanctions légères | jusqu’à 60 000 € | Manquements de moindre gravité ou sans incidence notable sur le dispositif de prévention. |
| Sanctions graves | 60 000 € – 5 000 000 € | Ou 10 % du total des fonds propres de l’entreprise. |
| Infractions très graves | 150 000 € – 10 000 000 € | Ou 10 % des fonds propres de l’entité. |
Nous réalisons pour vous le dispositif de prévention du blanchiment de capitaux : manuel, évaluation des risques, KYC/UBO, contrôles, formation et audits périodiques.
La LCB-FT désigne l’ensemble des mesures et contrôles destinés à empêcher que le système financier ou certains secteurs servent à blanchir des capitaux ou à financer des activités illicites.
L’idée clé est de démontrer une approche fondée sur les risques : identifier les clients, connaître le bénéficiaire effectif (UBO), surveiller les opérations et documenter les décisions avec des preuves.
Cela dépend de l’activité. La page LCB-FT de Molina Law Boutique met en avant des secteurs particulièrement sensibles : investissement et sociétés de gestion, secteur financier, juridique, luxe, immobilier, fondations et associations, jeux et assurances.
Si vous gérez des fonds, intervenez comme intermédiaire dans des opérations importantes ou travaillez avec des structures complexes, il convient de vérifier au plus vite si vous êtes concerné.
Mettre en place un système LCB-FT applicable : KYC/UBO, manuel LCB-FT, auto-évaluation des risques, monitoring, formation, OCI et audits périodiques.
Ce qui distingue « être en règle » de « être bien en règle », c’est la preuve : registres, traçabilité et critères cohérents.
Le manquement peut entraîner des sanctions financières et une atteinte à la réputation.
La LCB-FT se décline différemment selon le risque propre à chaque secteur. Exemples :
L’organe de contrôle interne (OCI) coordonne, supervise et suit le système de prévention du blanchiment de capitaux. Il veille à ce que les politiques soient exécutées et à ce que les lacunes soient corrigées.
Sans OCI actif, c’est souvent la « gouvernance » du système qui fait défaut : décisions, escalades, suivi et preuves.
Un système de LCB-FT n’est pas « du papier » : c’est un ensemble de contrôles applicables que votre équipe peut exécuter et qui laissent des preuves. L’essentiel est l’approche fondée sur les risques : identifier, évaluer, atténuer et documenter les décisions (KYC/UBO, monitoring, escalades et conservation des documents).
Réduire le risque de blanchiment et de financement du terrorisme grâce à des politiques internes claires, des critères cohérents et de la traçabilité. Une bonne LCB-FT contribue à protéger l’activité, la réputation et les relations bancaires.
Mesures de vigilance (KYC), identification du bénéficiaire effectif (UBO), classification des risques, screening (PPE et sanctions le cas échéant), monitoring continu et circuit d’escalade interne.
Il ne suffit pas d’avoir un manuel : il faut pouvoir démontrer son exécution. Registres, alertes, revues périodiques, procès-verbaux de l’OCI et décisions motivées sont généralement les premiers éléments examinés lors des audits LCB-FT.
Si vous souhaitez mettre en place la LCB-FT de manière opérationnelle (sans freiner l’activité), consultez nos services LCB-FT ou, si vous avez besoin d’une revue indépendante, le rapport de l’expert externe.
Les 10 contrôles que doit respecter toute entité assujettie à la loi 10/2010, avec la preuve à réunir pour chacun. À garder sous la main et à partager avec votre équipe.
Pas de spam. Votre e-mail sert uniquement à vous envoyer cette checklist et, de temps à autre, des actualités réglementaires LCB-FT pertinentes.
La checklist est en cours de téléchargement. Si elle ne démarre pas automatiquement, cliquez ici.
Après lecture, vous avez besoin d’aide pour mettre en œuvre certaines étapes ? Écrivez-nous directement :
Un système de LCB-FT efficace n’est pas un document : c’est un ensemble de décisions reproductibles (KYC, UBO, risque, monitoring et escalades) avec traçabilité. Voici un « tableau » visuel pour comprendre comment la prévention du blanchiment de capitaux se met en pratique.
 1) Entrée
L’objectif de la LCB-FT n’est pas de « réclamer des papiers » : c’est de comprendre le profil du client, l’objet de la relation et de documenter une décision cohérente avec le risque.
 2) Bénéficiaire effectif
En LCB-FT, l’UBO n’est pas une simple formalité : c’est la base pour détecter le contrôle réel, les conflits et l’opacité dans les structures complexes.
 3) Continuité
Règles, seuils et critères cohérents. Des alertes avec analyse, clôture et traçabilité : c’est cela, une LCB-FT « auditable ».
 4) Gouvernance
L’OCI et les audits périodiques font de la LCB-FT un système réel : suivi, corrections, reporting et preuves.
 Décision rapide
KYC standard + UBO de base + revue périodique raisonnable.
Contrôles renforcés + monitoring par règles + preuves des décisions.
Vigilance renforcée + origine des fonds + escalade interne + suivi intensif.
Vérification cohérente avec le risque, l’objet de la relation et une mise à jour périodique.
Dossier KYC, profil de risque, date de revue et justification des exceptions.
Identifier le contrôle réel, en particulier dans les structures complexes ou transfrontalières.
Organigrammes, déclarations, vérifications et raisonnement sur le « chemin » jusqu’à l’UBO.
Détection de schémas inhabituels, analyse cohérente et clôture des alertes.
Registre des alertes, analyses, décisions, escalades et revues des règles et seuils.
Appliquer des mesures renforcées lorsque le risque l’exige et documenter la conclusion.
Documents justificatifs, logique de vérification et traçabilité de la revue.
Gouvernance du système LCB-FT : suivi, reporting et mesures correctrices.
Procès-verbaux, plan annuel, indicateurs, rapports d’audit et plan de remédiation.
Utilisez-les pour ajuster les mesures et justifier des mesures de vigilance renforcées lorsque cela s’impose.
Si vous mettez en place la LCB-FT, ces termes reviennent dans les manuels, les audits et l’activité quotidienne. Bien les comprendre aide à concevoir des contrôles applicables et à produire des preuves.
Cadre de contrôles pour identifier, évaluer et atténuer les risques avec des critères cohérents et de la traçabilité.
Identification et vérification du client, objet de la relation et mise à jour périodique selon le risque.
Personne(s) qui contrôle(nt) réellement l’entité ou bénéficie(nt) de l’opération. Essentiel dans les structures complexes.
Attribuer des contrôles proportionnés au risque : tous les clients et toutes les opérations n’exigent pas la même chose, mais tout doit être justifié.
Détection de schémas inhabituels, analyse, escalade et clôture des alertes avec traçabilité.
Mesures supplémentaires lorsque le risque l’exige : davantage de vérification, davantage de justificatifs et un suivi plus intense.
Documenter de façon raisonnable la provenance de l’argent (et, le cas échéant, du patrimoine) dans les opérations sensibles.
Supervise le système LCB-FT : suivi, reporting, escalades et corrections pour le garder « vivant ».
Revues périodiques pour vérifier que les contrôles fonctionnent, détecter les lacunes et appliquer des mesures correctrices.
COMPLIANCE CONTROL CENTER · LCB-FT
Pour les entités assujetties, un bon système de LCB-FT se démontre par son exécution : KYC, UBO, monitoring, OCI et audit. Ce tableau résume à quoi ressemble une LCB-FT « vivante » et défendable.
Une approche fondée sur les risques attribue des mesures proportionnées et justifiées.
La prévention du blanchiment de capitaux et du financement du terrorisme (LCB-FT) ne concerne pas que les banques. De nombreuses entités assujetties doivent aussi mettre en place des mesures de conformité LCB-FT : cabinets d’avocats, agences immobilières, opérateurs financiers, entreprises d’investissement et prestataires liés aux crypto-actifs. L’essentiel n’est pas d’avoir du « papier », mais un système applicable : manuel LCB-FT, évaluation des risques, KYC/UBO, formation, monitoring et preuves.
Nous analysons si votre activité entre dans le champ des entités assujetties et quelles mesures LCB-FT vous devez mettre en place selon votre risque, votre activité et votre secteur.
Mise en place de contrôles sur le client, le bénéficiaire effectif, la mission, les paiements de tiers, les opérations sociétaires et la conservation des documents.
Contrôles pour les opérations de valeur élevée, analyse de l’origine des fonds, identification des intervenants et protocoles d’escalade.
KYC renforcé, revue de l’activité, approche par juridiction, traçabilité et adaptation du système LCB-FT aux modèles crypto.
Si vous devez mettre en place un système complet, vous pouvez consulter nos services LCB-FT, le manuel LCB-FT, l’évaluation des risques, l’audit LCB-FT ou le rapport de l’expert externe.
Exposez-nous votre situation et nous vous expliquons comment nous pouvons vous aider à respecter la LCB-FT de manière opérationnelle.
La prévention du blanchiment de capitaux et du financement du terrorisme en Espagne est régie principalement par la loi 10/2010 du 28 avril relative à la prévention du blanchiment de capitaux et du financement du terrorisme, et par son règlement d’application, le décret royal 304/2014 du 5 mai. Ces deux textes transposent les directives européennes anti-blanchiment (actuellement dans le cadre des quatrième et cinquième directives AML) et établissent pour les entités assujetties un système fondé sur une approche par les risques.
La loi 10/2010 délimite le catalogue des entités assujetties : établissements de crédit, entreprises d’assurance, sociétés de gestion de fonds, entreprises d’investissement, notaires, avocats, auditeurs, agents immobiliers, casinos et opérateurs de jeux, négociants en biens de valeur élevée (bijoux, art, véhicules de luxe) et, depuis la transposition de la 5e directive AML, les prestataires de services sur crypto-actifs (PSAV). Chaque catégorie a des obligations spécifiques, proportionnées au risque inhérent à son activité.
Le Servicio Ejecutivo de la Comisión de Prevención del Blanqueo de Capitales e Infracciones Monetarias (SEPBLAC) est la cellule de renseignement financier (CRF) espagnole et le principal superviseur en matière de LCB-FT. Il publie des guides de référence et des lignes directrices sectorielles, et réalise des inspections auprès des entités assujetties. Ses recommandations en matière d’évaluation des risques, de KYC et de traçabilité documentaire doivent impérativement être prises en compte par tout système LCB-FT qui entend passer une revue avec succès.
Le système de prévention exige au minimum : des mesures de vigilance dans la connaissance du client (KYC), l’identification et la vérification du bénéficiaire effectif (UBO) selon les seuils légaux (25 % dans le cas général), un monitoring continu de la relation d’affaires et des opérations, la déclaration des opérations suspectes au SEPBLAC le cas échéant, et un organe de contrôle interne (OCI) qui supervise le système et garantit sa mise à jour. Le manquement à ces obligations relève d’un régime de sanctions spécifique, avec des sanctions pouvant atteindre 10 millions d’euros ou 10 % des fonds propres.
L’entrée en vigueur du règlement MiCA (Markets in Crypto-Assets) et l’évolution du cadre AMLD imposent de nouvelles obligations aux prestataires de services sur crypto-actifs : enregistrement auprès de la CNMV, KYC solide, surveillance des wallets et des opérations, et mise en conformité avec la Travel Rule. Si votre activité inclut des crypto-actifs, le système LCB-FT doit être expressément adapté à ce cadre.
Textes de référence, avec lien vers le texte officiel :
Textes et liens vérifiés en .
65 pages dans ce domaine, regroupées par thème.
Services principaux
Audit annuel indépendant du dispositif LCB-FT (art. 28) : échantillonnage, preuves et plan de mesures correctrices.
Revue indépendante de votre dispositif LCB-FT : contrôles, KYC/KYB, surveillance, formation et plan de remédiation.
Rédaction et mise à jour sur mesure de votre manuel LCB-FT conforme à la loi 10/2010 : politiques, KYC/KYB, risques et gouvernance.
Qui peut être représentant auprès du SEPBLAC, comment le désigner avec le formulaire F22 et quel appui un cabinet peut apporter.
Élaboration et révision de votre analyse de risques LCB-FT : facteurs, contrôles, risque résiduel et plan d’action.
Nous prenons en charge le KYC de vos clients en Espagne : identification, bénéficiaire effectif, PPE, sanctions et revue périodique.
Ce que vous pouvez déléguer à un prestataire pour votre unité technique LCB-FT, le contrat et la préparation à l’art. 18 de l’AMLR.
Externalisation de votre conformité LCB-FT : politiques, KYC, bénéficiaire effectif, formation et preuves, avec assistance continue.