Zulassung
Einordnung als E-Geld-Institut
„Bevor der Antrag eröffnet wird, muss geklärt sein, ob Ihr Modell wirklich als EMI einzuordnen ist und welche Art von E-Geld Sie ausgeben. Diese Entscheidung bestimmt alles Weitere.“
Wir strukturieren Ihr Projekt als E-Geld-Institut und vertreten es gegenüber der Banco de España, der spanischen Zentralbank: Analyse der regulatorischen Einordnung, Tätigkeitsprogramm, vollständiger Zulassungsantrag, Sicherung der Kundengelder, AML/CFT, Corporate Governance und laufende Compliance.
Kostenlose Beratung
Wir antworten Ihnen innerhalb von 24 Std.
Sechs Bausteine für einen soliden, schlüssigen und vertretbaren Zulassungsantrag bei der Banco de España, um als E-Geld-Institut tätig zu werden.
Wir prüfen, ob Ihr Modell eine E-Geld-Lizenz beantragen muss, ob es unter eine andere Institutsform fällt (Zahlungsinstitut, PISP, AISP) oder ob es vor der Ausgabe von E-Geld eine andere vertragliche Struktur braucht.
Wir erstellen die zentralen Unterlagen des EMI-Antrags: Tätigkeitsprogramm, Richtlinien, Anlagen, Funktionen, Nachweise und Antworten auf Auskunftsersuchen – für ein solideres Verfahren.
Wir gestalten eine vertretbare Organisation für das EMI: Geschäftsleiter, Schlüsselfunktionen, Funktionstrennung, Reporting und eine Risikolandkarte, die zum Umfang der E-Geld-Tätigkeit passt.
Wir prüfen den Prozess für Ausgabe und Rücktausch des E-Geldes, Abstimmungen, Störungsfälle, kritische Dienstleister und Sicherungsmaßnahmen, damit das Modell einer echten Aufsicht standhält.
Wir setzen den Baustein Geldwäscheprävention passend für das EMI um: Risikobewertung, Onboarding, Monitoring, Schulung, Reporting und operative Nachweise.
Wir ordnen Outsourcing, SLAs, Betriebskontinuität und DORA-Compliance, damit die E-Geld-Lizenz in der Praxis funktioniert – nicht nur auf dem Papier.
Wallets, Prepaid-Plattformen, Fintechs mit E-Geld-Ausgabe oder Betreiber, die eine eigene Lizenz anstreben: Jedes Projekt hat seine eigene Einordnung und konkrete Anforderungen.
„Bevor der Antrag eröffnet wird, muss geklärt sein, ob Ihr Modell wirklich als EMI einzuordnen ist und welche Art von E-Geld Sie ausgeben. Diese Entscheidung bestimmt alles Weitere.“
„Eine E-Geld-Lizenz gewinnt man nicht mit schönen Unterlagen: Geschäftsmodell, Governance, Richtlinien, Technologie, Drittanbieter und Nachweise zu Ausgabe und Rücktausch müssen zusammenpassen.“
„Die operative Struktur muss in der Praxis tragen: Gelder, Ausgabeprozess, Rücktausch, Abstimmungen, Störungsfälle, Kundenservice und Kontrollen, die einer Prüfung standhalten.“
„Die Zulassung ist nicht das Ende. Ein EMI braucht vom ersten Ausgabetag an funktionierendes AML/KYC, interne Kontrolle, Reporting, Schulung und laufende Überwachung.“
Ohne Lizenz tätig zu werden, einen widersprüchlichen Antrag einzureichen oder die laufende Compliance zu improvisieren, kann Betrieb, Investitionen und Bankbeziehungen Ihres E-Geld-Fintechs blockieren.
Der häufigste Fehler: eine Wallet oder Prepaid-Lösung auf den Markt zu bringen, ohne vorher geklärt zu haben, ob die Tätigkeit eine E-Geld-Lizenz erfordert. Diese Unklarheit zeigt sich meist erst, wenn das Produkt schon gebaut ist – und dann steigen die Kosten der Korrektur sprunghaft.
Die Banco de España prüft Stimmigkeit, nicht nur Dokumente: Passen Geschäftsmodell, Richtlinien, Governance, AML/KYC und Outsourcing nicht zusammen, verliert der Antrag an Substanz und die Auskunftsersuchen häufen sich.
Safeguarding und interne Kontrolle dürfen nicht bis zum Schluss warten: Sie sind zentrale Bausteine, damit die E-Geld-Lizenz vertretbar ist und das Institut die E-Geld-Ausgabe sicher skalieren kann.
Wer ohne vorherige Zulassung E-Geld ausgibt oder Zahlungsdienste erbringt, riskiert die sofortige Einstellung der Tätigkeit.
Bußgelder und persönliche Haftung der Geschäftsleiter für die Ausgabe von E-Geld oder die Erbringung von Finanzdienstleistungen ohne Lizenz.
Banken und Finanzpartner verlangen eine aktive E-Geld-Lizenz, bevor sie ein Fintech in ihr Ökosystem integrieren: Ohne sie liegen die Vereinbarungen auf unbestimmte Zeit auf Eis.
Bevor Sie den Antrag eröffnen, sollten Sie den regulatorischen Anwendungsbereich prüfen, das Geschäftsmodell ordnen und klären, ob die Struktur die Anforderungen an Zulassung, Ausgabe, Safeguarding, AML/CFT und laufende Kontrolle trägt.
Rechtlicher Überblick · Am 5. November 2026 im BOE und im Register der Banco de España geprüft
Was das Gesetz 21/2011 für die Zulassung eines E-Geld-Instituts (EMI oder EDE) festlegt – mit dem Artikel zu jeder Angabe.
Grundlage: Art. 2.1 des Gesetzes 21/2011.
Die Richtlinie 2009/110/EG erlaubt den Mitgliedstaaten eine Ausnahmeregelung für kleine Emittenten, doch weder das Gesetz 21/2011 noch das Königliche Dekret 778/2012 sehen sie vor. Wer E-Geld ausgeben will, braucht die vollständige Zulassung oder muss als Agent oder Vertreiber eines zugelassenen Instituts tätig werden.
Mehr dazu unter E-Geld-Vertreiber und Lizenz als Zahlungsinstitut. Alle Institutsformen im Vergleich finden Sie unter Lizenzen der Banco de España.
Zum 5. November 2026 verzeichnet das Institutsregister der Banco de España 12 spanische E-Geld-Institute und 10 Zweigniederlassungen von Instituten aus anderen EU-Ländern.
Der Antrag gilt kraft Ablehnungsfiktion (negatives Verwaltungsschweigen) als abgelehnt (Art. 4.1 des Gesetzes 21/2011). Die Frist läuft ab Eingang des Antrags oder ab Vervollständigung der Unterlagen – solange Dokumente fehlen, beginnt sie also nicht.
Nein. Das Gesetz 21/2011 verbietet, Zinsen oder sonstige Vorteile zu gewähren, die an die Dauer anknüpfen, während der der Inhaber das E-Geld hält (Art. 18).
Quellen: Gesetz 21/2011 (Art. 2, 4, 6, 7 und 18), Königliches Dekret 778/2012, Institutsregister der Banco de España (Stand 5. November 2026).
Die E-Geld-Lizenz ist die Zulassung für den Betrieb als E-Geld-Institut. Sie erlaubt, E-Geld auszugeben – Wallets, Prepaid-Karten, gespeicherte Guthaben – und bestimmte Zahlungsdienste im Rahmen des in Spanien geltenden Rechtsrahmens zu erbringen.
Entscheidend ist nicht nur, die Lizenz zu erhalten, sondern ab dem ersten Tag ein aufsichtsfähiges Institut zu betreiben: kontrollierte Ausgabe, gesicherter Rücktausch, tatsächlich durchgeführte Kontrollen und gelebte Compliance.
Wenn das Modell die Ausgabe von E-Geld, die Verwaltung von Nutzerguthaben in einer eigenen Struktur oder ein Finanzprodukt umfasst, das über die Rolle eines reinen Technologieanbieters hinausgeht.
Der typische Fehler: eine Wallet, ein Zahlungskonto oder eine Prepaid-Lösung zu starten, ohne vorher geklärt zu haben, ob die Tätigkeit als E-Geld einzuordnen ist oder unter eine andere Institutsform fällt. Diese Unklarheit bringt das Projekt oft gerade dann ins Wanken, wenn Produkt, Partner und Investitionen bereits feststehen.
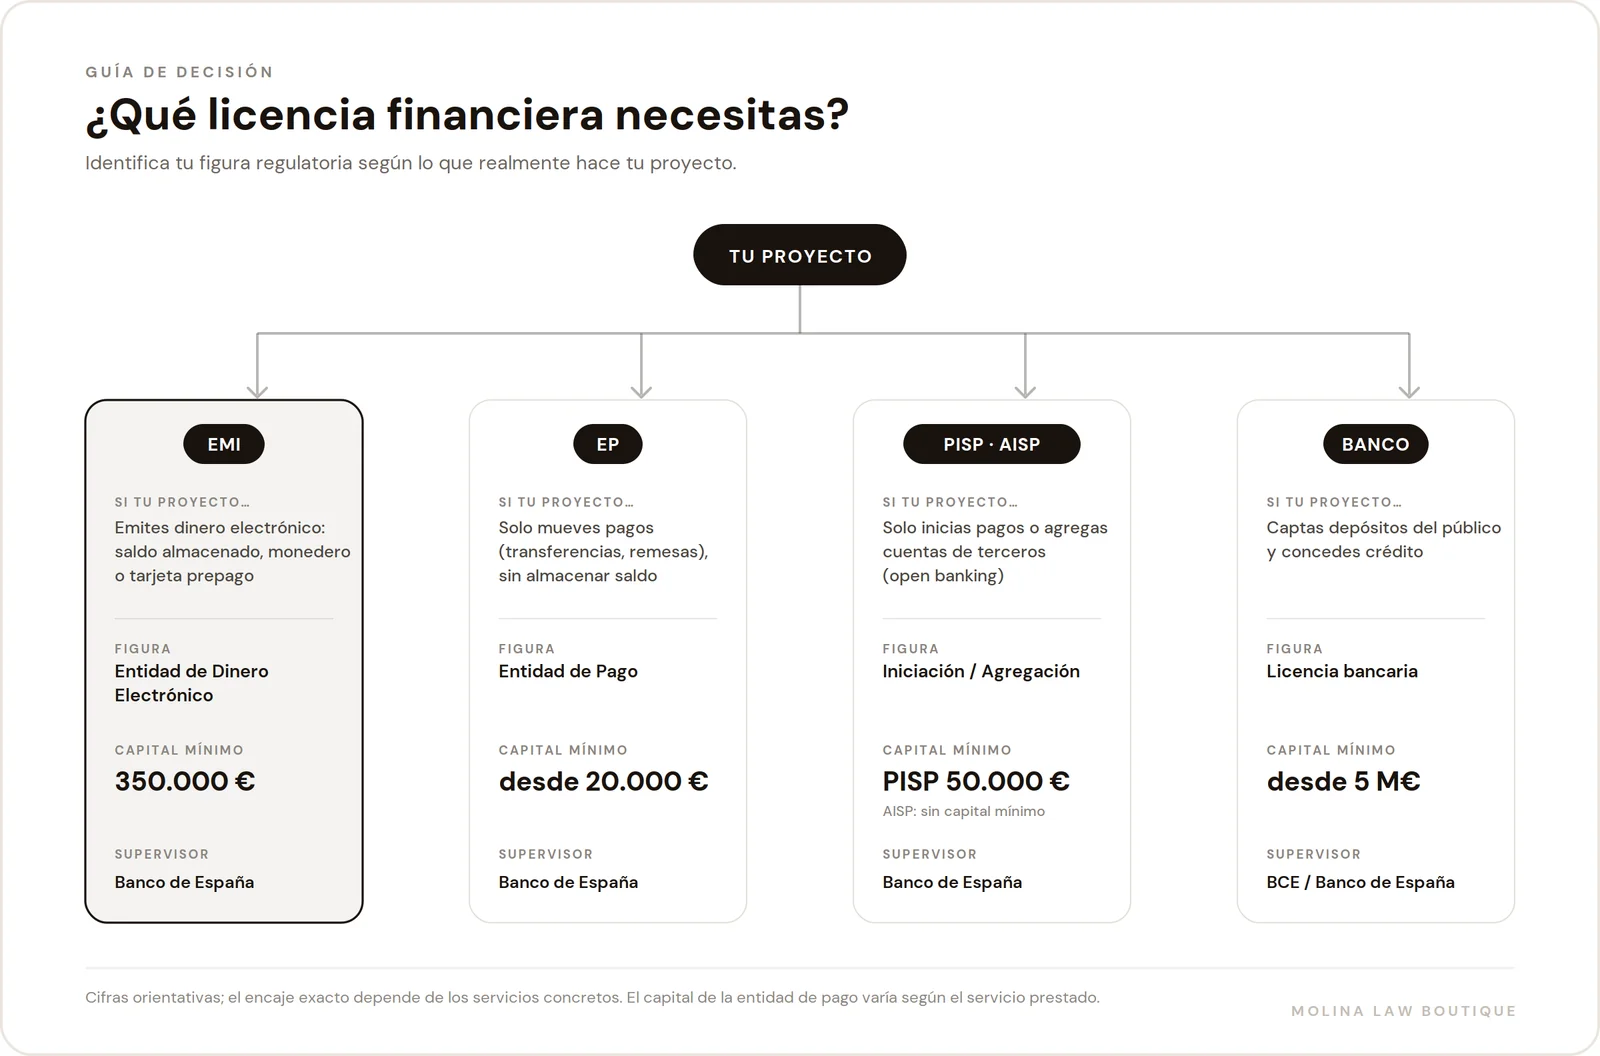
Jede Institutsform hat einen eigenen regulatorischen Anwendungsbereich und eigene Anforderungen, je nach der angebotenen Dienstleistung:
Wer von Anfang an die falsche Institutsform wählt, verzögert das gesamte Verfahren und muss das Geschäftsmodell unter Umständen umbauen.
Sie prüft, ob der Antrag schlüssig, vollständig und vertretbar ist: Tätigkeitsprogramm, Gesellschaftsstruktur, Geschäftsleiter, Schlüsselfunktionen, interne Richtlinien, Kontrollsystem, Prozess für Ausgabe und Rücktausch, Drittanbieter, Technologie und die tatsächliche Fähigkeit zum Betrieb.
Die Aufsicht prüft, ob sich das beschriebene Geschäft mit Personen, Prozessen, Verträgen, Kontrollen und Nachweisen tragen lässt, die zueinander passen. Stimmige Unterlagen sind ebenso wichtig wie der juristische Inhalt.
Die Sicherung der Kundengelder und der Baustein AML/CFT sind zwei zentrale Elemente eines E-Geld-Instituts, keine nebensächlichen Anlagen. Sie wirken sich auf die Qualität des Antrags, auf die Beziehung zu Bankpartnern und auf die künftige Stabilität des Instituts aus.
Sie zwingen dazu, die Prozesse für Ausgabe, Rücktausch, Abstimmungen, Onboarding, Monitoring und Reporting sowie interne Rollen und Nachweise konkret umzusetzen. Wird hier improvisiert, merkt die Aufsicht das schnell.
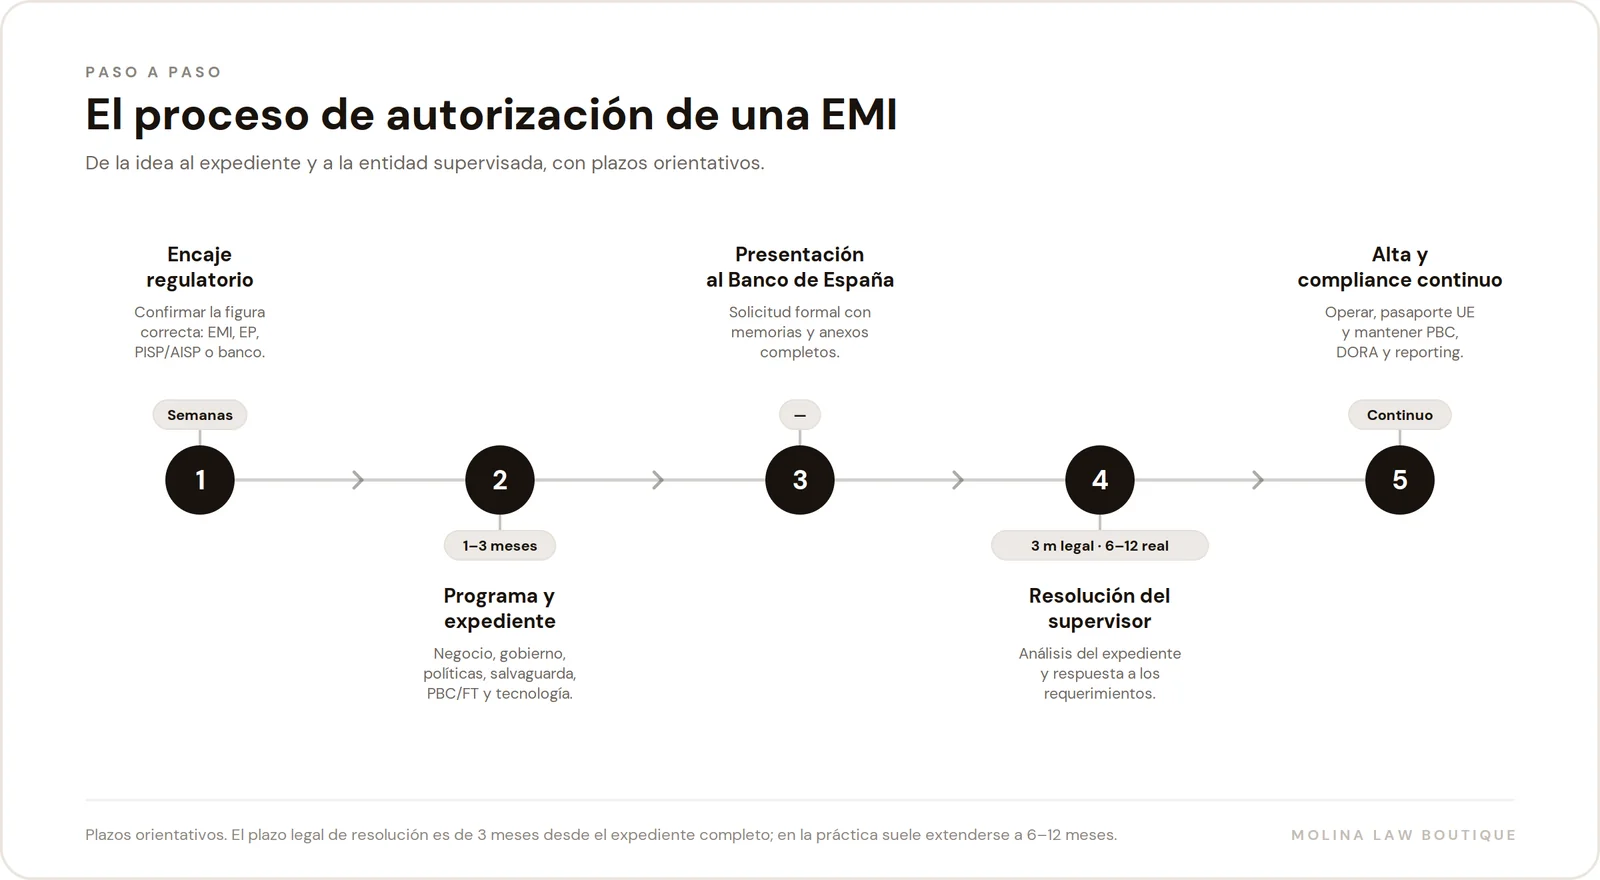
Die gesetzliche Entscheidungsfrist beträgt 3 Monate ab Einreichung des vollständigen Antrags; in der Praxis kann sich das Verfahren je nach Komplexität des Modells und Qualität des Antrags auf 6–12 Monate verlängern.
Was eine E-Geld-Lizenz am meisten verteuert und verlängert, ist meist nicht das Erstellen, sondern das Nachbessern: Anlagen überarbeiten, Widersprüche aufklären, Auskunftsersuchen beantworten oder Teile des Geschäfts neu gestalten, die nicht sauber abgeschlossen waren.
Grundsätzlich nein. Die Ausgabe von E-Geld ist zugelassenen Emittenten vorbehalten (Art. 2 des Gesetzes 21/2011); wer ohne Zulassung E-Geld ausgibt, kann sanktioniert werden.
Es gibt begrenzte Ausnahmen vom Anwendungsbereich des Gesetzes 21/2011 (Art. 1.3), etwa Karten, die nur in den Räumlichkeiten des Emittenten oder in einem begrenzten Händlernetz genutzt werden können; sie sind im Einzelfall zu prüfen. Die übliche Alternative, solange die eigene Lizenz beantragt wird, ist die Tätigkeit unter dem Dach eines bereits zugelassenen Instituts über eine regulierte Agenten- oder Vertriebsvereinbarung.
Dann beginnt die wichtigste Phase: der Betrieb als beaufsichtigtes Institut mit laufender Compliance, interner Kontrolle, Nachverfolgung von Störungen, Kontrolle der Drittanbieter, Schulung und Reporting.
Die E-Geld-Lizenz ist nicht das Ende des Projekts, sondern der Startpunkt eines beaufsichtigten E-Geld-Geschäfts.
Ja. Nach der Zulassung durch die Banco de España kann ein EMI über den EU-Pass in den 30 Ländern des Europäischen Wirtschaftsraums tätig werden: Es genügt eine Passporting-Notifizierung, ohne neue lokale Zulassung in jedem Land.
Ja. Ein E-Geld-Institut kann Konten mit eigener IBAN, digitale Wallets, physische und virtuelle Prepaid-Karten sowie Inlands- und Auslandsüberweisungen anbieten – stets im Rahmen der zugelassenen Dienste.
Eine Neobank arbeitet in der Regel mit eigener Banklizenz oder stützt sich auf ein E-Geld-Institut oder Zahlungsinstitut. Der entscheidende Unterschied: Ein EMI nimmt keine Einlagen vom Publikum entgegen und vergibt keine Kredite mit den Geldern seiner Kunden; diese Gelder müssen gesichert werden. Die Bank dagegen darf Einlagen entgegennehmen und Kredite vergeben.
Es ist der Mechanismus, mit dem ein in Spanien zugelassenes EMI im übrigen EWR Dienstleistungen erbringen kann – im grenzüberschreitenden Dienstleistungsverkehr oder über eine Zweigniederlassung –, indem es dies der Aufsicht mitteilt, ohne in jedem Staat eine neue Zulassung zu beantragen. Er ist einer der großen Vorteile dieser Institutsform.
Nein. Die Richtlinie 2009/110/EG sieht dies als Option vor, doch Spanien hat sie nicht umgesetzt (weder das Gesetz 21/2011 noch das Königliche Dekret 778/2012 enthalten sie). In Spanien erfordert die Ausgabe von E-Geld die vollständige EMI-Zulassung (Mindestkapital 350.000 €) oder eine Tätigkeit als Agent oder Vertreiber eines zugelassenen Instituts.
MiCA ist bereits in Kraft: Die Vorschriften zu E-Geld-Token (EMT) gelten seit Juni 2024 und betreffen E-Geld-Institute, die solche Token ausgeben, mit zusätzlichen Anforderungen an Reserven und Governance. In Spanien beaufsichtigt die Banco de España die EMT (die CNMV beaufsichtigt die übrigen Kryptowerte und die CASP). Zu PSD3 und der neuen Zahlungsdiensteverordnung (PSR) haben Parlament und Rat Ende 2025 eine Einigung erzielt; vorgesehen ist, Zahlungsinstitute und E-Geld-Institute in einer einzigen Institutsform zusammenzuführen, voraussichtlich mit Anwendung um 2027–2028. Es empfiehlt sich, das Projekt mit Blick auf diesen Zeithorizont zu planen.
Es gibt keinen Einheitstarif: Die Kosten hängen vom geforderten regulatorischen Kapital und von der Komplexität des Antrags ab. Wir helfen Ihnen, den Umfang vorab abzuschätzen.
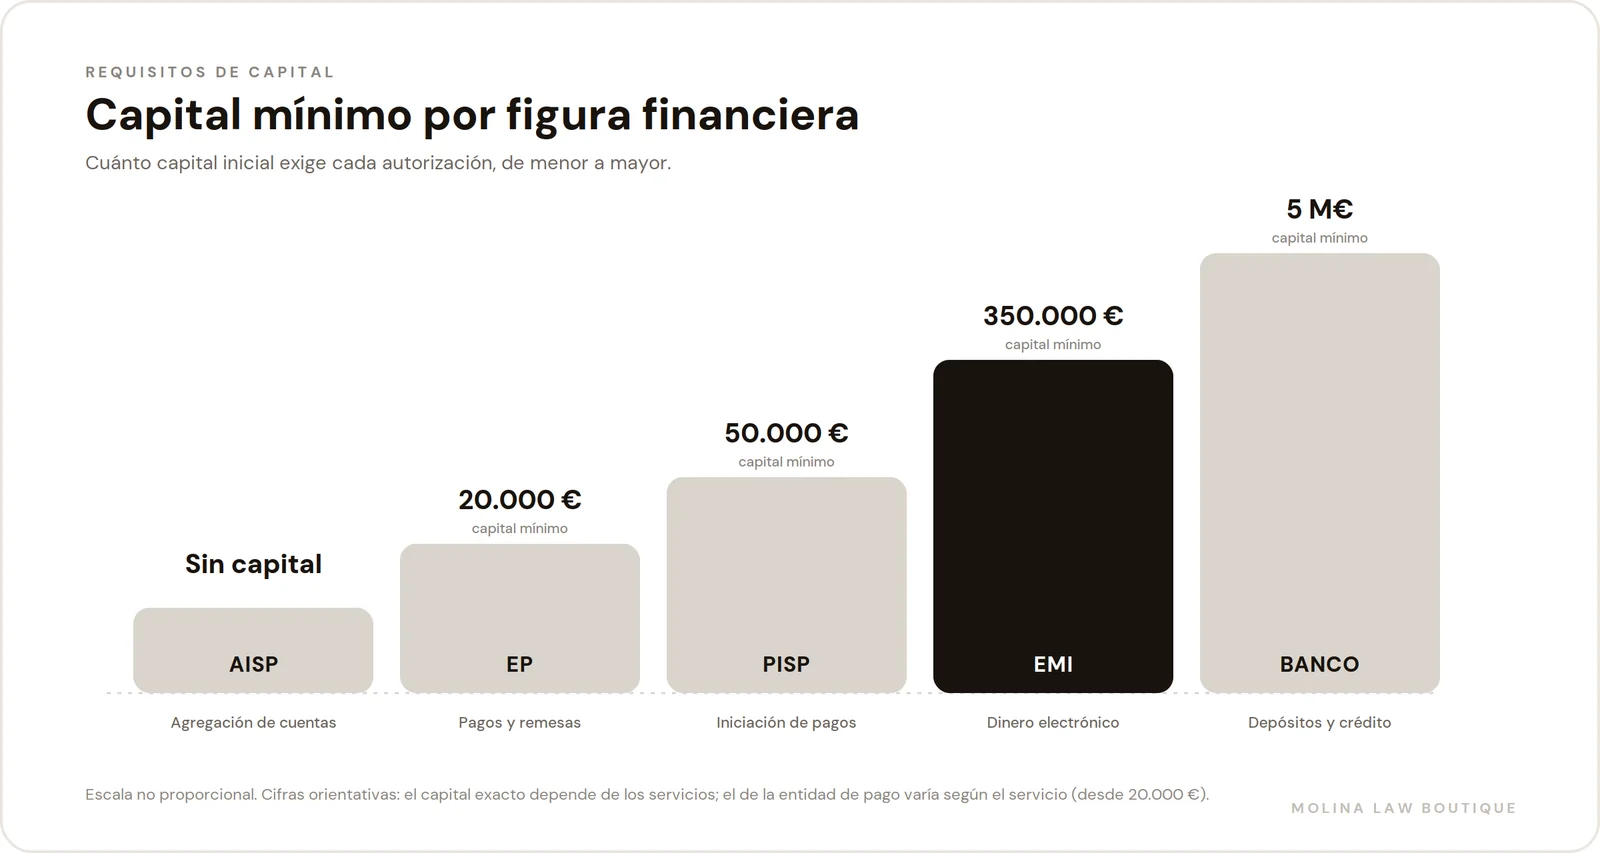
Die Gesamtkosten für den Aufbau eines E-Geld-Instituts setzen sich aus zwei Blöcken zusammen: dem gesetzlich geforderten regulatorischen Kapital und den Strukturierungskosten für Projekt und Antrag.
Bevor wir Honorare vereinbaren, klären wir die regulatorische Einordnung und den tatsächlichen Umfang des Projekts. So zahlen Sie nicht für Arbeit, die Sie nicht brauchen, und erhalten eine realistische Einschätzung von Aufwand und Fristen.
| Institutstyp | EMI · E-Geld | Zahlungsinstitut (EP) | Bank | PISP / AISP |
|---|---|---|---|---|
| Mindestkapital | 350.000 € | Ab 20.000 € | 18 Mio. € (Königliches Dekret 84/2015) | AISP: kein Kapital · PISP: 50.000 € |
| Gibt E-Geld aus | Ja | Nein | Ja (und mehr) | Nein |
| Nimmt Einlagen vom Publikum entgegen | Nein | Nein | Ja | Nein |
| Verwaltet Kundengelder | Ja, mit Safeguarding | Ja, mit Safeguarding | Ja | Nein |
| Aufsichtsbehörde | Banco de España | Banco de España | EZB / Banco de España | Banco de España |
| Typischer Fall | Wallets, Prepaid, gespeicherte Guthaben | Überweisungen, Zahlungen, Geldtransfers | Einlagen, Kredite, Bankgeschäft | Open Banking: Zahlungen auslösen oder Konten aggregieren |
Richtwerte zu Vergleichszwecken. Das genaue Kapital und die regulatorische Einordnung hängen von den konkreten Diensten ab, die das Institut erbringen wird; sie sollten vor Beginn des Antrags im Einzelfall geprüft werden.
Eine E-Geld-Lizenz ist nicht nur ein Verwaltungsverfahren: Sie ist ein System, das Stimmigkeit zwischen Geschäftsmodell, Ausgabe, Betrieb, Kontrollen und Nachweisen belegen muss. Entscheidend ist, von Anfang an ein Institut aufzubauen, das einer echten Aufsicht standhält.
Die Banco de España prüft nicht nur die Geschäftsidee. Sie analysiert, ob die Struktur sie tragen kann: zuverlässige und fachlich geeignete Geschäftsleiter, Schlüsselfunktionen, stimmige Richtlinien, anwendbare Kontrollen und Nachweise echter operativer Fähigkeit bei der E-Geld-Ausgabe.
Prozess für Ausgabe und Rücktausch, Abstimmungen, Kontentrennung und Störungsmanagement müssen vor dem Antrag gestaltet werden, nicht als Anhang. Ein Fehler hier blockiert die EMI-Zulassung.
Operatives AML/KYC, DORA, Reporting, Audits und der Umgang mit Auskunftsersuchen der Aufsicht müssen auf Dauer tragfähig sein – nicht nur, um den ersten EMI-Antrag zu bestehen.
Wenn Sie Ihren EMI-Antrag von Grund auf strukturieren oder den aktuellen Stand Ihres Projekts prüfen lassen möchten, finden Sie hier unsere Leistungen zur Fintech-Regulierung und den Bereich Fintech-Compliance.
Eine wirksame E-Geld-Lizenz ist kein Dossier, sondern eine Reihe stimmiger Entscheidungen (regulatorische Einordnung, Ausgabe und Rücktausch, AML/KYC, Governance und Outsourcing), die sich durch Nachvollziehbarkeit belegen lassen. Hier finden Sie eine visuelle Übersicht, wie das in der Praxis umgesetzt wird.
 1) Einordnung
Ziel ist nicht, „die E-Geld-Lizenz schneller zu beantragen“, sondern sicherzustellen, dass das Modell sie braucht – in welcher Form und mit welchem Ausgabeumfang. Diese Entscheidung prägt den gesamten Antrag.
 2) Antrag
Die Aufsicht prüft die Stimmigkeit. Tätigkeitsprogramm, Richtlinien, Governance, Technologie und Outsourcing müssen im E-Geld-Modell ohne innere Widersprüche zusammenpassen.
 3) Safeguarding
Prozess für Ausgabe und Rücktausch, getrennte Konten, Abstimmungen und Störungen. Wird das zu spät gestaltet, blockiert es die Zulassung oder führt nach Erteilung der E-Geld-Lizenz zu strukturellen Lücken.
 4) Compliance
Operatives AML/KYC, DORA, Audits und Reporting machen aus dem EMI ein echtes Institut: Nachverfolgung, Korrekturen und gelebte Nachweise vom ersten Ausgabetag an.
 Schnelle Entscheidung
E-Geld-Lizenz: Sie geben E-Geld aus (gespeichertes Guthaben, Prepaid-Karte). Mindestkapital 350.000 €.
Lizenz als Zahlungsinstitut: Überweisungen, Lastschriften, Kartenzahlungen oder Geldtransfers, ohne E-Geld auszugeben.
Registrierung als PISP/AISP: Sie lösen Zahlungen aus oder aggregieren Bankkonten, ohne selbst Kundengelder zu verwalten.
Begründete Analyse, dass die tatsächliche Tätigkeit eine E-Geld-Lizenz erfordert und keine andere Form (Zahlungsinstitut, PISP, nicht regulierte Tätigkeit).
Einordnungsgutachten, Beschreibung der tatsächlichen Dienstleistung und Vergleich der infrage kommenden Institutsformen für E-Geld.
Stimmige Beschreibung von Geschäft, Ausgabe, Kunden, Kanälen, Technologie und Partnern, die der Prüfung durch die Aufsicht standhält.
Ausführliche Beschreibung, Finanzprognosen, Verträge mit Drittanbietern und funktionales Organigramm des EMI.
Klarer Prozess für Ausgabe und Rücktausch des E-Geldes, Kontentrennung, Abstimmungen und gesteuertes Störungsmanagement.
Safeguarding-Richtlinie, Prozessbeschreibung, Bankverträge und Abstimmungsverfahren.
Risikobewertung, Onboarding, Monitoring und Reporting, angemessen für das Risikoprofil des EMI.
Geldwäsche-Handbuch, KYC-Akten, Alarmprotokoll und Nachweise über die Schulung des Teams.
Zuverlässige und fachlich geeignete Geschäftsleiter, Schlüsselfunktionen, Trennung der Verantwortlichkeiten und internes Kontrollsystem des EMI.
Protokolle, Ernennungen, Richtlinie zu Interessenkonflikten, Risikolandkarte und jährlicher Prüfungsplan.
Erkennen Sie sie, bevor Sie den Antrag einreichen, um kostspielige Auskunftsersuchen zu vermeiden.
Wenn Sie eine E-Geld-Lizenz strukturieren, begegnen Ihnen diese Begriffe im Antrag, in den internen Richtlinien und im Austausch mit der Aufsicht. Wer sie gut versteht, baut ein stimmiges Projekt auf.
Institut mit Zulassung zur Ausgabe von E-Geld (Wallets, Prepaid-Karten, gespeicherte Guthaben) und zur Erbringung damit verbundener Zahlungsdienste. Mindestkapital 350.000 €.
Elektronisch gespeicherter monetärer Wert, der gegen Zahlung eines Geldbetrags ausgegeben, auch von anderen Personen als dem Emittenten als Zahlungsmittel angenommen wird und jederzeit zum Nennwert rücktauschbar ist.
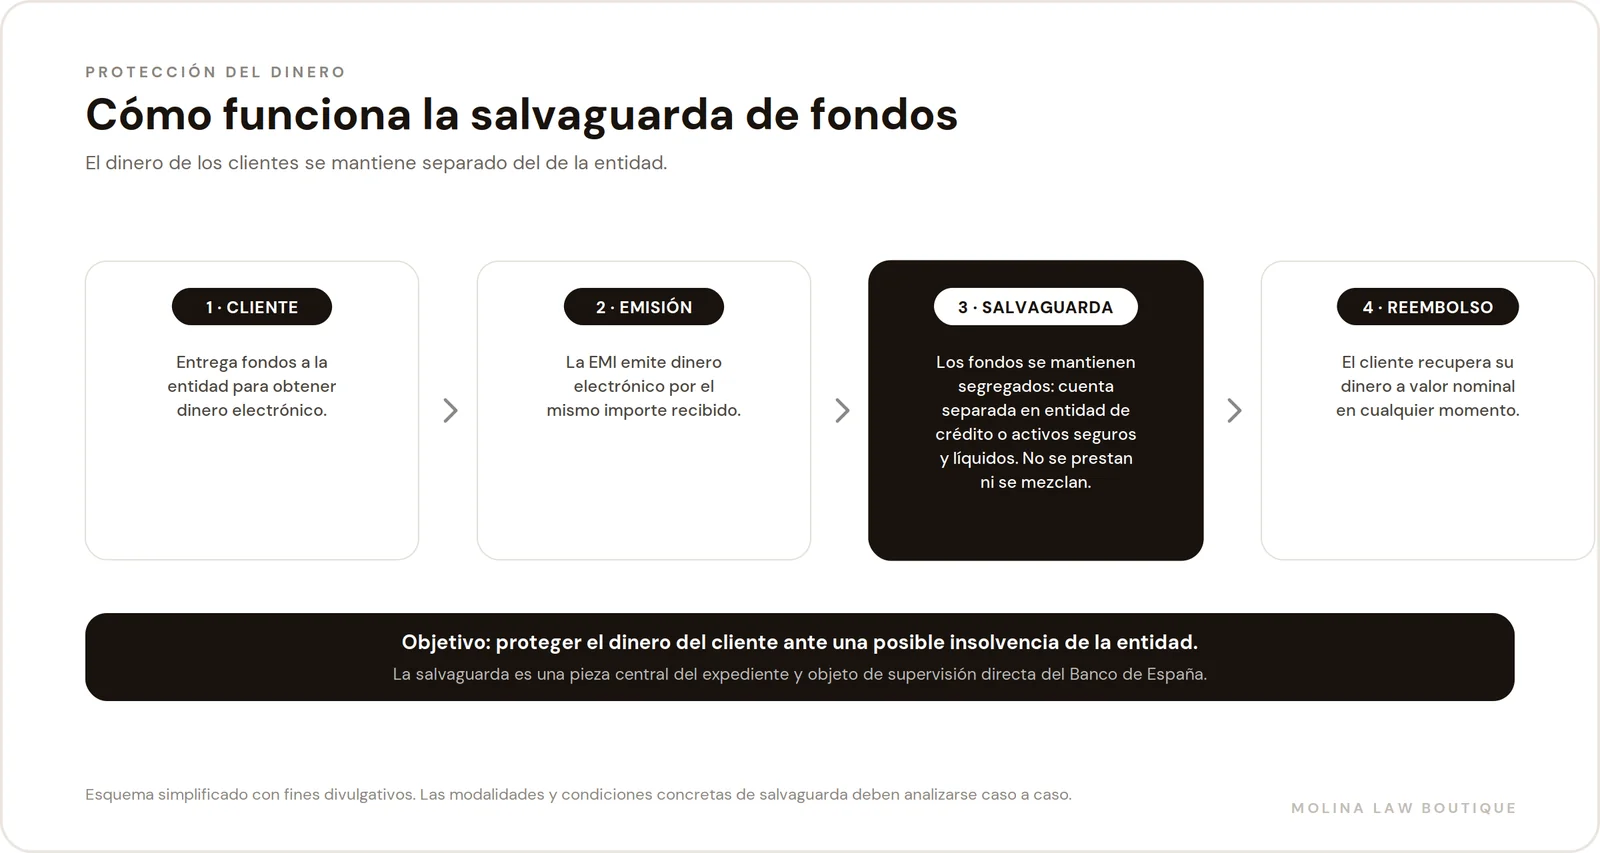
Pflicht, die gegen Ausgabe von E-Geld entgegengenommenen Gelder getrennt zu halten und für den Fall einer Insolvenz des Instituts zu schützen. Zentraler Baustein des EMI-Antrags.
Recht des E-Geld-Inhabers, jederzeit den Rücktausch des umlaufenden E-Geldes zum Nennwert zu verlangen. Er muss vertraglich und operativ gewährleistet sein.
PSD2-Institutsformen für Open Banking: Der PISP löst Zahlungen von Konten bei anderen Instituten aus, der AISP aggregiert Bankinformationen – ohne selbst Kundengelder zu verwalten oder E-Geld auszugeben.
EU-Verordnung, anwendbar seit Januar 2025, die einen Rahmen für IKT-Risikomanagement, Kontinuität, Meldung von Vorfällen und Überwachung kritischer Dienstleister verlangt.
Zentrales Dokument des Antrags: Es beschreibt die zu erbringenden Dienste, das Ausgabemodell, die operative Struktur, die Kunden und die Partner des künftigen E-Geld-Instituts.
Verantwortliche für Compliance, interne Revision, Risiko und AML/CFT, die benannt, zuverlässig und fachlich geeignet sein und ihre Funktion im EMI tatsächlich ausüben können müssen.
Anbieter von Technologie oder wesentlichen Dienstleistungen müssen dokumentiert sein: Verträge, SLAs, Sicherheit, Kontinuität und Exit-Plan für Notfälle.
Laden Sie unseren Leitfaden mit dem vollständigen Rahmen des Verfahrens herunter: Zugangsvoraussetzungen, Weg zur Zulassung, Säulen des Antrags, Vergleich EMI vs. kleines E-Geld-Institut und die Auswirkungen von MiCA und PSD3.
Schildern Sie uns Ihr Projekt, und wir erklären Ihnen, wie Sie die E-Geld-Lizenz operativ tragfähig und mit möglichst kurzer Verfahrensdauer strukturieren.
Die E-Geld-Institute in Spanien sind im Wesentlichen durch das Gesetz 21/2011 vom 26. Juli über E-Geld geregelt, das die Richtlinie 2009/110/EG (EMD2) umsetzt, und ergänzend durch das Königliche Gesetzesdekret 19/2018 über Zahlungsdienste. Zulassung und Aufsicht liegen bei der Banco de España, die die Eignung des Projekts, die Governance-Struktur, die Solidität des Antrags und die tatsächliche operative Fähigkeit des künftigen Instituts bewertet.
Das Mindestkapital für eine E-Geld-Lizenz beträgt 350.000 € und liegt damit deutlich über dem eines Zahlungsinstituts. Zusätzlich muss das Institut ausreichende Eigenmittel entsprechend dem Volumen des umlaufenden E-Geldes vorhalten. Diese höhere Anforderung spiegelt das größere Risiko der E-Geld-Ausgabe gegenüber der bloßen Vermittlung von Zahlungen wider.
Zu den wichtigsten Pflichten eines E-Geld-Instituts gehört es, den Rücktauschanspruch der E-Geld-Inhaber jederzeit zum Nennwert zu gewährleisten. Die gegen Ausgabe von E-Geld entgegengenommenen Gelder müssen auf getrennten Konten bei Kreditinstituten gehalten oder in sichere, liquide Anlagen investiert werden. Verstöße gegen diese Pflicht stehen im Fokus der direkten Aufsicht.
Die Richtlinie 2009/110/EG erlaubt jedem Mitgliedstaat eine Ausnahmeregelung für Emittenten mit durchschnittlich weniger als 5 Mio. € E-Geld im Umlauf, doch Spanien hat sie nicht umgesetzt: Weder das Gesetz 21/2011 noch das Königliche Dekret 778/2012 sehen sie vor. Wer in Spanien E-Geld ausgeben will, braucht die vollständige EMI-Zulassung mit einem Mindestkapital von 350.000 € oder muss als Agent oder Vertreiber eines bereits zugelassenen Instituts tätig werden.
Seit Januar 2025 gilt die DORA-Verordnung verbindlich für alle in der EU zugelassenen E-Geld-Institute. Sie verlangt einen Rahmen für IKT-Risikomanagement, eine Richtlinie zur Betriebskontinuität, die Erfassung und Meldung von Vorfällen, Tests der digitalen Resilienz und die Überwachung kritischer IKT-Dienstleister.
Kurzleitfaden · Aktualisiert am 4. November 2026
Die E-Geld-Lizenz ist die Zulassung der Banco de España für den Betrieb als E-Geld-Institut: E-Geld ausgeben (Prepaid-Guthaben auf Konten, Karten oder Wallets) und Zahlungsdienste erbringen. Sie erfordert ein Anfangskapital von 350.000 € (Art. 6 des Gesetzes 21/2011), Eigenmittel, die mit dem E-Geld-Umlauf wachsen, und die Sicherung der Kundengelder.
| Frage | Antwort |
|---|---|
| Was dürfen Sie damit tun? | E-Geld ausgeben, Zahlungsdienste erbringen und mit dem EU-Pass in der EU tätig werden. |
| Was dürfen Sie nicht? | Einlagen entgegennehmen oder Zinsen auf Guthaben zahlen: Dafür ist eine Banklizenz erforderlich. |
| Gibt es in Spanien ein „kleines E-Geld-Institut“? | Nein. Spanien sieht diese Regelung nicht vor – wir erklären es im Beitrag Gibt es das kleine E-Geld-Institut? |
| E-Geld-Institut oder Zahlungsinstitut? | Wenn Sie kein E-Geld ausgeben, genügt vielleicht eine Lizenz als Zahlungsinstitut mit geringerem Kapital. |
| Was kostet sie? | Die Aufschlüsselung finden Sie im Beitrag Was kostet eine E-Geld-Lizenz? |
Ein Mindestanfangskapital von 350.000 € (Art. 6 des Gesetzes 21/2011) sowie Eigenmittel, die vom E-Geld-Umlauf und von den Zahlungsdiensten abhängen, die Sie erbringen (Art. 18 des Königlichen Dekrets 778/2012).
Maßgebliche Vorschriften, mit Link zum amtlichen Text:
Vorschriften und Links im geprüft.