Setor de investimentos
UBO + monitoramento de operações
“Estruturas complexas e operações internacionais: o sistema de PLD/FT precisa demonstrar diligência devida e acompanhamento contínuo com evidências.”
Cumpra as normas de PLD/FT sem travar sua operação: desenhamos um sistema que sua equipe consegue aplicar (KYC/UBO, monitoramento, manual, treinamento, OCI e auditorias).
Você é sujeito obrigado? Diagnóstico de PLD/FT gratuito
Conte-nos sua situação e diremos o que você precisa implementar.
Definição
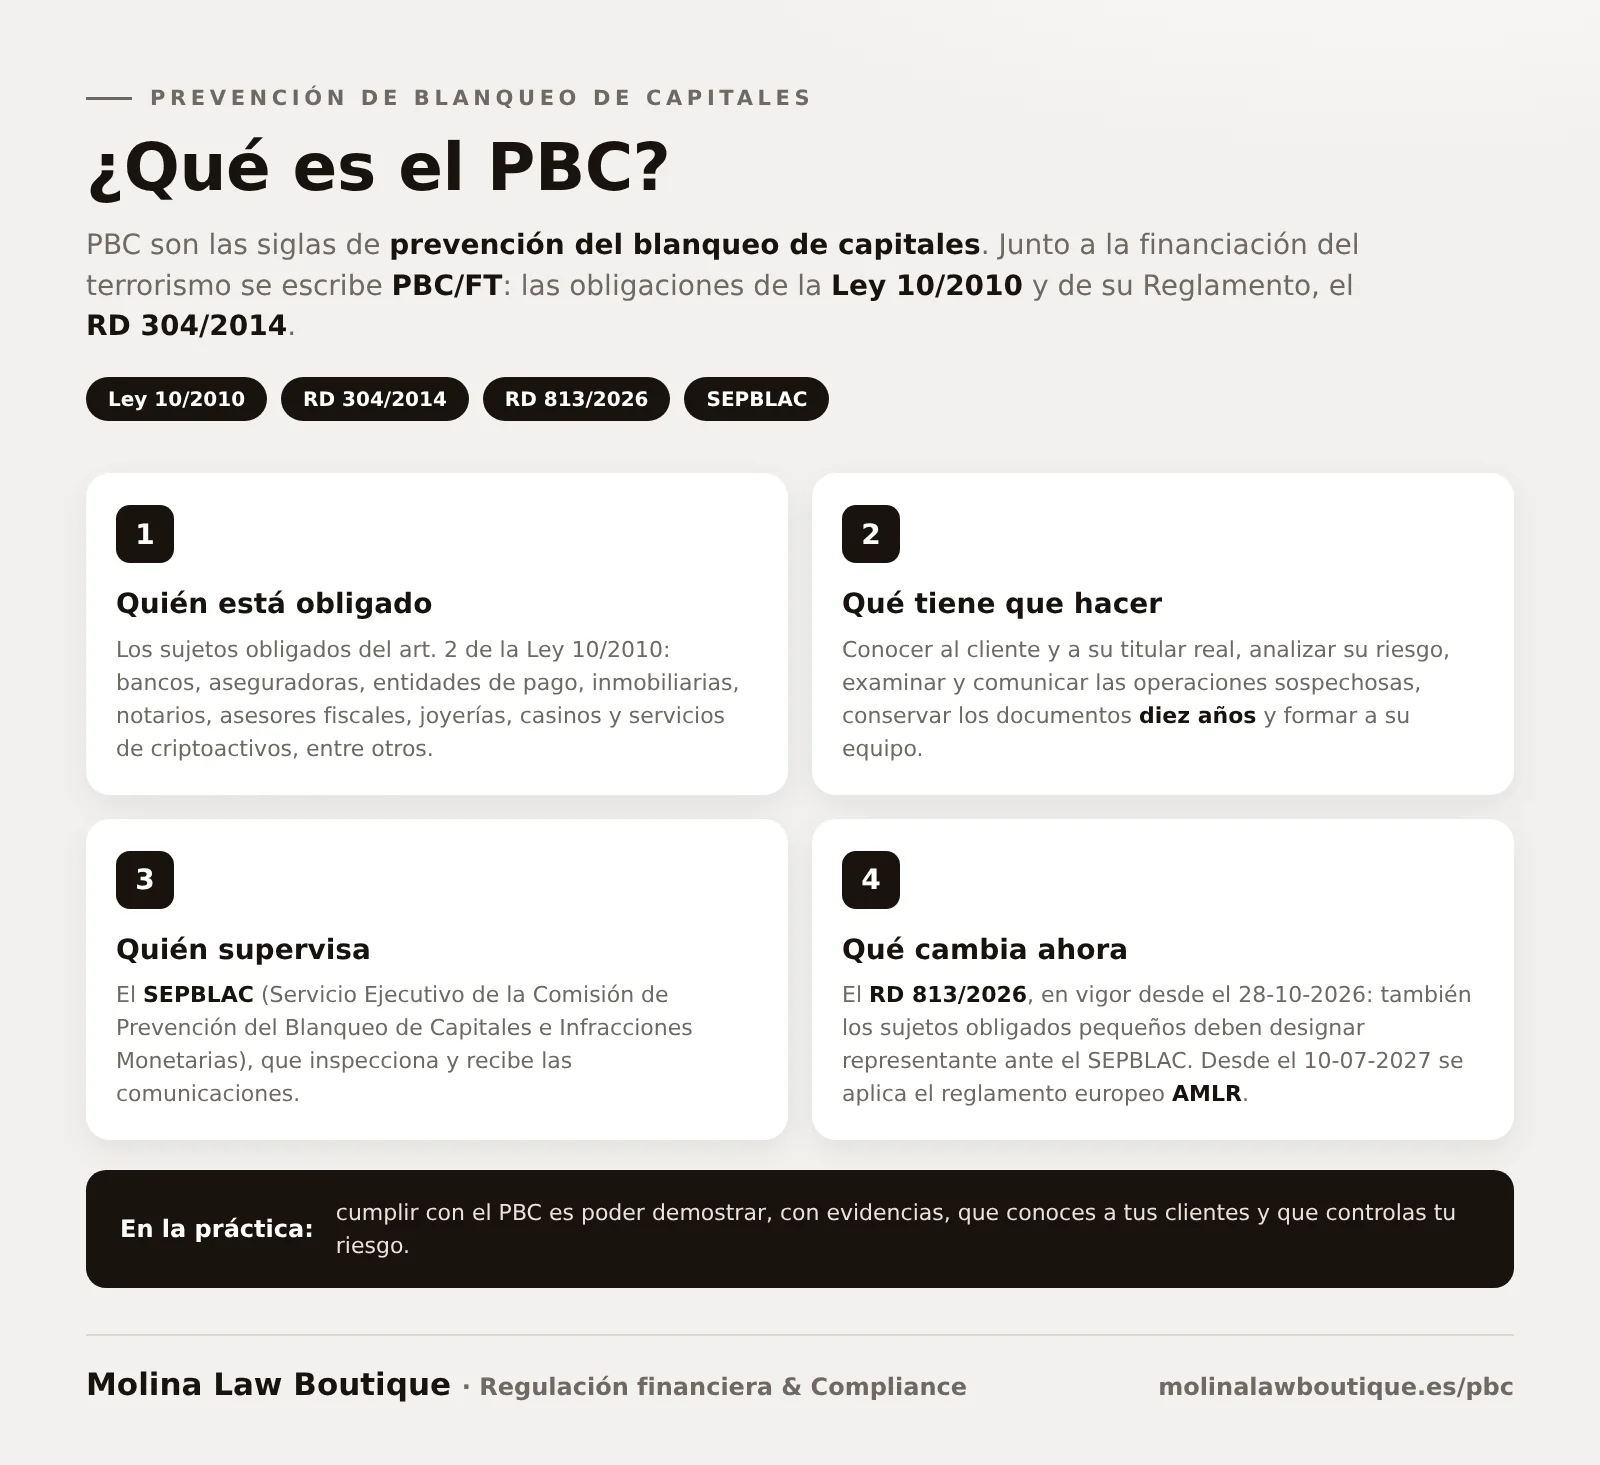
PLD é a sigla de prevenção à lavagem de dinheiro (na Espanha, PBC): as obrigações da Lei 10/2010 e do seu Regulamento (RD 304/2014) para que bancos, imobiliárias, assessores, prestadores de serviços de criptoativos e demais sujeitos obrigados não sejam usados para lavar dinheiro. Somando o financiamento do terrorismo, escreve-se PLD/FT (PBC/FT em espanhol).
| Pergunta | Resposta |
|---|---|
| O que significa PLD/FT? | Prevenção à lavagem de dinheiro e ao financiamento do terrorismo. |
| Qual norma regula a PLD? | A Lei 10/2010 e o seu Regulamento, o RD 304/2014, alterado pelo RD 813/2026 (em vigor desde 28 de outubro de 2026). A partir de 10 de julho de 2027, aplica-se também o regulamento europeu AMLR. |
| Quem está obrigado? | Os sujeitos obrigados do art. 2 da Lei 10/2010: instituições financeiras, de pagamento e de criptoativos, imobiliárias, notários, assessores fiscais, joalherias e cassinos, entre outros. |
| O que é preciso fazer? | Conhecer o cliente e o seu beneficiário final, analisar o risco, examinar e comunicar ao SEPBLAC as operações suspeitas, conservar os documentos por dez anos e treinar a equipe. |
| Quem supervisiona? | O SEPBLAC (a unidade de inteligência financeira espanhola), que inspeciona os sujeitos obrigados e recebe as suas comunicações. |
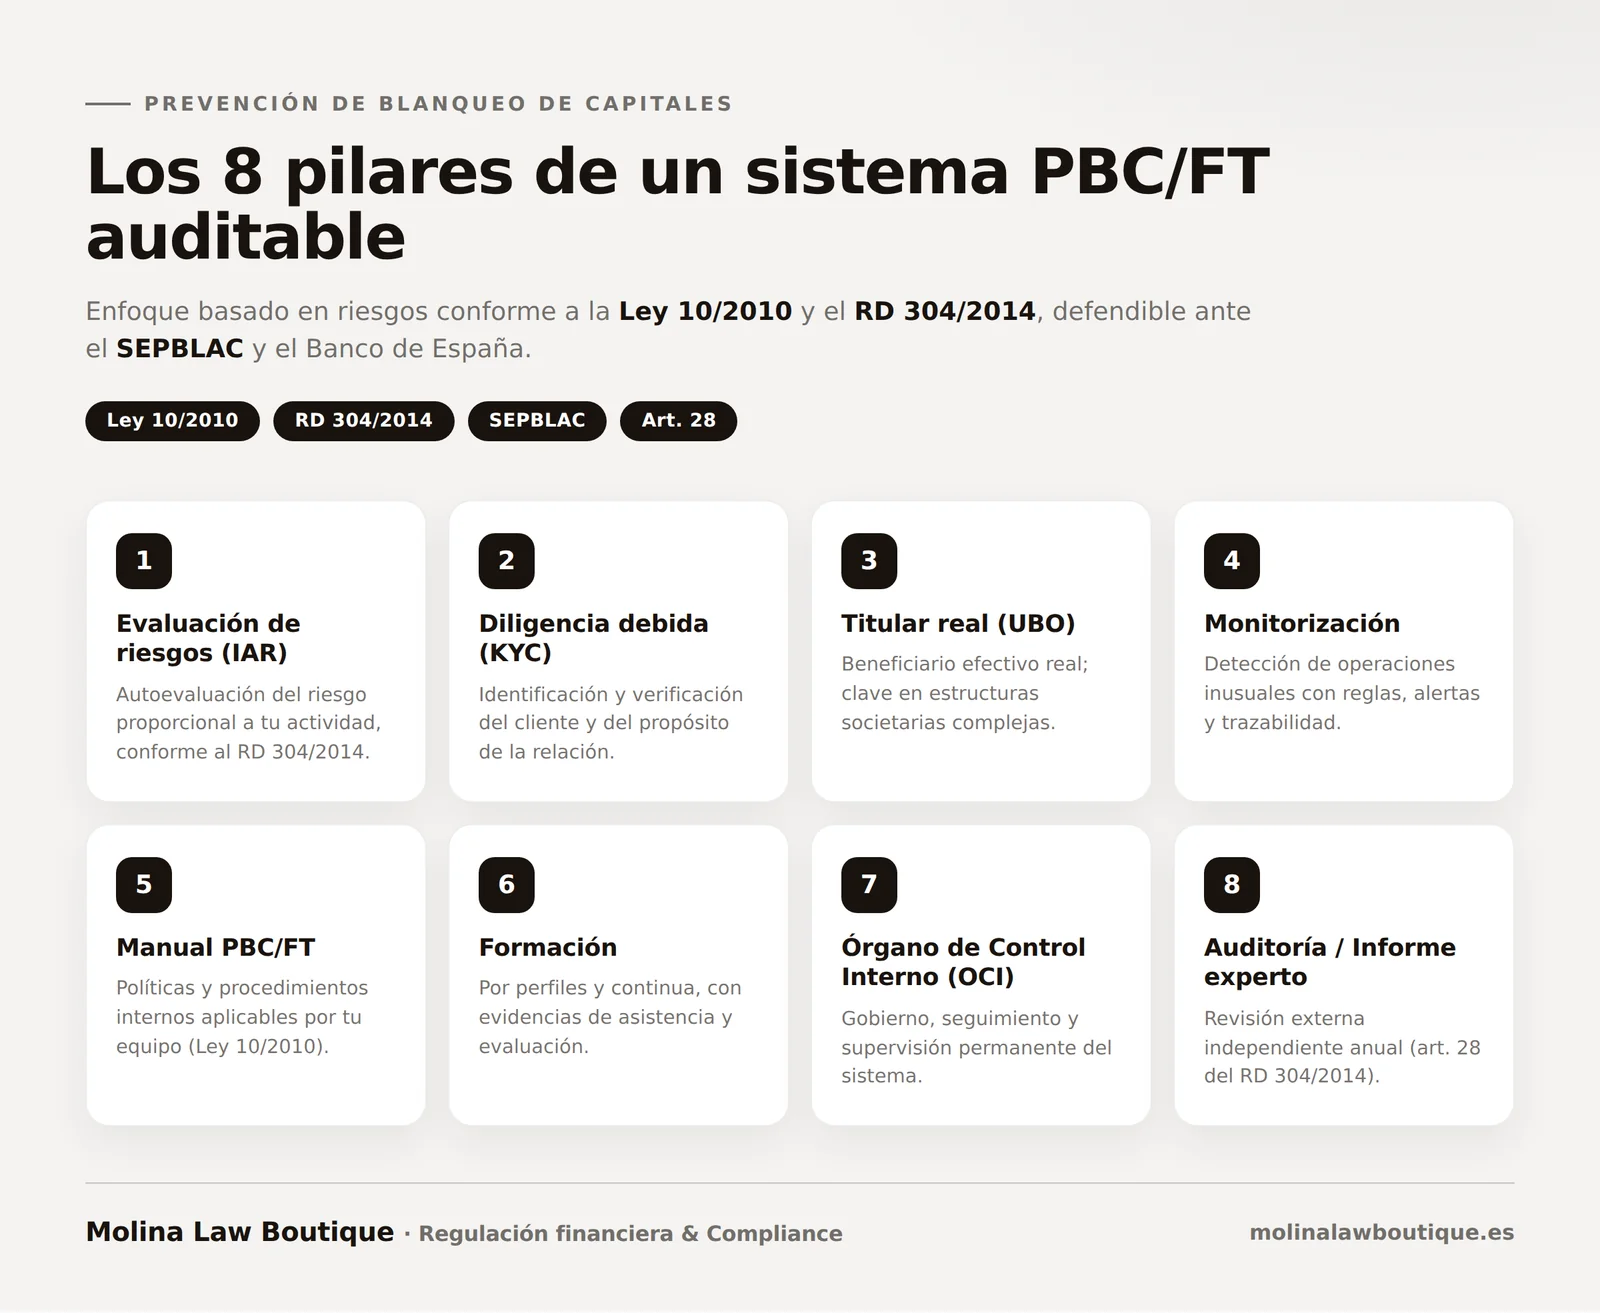
Seis elementos que formam um sistema de PLD/FT aplicável, auditável e proporcional ao risco.
Relatório de autoavaliação de risco conforme o RD 304/2014 e as diretrizes do SEPBLAC, com controles proporcionais ao perfil de risco real da sua atividade.
Revisão da eficácia dos controles e das evidências: KYC/EDD, acompanhamento contínuo, reporte ao OCI e rastreabilidade documental completa do sistema.
Documento obrigatório com medidas, procedimentos internos, funções e fluxos para cumprir a Lei 10/2010 e o RD 304/2014.
Sessões práticas para equipes expostas: detecção de sinais de alerta, obrigações, casos reais e evidências do treinamento.
Revisão anual independente (art. 28 da Lei 10/2010), com deficiências e recomendações de melhoria.
Preparação da documentação e das respostas perante o SEPBLAC, a CNMV ou o Banco de España: coerência, prazos e evidências.
Se você não tem equipe ou quer reforçá-la, assumimos as funções de prevenção à lavagem de dinheiro que podem ser delegadas. Sua empresa continua sendo a responsável e toma as decisões-chave.
Identificação, beneficiário final, PEP e sanções, origem dos fundos e revisão periódica. Dossiê em 24 horas úteis.
Assumimos as tarefas de análise que podem ser delegadas, com o que exigem o RD 304/2014 e o AMLR.
Ajudamos você a designá-lo com o formulário F22 e damos suporte a ele em suas funções.
Colocamos o OCI em funcionamento ou o aprimoramos: funcionamento, atas e evidências para o SEPBLAC.
Assumimos o cumprimento completo: manual, análise de risco, KYC, treinamento, OCI e suporte perante o SEPBLAC.
Preparamos a documentação e acompanhamos você na inspeção e nos requerimentos.
Já trabalha com um fornecedor? Revisamos seu contrato de terceirização do KYC para adaptá-lo ao art. 18 do AMLR, que se aplica a partir de 10 de julho de 2027.
Peça um orçamento sem compromissoEstruturas complexas, operações internacionais, KYC reforçado ou simplesmente cumprir bem: cada setor tem a sua abordagem.
“Estruturas complexas e operações internacionais: o sistema de PLD/FT precisa demonstrar diligência devida e acompanhamento contínuo com evidências.”
“Desenhamos controles e ferramentas de detecção para operações atípicas ou suspeitas, com critérios consistentes e rastreabilidade.”
“Protocolos internos para identificar, avaliar o risco e documentar decisões antes que uma operação se torne um problema.”
“A chave é a eficácia operacional: procedimentos aplicáveis, treinamento por função e auditorias periódicas do sistema de PLD.”
O descumprimento não gera apenas sanções: pode bloquear a operação, as relações bancárias e a reputação.
O custo de não cumprir pode ser altíssimo: além da reputação, o descumprimento se traduz em sanções financeiras sérias.
Risco de “de-risking”: bancos e fornecedores podem limitar ou encerrar a relação se detectarem falhas em KYC/UBO, monitoramento ou rastreabilidade.
Operação em risco: contas, fornecedores, onboarding e fechamentos podem ser bloqueados se não houver controles e evidências de prevenção à lavagem de dinheiro.
| Gravidade | Valor da sanção | Base ou alternativa |
|---|---|---|
| Sanções leves | até € 60.000 | Descumprimentos de menor gravidade ou sem impacto relevante no sistema de prevenção. |
| Infrações graves | € 60.000 – € 5.000.000 | Ou 10% dos recursos totais da empresa. |
| Sanções muito graves | € 150.000 – € 10.000.000 | Ou 10% dos recursos próprios da entidade. |
Nós preparamos para você o relatório de prevenção à lavagem de dinheiro: manual, avaliação de riscos, KYC/UBO, controles, treinamento e auditorias periódicas.
A PLD/FT é o conjunto de medidas e controles para impedir que o sistema financeiro ou determinados setores sejam usados para lavar dinheiro ou financiar atividades ilícitas.
A ideia-chave é demonstrar uma abordagem baseada em risco: identificar clientes, conhecer o beneficiário final (UBO), monitorar operações e documentar decisões com evidências.
Depende da atividade. Nesta página, a Molina Law Boutique destaca setores especialmente sensíveis, como investimentos/gestoras, financeiro, jurídico, luxo, imobiliário, fundações/associações, jogos e seguradoras.
Se você administra fundos, intermedeia operações relevantes ou trabalha com estruturas complexas, convém confirmar o quanto antes se você se enquadra.
Implementar um sistema de PLD/FT aplicável: KYC/UBO, manual de PLD, autoavaliação de riscos, monitoramento, treinamento, OCI e auditorias periódicas.
A diferença entre “cumprir” e “cumprir bem” é a evidência: registros, rastreabilidade e critérios consistentes.
O descumprimento pode resultar em sanções financeiras e danos à reputação.
A PLD/FT é aplicada de forma diferente conforme o risco de cada setor. Exemplos:
O órgão de controle interno (OCI) coordena, supervisiona e acompanha o sistema de prevenção à lavagem de dinheiro, garantindo que as políticas sejam executadas e que as lacunas sejam corrigidas.
Sem um OCI ativo, costuma falhar a “governança” do sistema: decisões, escalonamentos, acompanhamento e evidências.
Um sistema de PLD não é “papel”: é um conjunto de controles aplicáveis que sua equipe consegue executar e que deixam evidências. A chave é a abordagem baseada em risco: identificar, avaliar, mitigar e documentar decisões (KYC/UBO, monitoramento, escalonamentos e conservação de documentos).
Reduzir o risco de lavagem de dinheiro e de financiamento do terrorismo por meio de políticas internas claras, critérios consistentes e rastreabilidade. Uma boa PLD/FT ajuda a proteger a operação, a reputação e as relações bancárias.
Diligência devida (KYC), identificação do beneficiário final (UBO), classificação de risco, screening (PEPs/sanções, quando aplicável), monitoramento contínuo e canal interno de escalonamento.
Não basta ter um manual: é preciso conseguir demonstrar a execução. Registros, alertas, revisões periódicas, atas do OCI e decisões justificadas costumam ser o primeiro ponto revisado nas auditorias de PLD.
Se você quer implantar a PLD de forma operacional (sem travar o negócio), veja nossos serviços de PLD/FT ou, se precisa de uma revisão independente, o relatório de perito externo.
Os 10 controles que todo sujeito obrigado pela Lei 10/2010 deve cumprir, com a evidência de que você precisa para cada um. Para ter sempre à mão e compartilhar com sua equipe.
Sem spam. Seu e-mail só é usado para enviar este checklist e, ocasionalmente, novidades regulatórias relevantes de PLD/FT.
O download do checklist já está começando. Se não iniciar automaticamente, clique aqui.
Depois de ler, precisa de ajuda para implementar alguma das etapas? Escreva diretamente para nós:
Um sistema de PLD/FT eficaz não é um documento: é um conjunto de decisões repetíveis (KYC, UBO, risco, monitoramento e escalonamentos) com rastreabilidade. Aqui está um “painel” visual para entender como a prevenção à lavagem de dinheiro é aplicada na prática.
 1) Entrada
O objetivo da PLD não é “pedir papéis”: é entender o perfil do cliente, a finalidade da relação e documentar uma decisão coerente com o risco.
 2) Beneficiário final
Na PLD/FT, o UBO não é uma formalidade: é a base para detectar o controle real, conflitos e opacidade em estruturas complexas.
 3) Continuidade
Regras, limites e critérios consistentes. Alertas com análise, encerramento e rastreabilidade: isso é PLD “auditável”.
 4) Governança
O OCI e as auditorias periódicas transformam a PLD/FT em um sistema real: acompanhamento, correções, reporte e evidências.
 Decisão rápida
KYC padrão + UBO básico + revisão periódica razoável.
Controles reforçados + monitoramento com regras + evidências das decisões.
Diligência reforçada + origem dos fundos + escalonamento interno + acompanhamento intensivo.
Verificação coerente com o risco, finalidade da relação e atualização periódica.
Dossiê KYC, perfil de risco, data de revisão e justificativa das exceções.
Identificar o controle real, especialmente em estruturas complexas ou internacionais.
Organogramas, declarações, verificações e raciocínio do “caminho” até o UBO.
Detecção de padrões atípicos, análise consistente e encerramento de alertas.
Registro de alertas, análises, decisões, escalonamentos e revisões de regras/limites.
Aplicar medidas reforçadas quando o risco exige e documentar a conclusão.
Documentação de suporte, lógica de verificação e rastreabilidade da revisão.
Governança do sistema de PLD/FT: acompanhamento, reporte e medidas corretivas.
Atas, plano anual, KPIs, relatórios de auditoria e plano de remediação.
Use-os para ajustar as medidas e justificar a diligência devida reforçada quando cabível.
Se você está implantando a PLD, estes termos aparecem em manuais, auditorias e na operação diária. Entendê-los bem ajuda a desenhar controles aplicáveis e a gerar evidências.
Marco de controles para identificar, avaliar e mitigar riscos com critérios consistentes e rastreabilidade.
Identificação e verificação do cliente, finalidade da relação e atualização periódica conforme o risco.
Pessoa(s) que controla(m) de fato a entidade ou se beneficia(m) da operação. Crítico em estruturas complexas.
Atribuir controles proporcionais ao risco: nem todo cliente ou operação exige o mesmo, mas tudo deve ser justificado.
Detecção de padrões atípicos, análise, escalonamento e encerramento de alertas com rastreabilidade.
Medidas adicionais quando o risco exige: mais verificação, mais suporte e acompanhamento mais intenso.
Documentar de forma razoável de onde vem o dinheiro (e, quando cabível, o patrimônio) nas operações sensíveis.
Supervisiona o sistema de PLD/FT: acompanhamento, reporte, escalonamentos e correções para mantê-lo “vivo”.
Revisões periódicas para verificar se os controles funcionam, detectar lacunas e aplicar medidas corretivas.
COMPLIANCE CONTROL CENTER · PLD/FT
Para os sujeitos obrigados, um bom sistema de PLD se demonstra com execução: KYC, UBO, monitoramento, OCI e auditoria. Este painel resume como é uma PLD/FT “viva” e defensável.
Uma abordagem baseada em risco atribui medidas proporcionais e justificadas.
A prevenção à lavagem de dinheiro e ao financiamento do terrorismo (PLD/FT) não afeta apenas os bancos. Muitos sujeitos obrigados também precisam implantar medidas de compliance de PLD, como escritórios de advocacia, imobiliárias, operadores financeiros, empresas de investimento e prestadores ligados a criptoativos. O essencial não é ter “papel”, mas um sistema aplicável: manual de PLD, avaliação de riscos, KYC/UBO, treinamento, monitoramento e evidências.
Analisamos se a sua atividade se enquadra como sujeito obrigado e quais medidas de PLD/FT você precisa implantar conforme o seu risco, a sua operação e o seu setor.
Implantação de controles sobre o cliente, o beneficiário final, o encargo, os pagamentos de terceiros, as operações societárias e a conservação de documentos.
Controles para operações de alto valor, análise da origem dos fundos, identificação dos intervenientes e protocolos de escalonamento.
KYC reforçado, revisão da operação, abordagem por jurisdição, rastreabilidade e adaptação do sistema de PLD/FT aos modelos cripto.
Se você precisa implantar um sistema completo, pode consultar nossos serviços de PLD/FT, o manual de PLD, a avaliação de riscos, a auditoria de PLD/FT ou o relatório de perito externo.
Conte-nos sua situação e explicamos como podemos ajudar você a cumprir a PLD/FT de forma operacional.
A prevenção à lavagem de dinheiro e ao financiamento do terrorismo na Espanha é regulada principalmente pela Lei 10/2010, de 28 de abril, de prevenção à lavagem de dinheiro e ao financiamento do terrorismo, e pelo seu regulamento, o Real Decreto 304/2014, de 5 de maio. As duas normas transpõem as diretivas europeias de AML (atualmente no âmbito da quarta e da quinta Diretiva AML) e estabelecem um sistema de abordagem baseada em risco para os sujeitos obrigados.
A Lei 10/2010 define a lista de sujeitos obrigados: instituições de crédito, seguradoras, gestoras de fundos, empresas de investimento, notários, advogados, auditores, corretores de imóveis, cassinos e operadores de jogos, comerciantes de bens de alto valor (joias, arte, veículos de luxo) e, desde a transposição da 5ª AMLD, os prestadores de serviços de criptoativos (PSAV). Cada categoria tem obrigações específicas, proporcionais ao risco inerente à sua atividade.
O Serviço Executivo da Comissão de Prevenção à Lavagem de Dinheiro e Infrações Monetárias (SEPBLAC) é a Unidade de Inteligência Financeira (UIF) espanhola e o principal supervisor em matéria de PLD/FT. Emite guias de referência e diretrizes setoriais e realiza inspeções nos sujeitos obrigados. Suas recomendações sobre avaliação de riscos, KYC e rastreabilidade documental devem ser obrigatoriamente consideradas por qualquer sistema de PLD que queira passar em uma revisão.
O sistema de prevenção exige, no mínimo: diligência devida no conhecimento do cliente (KYC), identificação e verificação do beneficiário final (UBO) de acordo com os limites legais (25% no caso geral), monitoramento contínuo da relação de negócios e das operações, comunicação de operações suspeitas ao SEPBLAC quando cabível e um órgão de controle interno (OCI) que supervisione o sistema e garanta sua atualização. O descumprimento dessas obrigações está sujeito a um regime sancionador específico, com sanções que podem chegar a 10 milhões de euros ou a 10% dos recursos próprios.
A entrada em vigor do Regulamento MiCA (Markets in Crypto-Assets) e a evolução do marco AMLD impõem novas obrigações aos prestadores de serviços de criptoativos: registro perante a CNMV, KYC robusto, monitoramento de wallets e operações e adequação às normas da Travel Rule. Se a sua atividade inclui criptoativos, o sistema de PLD/FT deve estar expressamente adaptado a esse marco.
Normas de referência, com link para o texto oficial:
Normas e links revisados em .
65 páginas nesta área, agrupadas por tema.
Serviços principais
Exame anual independente do seu sistema de PLD/FT (art. 28 da Lei 10/2010), com amostragem, achados e plano de medidas corretivas.
Como auditamos seus controles de PLD/FT, dossiês de KYC/KYB e monitoramento, com relatório de achados e plano de remediação.
Redação e atualização do manual de PLD/FT sob medida: KYC/KYB, avaliação de riscos, monitoramento, SARs e governança.
Quem pode ser representante perante o SEPBLAC, quais funções exerce e como é designado com o Formulário F22, com o nosso suporte.
Como elaboramos e revisamos a análise de risco de PLD por escrito exigida pela Lei 10/2010 e pelo Real Decreto 304/2014.
Nossa equipe faz o KYC dos seus clientes, com dossiê documentado por cliente, e a sua entidade decide quem aceita.
O que você pode terceirizar da unidade técnica de PLD hoje e com o AMLR, e quais decisões ficam na sua entidade.
Terceirização da PLD/FT na Espanha: KYC, beneficiário final, manual, treinamento e evidências, com as decisões-chave na sua empresa.