Settore investimenti
UBO + monitoraggio delle operazioni
«Strutture complesse e operazioni transfrontaliere: il sistema AML/CFT deve dimostrare adeguata verifica della clientela e monitoraggio continuo, con evidenze.»
Rispetta la normativa AML/CFT senza rallentare la tua operatività: progettiamo un sistema che il tuo team può applicare (KYC/UBO, monitoraggio, manuale, formazione, OCI e audit).
Sei un soggetto obbligato? Diagnosi AML/CFT gratuita
Raccontaci la tua situazione e ti diciamo che cosa devi implementare.
Sei elementi che compongono un sistema AML/CFT applicabile, verificabile e proporzionato al rischio.
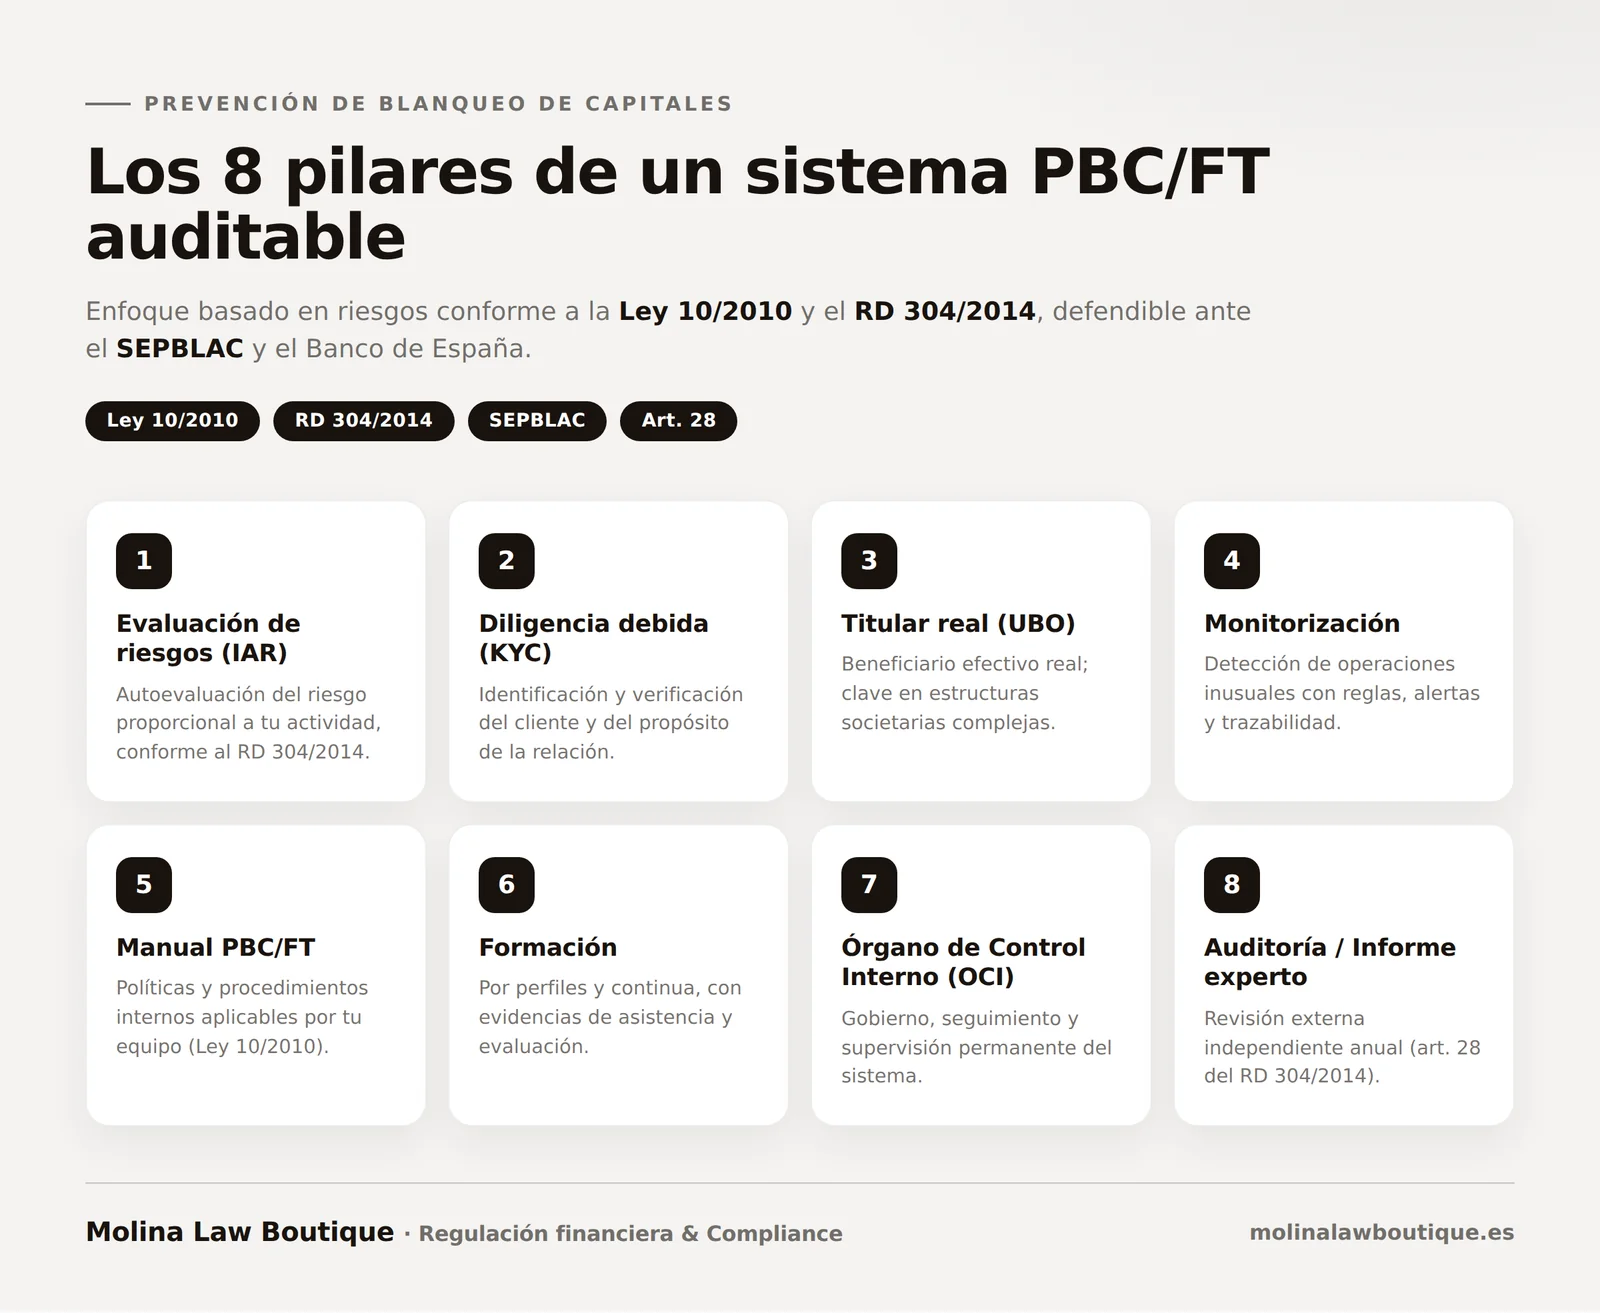
Relazione di autovalutazione del rischio ai sensi del RD 304/2014 e delle linee guida del SEPBLAC, con controlli proporzionati al profilo di rischio reale della tua attività.
Verifica dell’efficacia dei controlli e delle evidenze: KYC/EDD, monitoraggio continuo, reporting all’OCI e piena tracciabilità documentale del sistema.
Documento obbligatorio con misure, procedure interne, ruoli e flussi per rispettare la Legge 10/2010 e il RD 304/2014.
Sessioni pratiche per i team esposti: individuazione dei segnali, obblighi, casi reali ed evidenze di formazione.
Revisione annuale indipendente (art. 28 della Legge 10/2010) con carenze riscontrate e raccomandazioni di miglioramento.
Preparazione della documentazione e delle risposte davanti a SEPBLAC, CNMV e Banca di Spagna: coerenza, tempistiche ed evidenze.
Se non hai un team o vuoi rafforzarlo, ci occupiamo delle funzioni di prevenzione del riciclaggio che si possono delegare. La tua società resta responsabile e prende le decisioni chiave.
Identificazione, titolare effettivo, PEP e sanzioni, origine dei fondi e revisione periodica. Fascicolo pronto in 24 ore lavorative.
Ci occupiamo delle attività di analisi che si possono delegare, nel rispetto di quanto richiedono il RD 304/2014 e l’AMLR.
Ti aiutiamo a designarlo con il modulo F22 e lo supportiamo nello svolgimento delle sue funzioni.
Avviamo l’OCI o lo miglioriamo: funzionamento, verbali ed evidenze per il SEPBLAC.
Ci facciamo carico dell’intera compliance: manuale, analisi del rischio, KYC, formazione, OCI e supporto davanti al SEPBLAC.
Prepariamo la documentazione e ti accompagniamo durante l’ispezione e nelle richieste di informazioni.
Lavori già con un fornitore? Rivediamo il tuo contratto di esternalizzazione del KYC per adeguarlo all’art. 18 dell’AMLR, che si applica dal 10 luglio 2027.
Richiedi un preventivo senza impegnoStrutture complesse, operazioni transfrontaliere, KYC rafforzato o semplicemente voglia di fare le cose bene: ogni settore ha il suo approccio.
«Strutture complesse e operazioni transfrontaliere: il sistema AML/CFT deve dimostrare adeguata verifica della clientela e monitoraggio continuo, con evidenze.»
«Progettiamo controlli e strumenti di rilevazione per operazioni insolite o sospette, con criteri coerenti e tracciabilità.»
«Protocolli interni per identificare, valutare il rischio e documentare le decisioni prima che un’operazione diventi un problema.»
«La chiave è l’efficacia operativa: procedure applicabili, formazione per ruolo e audit periodici del sistema AML/CFT.»
L’inadempimento non comporta solo sanzioni: può bloccare l’operatività, i rapporti bancari e la reputazione.
Il costo della non conformità può essere altissimo: oltre alla reputazione, l’inadempimento si traduce in pesanti sanzioni economiche.
Rischio di «de-risking»: banche e fornitori possono limitare o interrompere il rapporto se rilevano carenze nel KYC/UBO, nel monitoraggio o nella tracciabilità.
Operatività a rischio: conti, fornitori, onboarding e chiusure possono bloccarsi se mancano controlli ed evidenze di prevenzione del riciclaggio di denaro.
| Gravità | Importo della sanzione | Base o alternativa |
|---|---|---|
| Sanzioni lievi | fino a 60.000 € | Inadempimenti di minore entità o senza impatto apprezzabile sul sistema di prevenzione. |
| Sanzioni gravi | 60.000 € – 5.000.000 € | Oppure il 10% delle risorse totali dell’impresa. |
| Sanzioni molto gravi | 150.000 € – 10.000.000 € | Oppure il 10% dei fondi propri dell’ente. |
Redigiamo noi per te la relazione di prevenzione del riciclaggio di denaro: manuale, valutazione dei rischi, KYC/UBO, controlli, formazione e audit periodici.
L’AML/CFT è l’insieme di misure e controlli per impedire che il sistema finanziario o determinati settori vengano usati per riciclare denaro o finanziare attività illecite.
L’idea chiave è dimostrare un approccio basato sul rischio: identificare i clienti, conoscere il titolare effettivo (UBO), monitorare le operazioni e documentare le decisioni con evidenze.
Dipende dall’attività. La pagina AML/CFT di Molina Law Boutique mette in evidenza settori particolarmente sensibili come investimenti/gestori, finanziario, legale, lusso, immobiliare, fondazioni/associazioni, gioco e assicurazioni.
Se gestisci fondi, fai da intermediario in operazioni rilevanti o lavori con strutture complesse, conviene verificare al più presto se rientri tra i soggetti obbligati.
Implementare un sistema AML/CFT applicabile: KYC/UBO, manuale AML/CFT, autovalutazione dei rischi, monitoraggio, formazione, OCI e audit periodici.
La differenza tra «rispettare» e «rispettare bene» sta nelle evidenze: registri, tracciabilità e criteri coerenti.
L’inadempimento può comportare sanzioni economiche e danni reputazionali.
L’AML/CFT si concretizza in modo diverso a seconda del rischio di ciascun settore. Esempi:
L’organo di controllo interno (OCI) coordina, supervisiona e monitora il sistema di prevenzione del riciclaggio di denaro, garantendo che le politiche vengano eseguite e che le lacune vengano corrette.
Senza un OCI attivo, di solito a venire meno è la «governance» del sistema: decisioni, escalation, follow-up ed evidenze.
Un sistema AML/CFT non è «carta»: è un insieme di controlli applicabili che il tuo team può eseguire e che lasciano evidenze. La chiave è l’approccio basato sul rischio: identificare, valutare, mitigare e documentare le decisioni (KYC/UBO, monitoraggio, escalation e conservazione dei documenti).
Ridurre il rischio di riciclaggio e di finanziamento del terrorismo con politiche interne chiare, criteri coerenti e tracciabilità. Un buon sistema AML/CFT aiuta a proteggere l’operatività, la reputazione e i rapporti bancari.
Adeguata verifica della clientela (KYC), identificazione del titolare effettivo (UBO), classificazione del rischio, screening (PEP/sanzioni, ove applicabile), monitoraggio continuo e canale di escalation interna.
Non basta avere un manuale: bisogna saper dimostrare di applicarlo. Registri, alert, revisioni periodiche, verbali dell’OCI e decisioni motivate sono di solito le prime cose che si controllano negli audit AML/CFT.
Se vuoi implementare l’antiriciclaggio in modo operativo (senza frenare il business), consulta i nostri servizi AML/CFT o, se ti serve una revisione indipendente, la relazione dell’esperto esterno.
I 10 controlli che deve rispettare ogni soggetto obbligato dalla Legge 10/2010, con l’evidenza che serve per ciascuno. Da tenere sempre a portata di mano e da condividere con il tuo team.
Niente spam. La tua email viene usata solo per inviarti questa checklist e, occasionalmente, aggiornamenti normativi AML/CFT rilevanti.
La checklist si sta scaricando in questo momento. Se non parte in automatico, clicca qui.
Dopo averlo letto, ti serve aiuto per mettere in pratica alcuni dei passaggi? Scrivici direttamente:
Un sistema AML/CFT efficace non è un documento: è un insieme di decisioni ripetibili (KYC, UBO, rischio, monitoraggio ed escalation) con tracciabilità. Ecco un «pannello» visivo per capire come si concretizza nella pratica la prevenzione del riciclaggio di denaro.
 1) Ingresso
L’obiettivo dell’antiriciclaggio non è «chiedere documenti»: è capire il profilo del cliente e lo scopo del rapporto, e documentare una decisione coerente con il rischio.
 2) Titolare effettivo
Nell’AML/CFT l’UBO non è una formalità: è la base per individuare il controllo reale, i conflitti e l’opacità nelle strutture complesse.
 3) Continuità
Regole, soglie e criteri coerenti. Alert con analisi, chiusura e tracciabilità: questo è un AML/CFT «verificabile».
 4) Governance
L’OCI e gli audit periodici trasformano l’AML/CFT in un sistema reale: follow-up, correzioni, reporting ed evidenze.
 Decisione rapida
KYC standard + UBO di base + revisione periodica ragionevole.
Controlli rafforzati + monitoraggio con regole + evidenze delle decisioni.
Adeguata verifica rafforzata + origine dei fondi + escalation interna + monitoraggio intensivo.
Verifica coerente con il rischio, scopo del rapporto e aggiornamento periodico.
Fascicolo KYC, profilo di rischio, data di revisione e motivazione delle eccezioni.
Individuare il controllo reale, soprattutto nelle strutture complesse o transfrontaliere.
Organigrammi, dichiarazioni, verifiche e ricostruzione ragionata del «percorso» fino all’UBO.
Rilevazione di pattern insoliti, analisi coerente e chiusura degli alert.
Registro di alert, analisi, decisioni, escalation e revisioni di regole/soglie.
Applicare misure rafforzate quando il rischio lo richiede e documentare la conclusione.
Documentazione di supporto, logica di verifica e tracciabilità della revisione.
Governance del sistema AML/CFT: follow-up, reporting e misure correttive.
Verbali, piano annuale, KPI, relazioni di audit e piano di rimedio.
Usali per adeguare le misure e giustificare l’adeguata verifica rafforzata quando necessario.
Se stai implementando l’antiriciclaggio, questi termini compaiono nei manuali, negli audit e nell’operatività quotidiana. Capirli bene aiuta a progettare controlli applicabili e a generare evidenze.
Quadro di controlli per identificare, valutare e mitigare i rischi con criteri coerenti e tracciabilità.
Identificazione e verifica del cliente, scopo del rapporto e aggiornamento periodico in base al rischio.
Una o più persone che controllano realmente l’ente o traggono beneficio dall’operazione. Fondamentale nelle strutture complesse.
Assegnare controlli proporzionati al rischio: non tutti i clienti/operazioni richiedono lo stesso livello di controllo, ma tutto deve essere motivato.
Rilevazione di pattern insoliti, analisi, escalation e chiusura degli alert con tracciabilità.
Misure aggiuntive quando il rischio lo richiede: più verifiche, più documentazione di supporto e maggiore intensità di monitoraggio.
Documentare in modo ragionevole da dove proviene il denaro (e, ove necessario, il patrimonio) nelle operazioni sensibili.
Supervisiona il sistema AML/CFT: follow-up, reporting, escalation e correzioni per mantenerlo «vivo».
Revisioni periodiche per verificare che i controlli funzionino, individuare le lacune e applicare misure correttive.
COMPLIANCE CONTROL CENTER · AML/CFT
Per i soggetti obbligati, un buon sistema antiriciclaggio si dimostra con l’esecuzione: KYC, UBO, monitoraggio, OCI e audit. Questo pannello riassume come si presenta un AML/CFT «vivo» e difendibile.
Un approccio basato sul rischio assegna misure proporzionate e motivate.
La prevenzione del riciclaggio di denaro e del finanziamento del terrorismo (AML/CFT) non riguarda solo le banche. Anche molti soggetti obbligati devono adottare misure di compliance antiriciclaggio, come studi legali, agenzie immobiliari, operatori finanziari, imprese di investimento e fornitori legati alle cripto-attività. La chiave non è avere «carta», ma un sistema applicabile: manuale AML/CFT, valutazione dei rischi, KYC/UBO, formazione, monitoraggio ed evidenze.
Analizziamo se la tua attività rientra tra i soggetti obbligati e quali misure AML/CFT devi implementare in base al tuo rischio, alla tua operatività e al tuo settore.
Implementazione di controlli su cliente, titolare effettivo, incarico, pagamenti di terzi, operazioni societarie e conservazione dei documenti.
Controlli per operazioni di alto valore, analisi dell’origine dei fondi, identificazione delle parti coinvolte e protocolli di escalation.
KYC rafforzato, revisione dell’operatività, approccio per giurisdizione, tracciabilità e adattamento del sistema AML/CFT ai modelli cripto.
Se ti serve implementare un sistema completo, puoi consultare i nostri servizi AML/CFT, il manuale antiriciclaggio, la valutazione dei rischi, l’audit AML/CFT o la relazione dell’esperto esterno.
Raccontaci la tua situazione e ti spieghiamo come possiamo aiutarti a rispettare l’AML/CFT in modo operativo.
La prevenzione del riciclaggio di denaro e del finanziamento del terrorismo in Spagna è disciplinata principalmente dalla Legge 10/2010, del 28 aprile, sulla prevenzione del riciclaggio di denaro e del finanziamento del terrorismo, e dal suo regolamento di attuazione, il Real Decreto 304/2014, del 5 maggio. Entrambe le norme recepiscono le direttive europee AML (attualmente nel quadro della quarta e della quinta direttiva AML) e stabiliscono un sistema fondato sull’approccio basato sul rischio per i soggetti obbligati.
La Legge 10/2010 delimita l’elenco dei soggetti obbligati: enti creditizi, compagnie assicurative, gestori di fondi, imprese di investimento, notai, avvocati, revisori, agenti immobiliari, casinò e operatori di gioco, commercianti di beni di alto valore (gioielli, arte, auto di lusso) e, dal recepimento della 5ª AMLD, i prestatori di servizi per le cripto-attività (PSAV). Ogni categoria ha obblighi specifici, proporzionati al rischio inerente alla sua attività.
Il Servizio esecutivo della Commissione per la prevenzione del riciclaggio di denaro e delle infrazioni monetarie (SEPBLAC) è l’Unità di informazione finanziaria (UIF) spagnola e il principale supervisore in materia di AML/CFT. Emana guide di riferimento e linee guida settoriali e svolge ispezioni presso i soggetti obbligati. Le sue raccomandazioni su valutazione dei rischi, KYC e tracciabilità documentale vanno seguite con la massima attenzione da qualsiasi sistema AML/CFT che voglia superare una verifica.
Il sistema di prevenzione richiede, come minimo: adeguata verifica della clientela (KYC), identificazione e verifica del titolare effettivo (UBO) secondo le soglie di legge (25% nel caso generale), monitoraggio continuo del rapporto d’affari e delle operazioni, segnalazione al SEPBLAC delle operazioni sospette quando necessario e un organo di controllo interno (OCI) che supervisioni il sistema e ne garantisca l’aggiornamento. L’inosservanza di questi obblighi è soggetta a uno specifico regime sanzionatorio, con sanzioni che possono arrivare a 10 milioni di euro o al 10% dei fondi propri.
L’entrata in vigore del Regolamento MiCA (Markets in Crypto-Assets) e l’evoluzione del quadro AMLD impongono nuovi obblighi ai prestatori di servizi per le cripto-attività: registrazione presso la CNMV, KYC solido, monitoraggio di wallet e operazioni e adeguamento alla normativa sulla Travel Rule. Se la tua attività comprende cripto-attività, il sistema AML/CFT deve essere adattato espressamente a questo quadro.
Normativa di riferimento, con link al testo ufficiale:
Normativa e link verificati a .
65 pagine in quest’area, raggruppate per argomento.
Servizi principali
Esame annuale e indipendente del tuo sistema antiriciclaggio: campionamento, rilievi e piano di misure correttive.
Revisione indipendente di controlli, KYC/KYB e monitoraggio, con relazione sui rilievi e piano di remediation difendibile davanti al SEPBLAC.
Manuale AML/CFT su misura per i soggetti obbligati in Spagna: politiche, KYC/KYB, valutazione dei rischi, monitoraggio, SOS e governance.
Chi può essere rappresentante presso il SEPBLAC, quali funzioni ha e come si designa con il Modulo F22, con il nostro supporto.
Come elaboriamo e rivediamo l’analisi del rischio antiriciclaggio scritta richiesta dalla Legge 10/2010 e dal RD 304/2014.
Il nostro team gestisce il KYC dei tuoi clienti: identificazione, titolare effettivo, PEP e sanzioni, con un fascicolo documentato per ognuno.
Rafforziamo la tua unità tecnica con un team esterno: attività delegabili, contratto con il fornitore e adeguamento all’art. 18 dell’AMLR.
Un team specializzato assume l’operatività AML/CFT: procedure, KYC, titolare effettivo, formazione ed evidenze.