Zahlungsinstitute
Lizenz als Zahlungsinstitut Schritt für Schritt
„Wir begleiten Sie von der Definition des Modells bis zur Zulassung: Gesellschaftsstruktur, Kapital, Handbuch zur internen Kontrolle und Tätigkeitsprogramm.“
Rechtsberatung für Fintech-Unternehmen, die mit regulatorischer Absicherung tätig sein wollen: Lizenzen als Zahlungsinstitut oder E-Geld-Institut, Zulassung bei der Banco de España, PSD2-Compliance, Open Banking und DORA.
Sie starten ein Fintech? Kostenlose rechtliche Ersteinschätzung
Schildern Sie uns Ihr Geschäftsmodell, und wir sagen Ihnen, welche Lizenz Sie brauchen (EP, EMI, PISP/AISP).
Sechs Säulen, um Ihr Fintech mit Lizenz, Compliance und regulatorischer Sicherheit zu starten und zu betreiben.
Vollständiges Verfahren bei der Banco de España: Tätigkeitsprogramm, Gesellschaftsstruktur, Mindestkapital, Handbuch zur internen Kontrolle und Richtlinien zur Sicherung der Kundengelder.
Zulassungsantrag als EMI: Kapitalanforderungen, Safeguarding-Regime, AML/CFT-Richtlinien, DORA-Compliance und eine auf die Aufsicht zugeschnittene Governance-Struktur.
Starke Kundenauthentifizierung (SCA), Vorfallmanagement, Reporting an die Banco de España und Verträge mit Kreditinstituten.
Regulatorische Einordnung von Zahlungsauslöse- und Kontoinformationsdiensten: Registrierung, technische Anforderungen und Vereinbarungen mit Banken.
AML/CFT, interne Richtlinien, internes Kontrollorgan, Risikolandkarte und laufende Unterstützung bei Prüfungen der Banco de España.
IKT-Risikomanagement, Kontinuitätsrichtlinie, Vorfallregister, Bewertung kritischer Dienstleister und aufsichtliches Reporting.
Zahlungsinstitute, EMIs, PISPs, AISPs oder Fintechs in der Startphase: Jedes Modell hat gegenüber der Banco de España eigene Anforderungen, Fristen und Nachweise.
„Wir begleiten Sie von der Definition des Modells bis zur Zulassung: Gesellschaftsstruktur, Kapital, Handbuch zur internen Kontrolle und Tätigkeitsprogramm.“
„Wir erstellen den vollständigen Antrag für die EMI-Lizenz: Kapital, Sicherung der Kundengelder, AML-Richtlinie, DORA und eine für die Aufsicht geeignete Governance-Struktur.“
„Wir strukturieren die regulatorische Einordnung von Zahlungsauslöse- und Kontoinformationsdiensten: Registrierung, technische Anforderungen und Verträge mit Banken.“
„Wir führen das Compliance-System ein und halten es aktuell: AML/CFT, DORA, interne Richtlinien, Kontrollorgan und Unterstützung bei Prüfungen.“
Ohne Lizenz tätig zu sein, gegen PSD2 zu verstoßen oder DORA nicht umzusetzen, hat direkte aufsichtsrechtliche Folgen: Einstellung der Tätigkeit, Sanktionen und Verlust von Partnern.
Zahlungsdienste ohne Lizenz der Banco de España zu erbringen, ist ein sehr schwerer Verstoß: sofortiger Stopp der Tätigkeit und Sanktionen in Millionenhöhe.
DORA ist seit Januar 2025 verpflichtend: Finanzunternehmen und kritische IKT-Dienstleister müssen ihre operationale Resilienz nachweisen, sonst drohen aufsichtliche Maßnahmen.
Banken und Partner verlangen eine aktive Lizenz, bevor sie ein Fintech integrieren: Ohne sie bleiben Geschäftsvereinbarungen auf unbestimmte Zeit blockiert.
Tätigkeit ohne Lizenz: sehr schwerer Verstoß mit sofortiger Einstellung, hohen Geldbußen und persönlicher Haftung der Geschäftsleiter.
Technische Verstöße gegen PSD2 (SCA, Vorfallmanagement) haben direkte aufsichtsrechtliche Folgen und blockieren Integrationen mit Banken.
Investoren werten den regulatorischen Status als Investitionskriterium: Eine beantragte oder bereits erteilte Lizenz beschleunigt die Finanzierungsrunde und verbessert die Bewertung.
Wir helfen Ihnen, die richtige Lizenz zu bestimmen, die Zulassung bei der Banco de España zu beantragen, die PSD2/DORA-Compliance einzuführen und mit voller regulatorischer Sicherheit tätig zu sein.
Ein Zahlungsinstitut ist eine juristische Person, die zur gewerbsmäßigen Erbringung von Zahlungsdiensten zugelassen ist: Überweisungen, Lastschriften, Kartenzahlungen, Finanztransfers (Remittances) oder Zahlungsauslösedienste.
Wenn Ihr Fintech regelmäßig Gelder Dritter verwaltet oder Zahlungen in der EU abwickelt, brauchen Sie vor dem Start eine Lizenz der Banco de España.
Das E-Geld-Institut (EMI) darf neben Zahlungsdiensten auch E-Geld ausgeben. Das Zahlungsinstitut (EP) erbringt nur Zahlungsdienste.
Wenn Ihr Modell Wallets, Prepaid-Karten oder im Namen des Kunden gespeicherte Guthaben umfasst, brauchen Sie eine EMI-Lizenz.
PSD2 legt den Rechtsrahmen für Zahlungsdienste in Europa fest:
Die DORA-Verordnung (Digital Operational Resilience Act) ist seit Januar 2025 für alle regulierten Finanzunternehmen in der EU und ihre kritischen IKT-Dienstleister verbindlich.
Sie verlangt einen Rahmen für das IKT-Risikomanagement, eine Kontinuitätsrichtlinie, die Erfassung und Meldung von Vorfällen, Resilienztests und die Überwachung externer Technologiedienstleister.
Es handelt sich um zwei nach PSD2 regulierte Dienstleister:
Beide erfordern eine Registrierung bei der Banco de España und die Erfüllung spezifischer technischer und vertraglicher Anforderungen.
Die gesetzliche Frist beträgt 3 Monate ab vollständigem Antrag; in der Praxis kann das Verfahren 6 bis 12 Monate dauern.
Das erforderliche Mindestkapital liegt je nach angebotenen Diensten zwischen 20.000 € und 125.000 €. Ein gut vorbereiteter Antrag verkürzt die Fristen erheblich und reduziert zusätzliche Auskunftsersuchen.
Grundsätzlich nein. Zahlungsdienste ohne vorherige Zulassung zu erbringen, ist ein sehr schwerer Verstoß.
Die übliche Alternative während des Verfahrens ist eine Tätigkeit unter dem Dach eines bereits zugelassenen Zahlungsinstituts, über eine Agentenvereinbarung oder einen regulierten Vertrieb.
Mit eigener Lizenz kontrollieren Sie Ihren Betrieb, die Beziehung zur Aufsicht, die europäische Expansion (EU-Pass) und Ihre Bewertung gegenüber Investoren. Als Agent hängen Sie von Richtlinien, Fristen und Entscheidungen des Hauptinstituts ab.
Die eigene Lizenz ist ein strategischer Vermögenswert: Sie stärkt Ihre Verhandlungsposition gegenüber Banken und Partnern sowie in Finanzierungsrunden.
Eine Fintech-Lizenz zu erhalten heißt nicht nur, „Unterlagen einzureichen“: Es ist ein Prozess, der ein klar definiertes Geschäftsmodell, eine solide regulatorische Struktur und ein Compliance-Programm erfordert, das vom ersten Tag an funktioniert.
Sie soll sicherstellen, dass Unternehmen, die Gelder Dritter verwalten, Zahlungen abwickeln oder E-Geld ausgeben, mit angemessenen Kontrollen, Nutzerschutz und laufender Aufsicht tätig sind.
Sicherung der Kundengelder, starke Kundenauthentifizierung (SCA), Vorfallmanagement, IKT-Resilienz (DORA), AML/CFT, Reporting an die Aufsicht und Transparenz gegenüber den Nutzern.
Ein gut vorbereiteter Antrag, vom ersten Tag an anwendbare Richtlinien, eine gelebte interne Governance und Compliance-Nachweise beschleunigen die Zulassung und tragen den laufenden Betrieb.
Wenn Sie eine Fintech-Lizenz oder Unterstützung bei der regulatorischen Compliance brauchen, sehen Sie sich unsere Fintech-Leistungen an oder fordern Sie ein Angebot an.
| Pflicht | Was erwartet wird | Typische Nachweise |
|---|---|---|
| Zulassung / Registrierung | Vor Aufnahme von Zahlungsdiensten eine EP- oder EMI-Lizenz oder eine Registrierung als PISP/AISP erhalten. | Vollständiger Antrag, Entscheidung der Banco de España, Eintragung im amtlichen Register. |
| Sicherung der Kundengelder (Safeguarding) | Kundengelder je nach anwendbarem Regime (EP oder EMI) trennen und schützen. | Getrenntes Konto, Versicherungspolice oder Bankgarantie, regelmäßiges Reporting. |
| PSD2 / SCA | Starke Authentifizierung, Vorfallmanagement, Transparenz und Zugang zu Bank-APIs. | SCA-Richtlinie, Vorfallregister, Verträge mit Banken, Reporting an die Aufsicht. |
| DORA | Digitale operationale Resilienz: IKT-Risikomanagement, Kontinuität und kritische Dienstleister. | IKT-Rahmen, Kontinuitätsrichtlinie, Vorfallregister, Dienstleisterbewertung, Tests. |
| AML/CFT + Audit | KYC, Monitoring, Reporting und Governance des Systems zur Geldwäscheprävention. | AML-Handbuch, KYC-Akten, Alarme, OCI-Protokolle, regelmäßige Audits. |
| Kriterium | Zahlungsinstitut (EP) | E-Geld-Institut (EMI) |
|---|---|---|
| Mindestkapital | 20.000 € – 125.000 € je nach erbrachten Zahlungsdiensten | 350.000 € |
| Gibt E-Geld aus | Nein | Ja – Wallets, elektronische Geldbörsen und gespeicherte Guthaben |
| Zahlungsdienste | Ja: Überweisungen, Lastschriften, Kartenzahlungen, Finanztransfers und Zahlungsauslösung | Ja: alle Dienste eines EP, zusätzlich die Ausgabe von E-Geld |
| Typische Anwendungsfälle | Payment Gateway, Finanztransfers, Acquiring, PISP/AISP | Wallets, elektronische Geldbörsen, Prepaid-Karten, Kundenguthaben |
| EU-Pass | Ja, für die Tätigkeit in der gesamten EU | Ja, für die Tätigkeit in der gesamten EU |
| Aufsichtsbehörde | Banco de España | Banco de España |
| Rechtsgrundlage | Königliches Gesetzesdekret 19/2018 (Umsetzung der PSD2) | Gesetz 21/2011 vom 26. Juli über E-Geld |
Der Praxisleitfaden, mit dem wir gemeinsam mit unseren Mandanten einen soliden Antrag bei der Banco de España vorbereiten: EP- oder EMI-Lizenz oder Registrierung als PISP/AISP, mit PSD2/DORA-Compliance vom ersten Tag an.
Schildern Sie uns Ihr Fintech-Geschäftsmodell, und wir erklären Ihnen, welche Lizenz Sie brauchen und wie Sie sie erhalten.
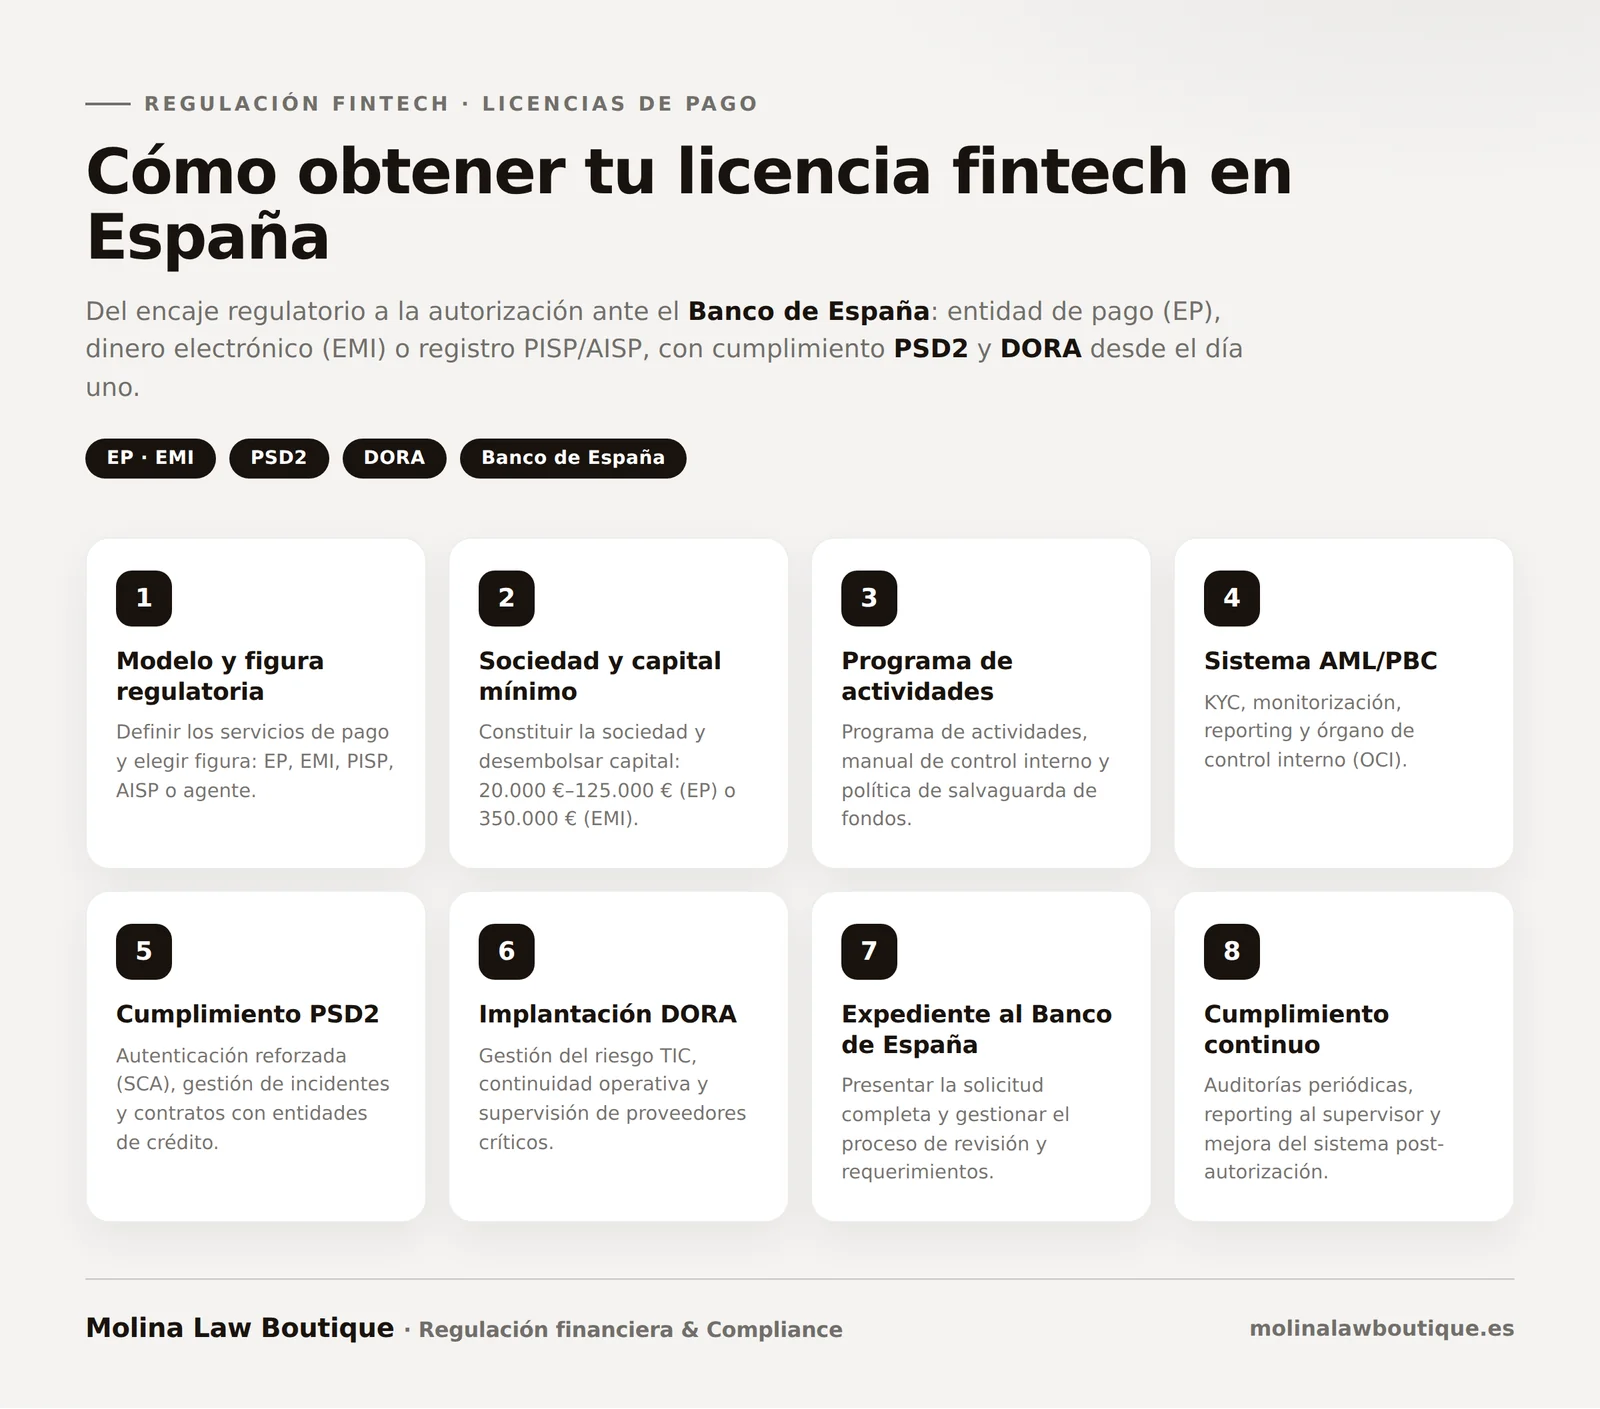
Die Regulierung von Fintech-Unternehmen in Spanien stützt sich auf das Gesetz 16/2009 über Zahlungsdienste, das Königliche Gesetzesdekret 19/2018 (Umsetzung der PSD2), die Vorschriften zum E-Geld und seit 2025 auf die DORA-Verordnung über die digitale operationale Resilienz. Die Banco de España, die spanische Zentralbank, ist die Aufsichtsbehörde, die Zahlungsinstitute, E-Geld-Institute, PISPs und AISPs zulässt und registriert.
Zahlungsinstitute (EP) brauchen eine Zulassung der Banco de España, um gewerbsmäßig Zahlungsdienste zu erbringen. E-Geld-Institute (EMI) benötigen eine zusätzliche Lizenz, um E-Geld auszugeben. Für beide gelten Anforderungen an Kapital, Sicherung der Kundengelder, interne Governance und AML/CFT-Compliance.
Die PSD2-Richtlinie legt den Rechtsrahmen für Zahlungsdienste in Europa fest, einschließlich der starken Kundenauthentifizierung (SCA), des Zugangs zu Bankkonten über offene APIs (Open Banking) und neuer Dienstleister wie PISP und AISP. Ihre Einhaltung ist Voraussetzung, um tätig zu sein und Integrationen mit Kreditinstituten aufrechtzuerhalten.
Die DORA-Verordnung verlangt seit Januar 2025, dass alle regulierten Finanzunternehmen (einschließlich EP und EMI) und ihre kritischen IKT-Dienstleister einen Rahmen für das IKT-Risikomanagement, eine Kontinuitätsrichtlinie, ein Vorfallregister und die Überwachung externer Technologiedienstleister nachweisen.
Maßgebliche Vorschriften, mit Link zum amtlichen Text:
Vorschriften und Links im geprüft.
58 Seiten in diesem Bereich, nach Themen gruppiert.
Wichtigste Leistungen
Zulassung als Zahlungsinstitut bei der Banco de España: Einordnung, Kapital, Antrag, Safeguarding und AML/CFT.
Zulassung als E-Geld-Institut bei der Banco de España: Voraussetzungen, Kapital, Fristen, Safeguarding und AML/CFT.
Zulassung als Kreditinstitut bei Banco de España und EZB: 18 Mio. € Kapital, Antrag, Fit & Proper, Fristen und AML/KYC.
CNMV-Zulassung als PSFP, ECSP-Verordnung, AML/CFT und Anlegerschutz für Crowdlending-Plattformen in Spanien.
Bestellung, Eintragung im Sonderregister der Banco de España, Haftung und Kontrollen für Agenten von Zahlungsinstituten.
Zulassung der Zweigniederlassung einer Nicht-EU-Bank durch die Banco de España: Dotationskapital, Geschäftsleiter, Fristen und CRD VI.