Von „Pflichterfüllung auf dem Papier“ zu prüfbaren Nachweisen
„Wir machen aus Richtlinien und Handbüchern tatsächlich durchgeführte Kontrollen: Stichproben, Nachvollziehbarkeit und ein Abhilfeplan mit Fristen.“

Unabhängige Prüfung im Bereich AML/CFT nach dem Gesetz 10/2010 und dem Königlichen Dekret 304/2014. Wir bewerten die operative Wirksamkeit Ihres Systems (nicht nur die Dokumentation), decken Lücken auf und hinterlassen Ihnen einen Plan für Abhilfemaßnahmen, der vor dem SEPBLAC und dem internen Kontrollorgan (OCI) Bestand hat.
„Wir machen aus Richtlinien und Handbüchern tatsächlich durchgeführte Kontrollen: Stichproben, Nachvollziehbarkeit und ein Abhilfeplan mit Fristen.“
„Wir liefern einen Bericht, mit dem Sie arbeiten können: was nicht funktioniert, warum, welches Risiko daraus entsteht und wie die Lücke mit Nachweisen geschlossen wird.“
„Wir prüfen die Vollständigkeit der Unterlagen, den wirtschaftlich Berechtigten (UBO) und die Aufbewahrung: Der Bericht muss einem Auskunftsersuchen standhalten.“
„Wir testen Risikoszenarien, um zu prüfen, ob die Software richtig alarmiert und ob die Bearbeitung dokumentiert wird.“
Jährliche unabhängige Prüfung des internen Kontrollsystems: operative Wirksamkeit, Nachweise und Verbesserungsvorschläge.
Es handelt sich um eine umfassende, unabhängige und dokumentierte Überprüfung der Richtlinien, Verfahren und internen Kontrollen des Unternehmens zur Prävention von Geldwäsche.
Stichprobenprüfung von Kundenakten: formale Identifizierung, UBO/wirtschaftlich Berechtigter, Profil, Risiko und Aufbewahrung der Unterlagen.
Finanzinstitute wie Banken und Versicherungen. Freiberufler und Berater wie Abschlussprüfer und externe Buchhalter. Risikobranchen und andere Verpflichtete.
Prüfung von Inhalten und Nachweisen: aktuelle, rollenspezifische Schulung mit überprüfbarer Dokumentation.
Priorisierte Feststellungen + Plan mit Zeitplan: Verantwortliche, Nachweise und Nachverfolgung, um Lücken zu schließen.
Die Prüfung findet mindestens jährlich statt. Um bei einem Auskunftsersuchen abgesichert zu sein, reicht es nicht, „ein PDF zu haben“: Sie müssen Stichtag, Ausstellung, Vorlage an das Leitungsorgan, Plan für Abhilfemaßnahmen und Archivierung mit Nachweisen belegen können.
Jährlich (mindestens): überprüft das interne Kontrollsystem, seine operative Wirksamkeit und seine Lücken.
Interne Vorlage: wesentliche Mängel an das Leitungsorgan/OCI, mit Maßnahmen und Verantwortlichen.
Abhilfeplan: realistischer und überprüfbarer Zeitplan (wenn sich etwas nicht „sofort“ beheben lässt).
Aufbewahrung: Bericht und Nachweise gehören in Ihr Archiv (KYC/UBO, Warnmeldungen, Schulung) – mit langem Zeithorizont.
Folgebericht: in den Jahren 2 und 3 möglich, wenn die Voraussetzungen vorliegen und es keine wesentlichen Änderungen gibt.
Um als externer Prüfer tätig zu werden, muss man die Absicht, als solcher zu handeln, vor Aufnahme der Tätigkeit dem SEPBLAC mitgeteilt haben. Molina Law Boutique ist beim SEPBLAC als externer Prüfer registriert.
Unsere Prüfung deckt die drei Bereiche ab, die nach der Durchführungsverordnung zum Gesetz 10/2010 vorgeschrieben sind. Wir prüfen sowohl die physischen Unterlagen als auch die digitale Nachvollziehbarkeit.
Wir prüfen die Aufbewahrung der Unterlagen während der gesetzlichen Frist von 10 Jahren. Anhand einer Zufallsstichprobe von Kunden kontrollieren wir die Vollständigkeit der Kopien der Ausweisdokumente und der Erklärungen zum wirtschaftlich Berechtigten.
Wir testen Ihr Monitoring-Tool. Wir simulieren Risikoszenarien, um zu prüfen, ob die Software die richtigen automatisierten Warnmeldungen erzeugt und ob diese so zeitnah bearbeitet werden, wie es der SEPBLAC verlangt.
Wir prüfen die Teilnahmebescheinigungen und die Inhalte der Schulungen für Mitarbeitende. Der externe Prüfer muss bestätigen, dass die Schulung aktuell und spezifisch auf die jeweilige Stelle zugeschnitten ist und nicht allgemein bleibt.
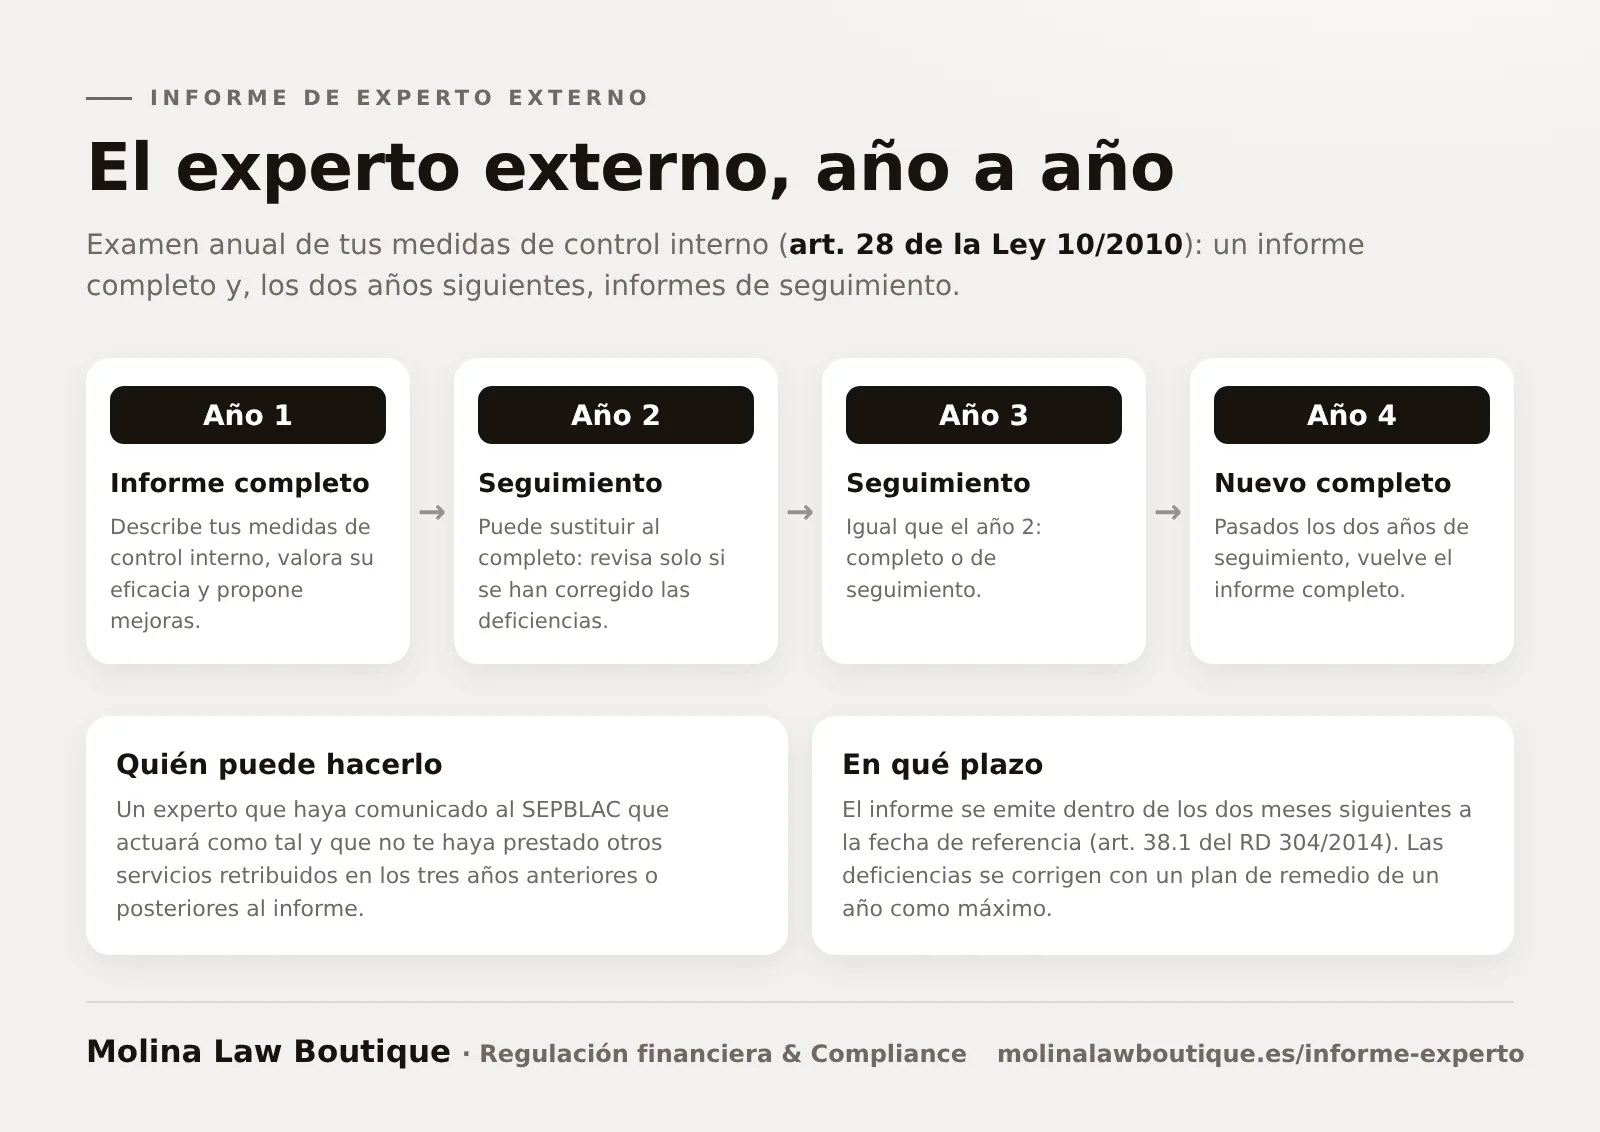
Das Gesetz 10/2010 erlaubt unter bestimmten Voraussetzungen, die vollständige Prüfung in den beiden folgenden Jahren durch einen Folgebericht zu ersetzen. Wer diesen Unterschied kennt, spart Kosten, ohne beim Nachweisniveau Abstriche zu machen.
| Merkmal | Vollbericht (Standard) | Folgebericht |
|---|---|---|
| Wann ist es fällig? | Erstes Jahr oder nach wesentlichen Änderungen der Kontrollstruktur. | Jahre 2 und 3 (wenn es keine relevanten Änderungen gibt). |
| Umfang | Umfassende Prüfung aller internen Kontrollmaßnahmen und -organe (OCI). | Ausschließlich Überprüfung der zuvor vorgeschlagenen Abhilfemaßnahmen. |
| Rechtsgrundlage | Art. 28.1 Gesetz 10/2010 | Art. 28.1 (Absatz 2) Gesetz 10/2010 |
| Ziel | Risiken erkennen und die operative Wirksamkeit insgesamt bewerten. | Prüfen, ob die festgestellten Mängel behoben wurden. |
*Die Ministerialverordnung EHA/2444/2007 legt technische Kriterien fest, nach denen sich bestimmt, ob eine Änderung vor Ablauf der 3 Jahre eine Rückkehr zum Vollbericht erfordert.
Wir halten die Ministerialverordnung EHA/2444/2007 strikt ein – mit einer schlanken Methodik, die Ihr Tagesgeschäft nicht unterbricht.
Wir fordern Ihr Geldwäsche-Handbuch, die Richtlinien zur Kundenannahme und die Protokolle des internen Kontrollorgans (OCI) an und prüfen, ob sie den gesetzlichen Anforderungen in der Theorie entsprechen.
Wir ziehen eine Zufallsstichprobe von Kundenakten, um die korrekte Anwendung der Sorgfaltspflichten (KYC) und die Aufbewahrung der Unterlagen nach Art. 25 des Gesetzes 10/2010 zu prüfen.
Vor dem Abschluss erstellen wir einen Entwurf mit den festgestellten Mängeln. So können Sie sofortige Abhilfemaßnahmen umsetzen, die sich positiv auf die abschließende Bewertung auswirken.
Übergabe des digital signierten Abschlussberichts, bereit zur Vorlage beim SEPBLAC. Mit praktischen Empfehlungen und einem Fahrplan für das nächste Geschäftsjahr.
Wenn der Bericht einer Überprüfung „standhalten“ muss, entscheiden die Nachweise: Prüfungshandlungen, Stichproben, Daten und ein dokumentierter Abhilfeplan.
Legen Sie klar fest, welches Datum das Geschäftsjahr „abschließt“ (damit der Bericht weder veraltet noch widersprüchlich ist).
Dokumentieren Sie, was geprüft wurde, was dabei herauskam und welche Auffälligkeiten festgestellt wurden. Vermeiden Sie den „rein deklaratorischen Bericht“.
Geben Sie Umfang und Kriterien an: Kundentypen, Produkte, Zeiträume und geprüften Anteil in %. Bei einer statistischen Stichprobe legen Sie Grundgesamtheit, Methode, Konfidenzniveau und Fehleranalyse fest.
Lassen sich Mängel nicht sofort beheben, sollte ein genehmigter Plan mit präzisem Zeitplan vorliegen.
KYC, wirtschaftlich Berechtigter, durchgeführte Analysen und Belege: bereit zur schnellen Übergabe bei einem Auskunftsersuchen.
Ziel des Berichts des externen Prüfers ist nicht nur, die Formalität zu erledigen, sondern operative Mängel zu erkennen und zu beheben, die der SEPBLAC als schwere Verstöße einstuft.
Ein allgemeines Handbuch, das im Tagesgeschäft nicht angewendet wird. Das Gesetz verlangt echte operative Wirksamkeit, nicht nur theoretische.
Ausweiskopien zu sammeln reicht nicht. Es fehlt die Erklärung zum wirtschaftlich Berechtigten, oder es gibt Fehler bei komplexen Gesellschaftsstrukturen.
Art. 29 verlangt kontinuierliche Schulung. Typischer Fehler: allgemeine Kurse ohne die spezifischen Risiken (Immobilien, Krypto, Schmuck usw.).
Keine verstärkten Maßnahmen bei Kunden mit hohem Risiko (PEPs oder Risikojurisdiktionen). Das wird als Verstoß gegen die Sorgfaltspflichten sanktioniert.
Über das „Dokument“ hinaus zählt bei einer Inspektion die Nachvollziehbarkeit: Fristen, Prüfungshandlungen, Stichproben und Korrekturplan.
Entscheidend, um nicht bei „formaler Compliance ohne operative Wirksamkeit“ stehen zu bleiben.
Wird nicht erklärt, „wie“ geprüft wurde (und mit welcher Stichprobe), ist das bei einem Auskunftsersuchen meist die erste Schwachstelle.
Senkt das Sanktions- und Reputationsrisiko bei Inspektionen.
Was bei einer Inspektion „aufgeht“, ist die Stimmigkeit zwischen Risiko, Kontrolle und Nachweis.
Um Widersprüche zu vermeiden, stimmen Sie Ihre Archivierungsrichtlinie mit Ihrem internen Kontrollsystem ab: Bewahren Sie den Bericht und seine Nachweise zusammen mit KYC/UBO, Warnmeldungen und Schulungen auf.
Schwerer Verstoß: keine jährliche externe Prüfung, obwohl sie vorgeschrieben ist.
Erhebliche Geldbußen: ab hohen Beträgen und je nach Vermögen/Volumen steigend.
Reputationsrisiko: Auskunftsersuchen, Inspektionen und Vertrauensverlust bei Banken, Kunden und Investoren.
Operative Blockaden: Reibungsverluste beim Onboarding, bei Dienstleistern, Bankkonten und Audits.
Reaktionskosten: Späte Korrekturen sind meist teurer, als rechtzeitig sauber umzusetzen und zu dokumentieren.
Wir helfen Ihnen, einen vollständigen, gründlichen und belegten Bericht zu erstellen: Stichproben, Feststellungen, Korrekturen und Unterlagen, bereit für jedes Auskunftsersuchen.
Der Bericht des externen Prüfers im Bereich AML/CFT ist eine unabhängige Prüfung des internen Kontrollsystems zur Prävention von Geldwäsche. Ziel ist es, die operative Wirksamkeit des Systems zu bewerten, Mängel zu erkennen und Korrekturen oder Verbesserungen vorzuschlagen.
Er muss dem SEPBLAC und dem internen Kontrollorgan (OCI) des Unternehmens zur Verfügung stehen.
Er ist keine „Formalität“, sondern ein Verteidigungsinstrument bei Auskunftsersuchen, Inspektionen und gegenüber Banken.
Die allgemeine Pflicht gilt jährlich (mindestens). In bestimmten Fällen kann er in den beiden folgenden Jahren durch einen Folgebericht ersetzt werden, wenn es keine relevanten Änderungen gibt.
Wichtig ist, den Jahreszyklus einzuhalten und Stichtag, Prüfungshandlungen, Ausstellung und Abhilfemaßnahmen stimmig aufeinander abzustimmen.
Vor allem das Gesetz 10/2010 und seine Durchführungsverordnung, das RD 304/2014. Die technischen Kriterien und die Anforderungen an die Unabhängigkeit sind in besonderen Vorschriften geregelt, darunter die Ministerialverordnung EHA/2444/2007.
Entscheidend sind: unabhängige Prüfung, nachvollziehbare Prüfungshandlungen, Schlussfolgerungen und Verbesserungsplan.
Umfassende Überprüfung des Systems: Geldwäsche-Handbuch, OCI, Identifizierung (KYC), wirtschaftlich Berechtigter (UBO), Transaktionsmonitoring, Warnmeldungen, Schulung (Art. 29), Aufbewahrung der Unterlagen und Risikobewertung.
Er stellt die strikte Einhaltung des Gesetzes 10/2010 und der Durchführungsverordnung zur Geldwäscheprävention sicher. Er deckt Mängel in den internen Kontrollsystemen auf, bevor daraus größere Risiken entstehen, und stärkt die Glaubwürdigkeit gegenüber Behörden, Kunden und strategischen Partnern.
Er liefert einen formellen Bericht, der die proaktive Verantwortung des Unternehmens belegt, und konkrete Maßnahmen, um Verfahren zu verbessern und Risiken zu senken.
Um Zeit zu sparen: aktuelles Handbuch, Protokolle/Struktur des OCI, Risikobewertung, Kundenannahmerichtlinie, KYC/UBO-Akten, Aufzeichnungen zu Warnmeldungen/Monitoring, Schulungen und Nachweise früherer Abhilfemaßnahmen.
Ist alles geordnet, verläuft die Stichprobenprüfung effizienter und der Bericht wird besser.
Es drohen Sanktionen, Auskunftsersuchen und Reputationsprobleme, dazu Reibungen mit Banken, Investoren und Partnern.
Vorbeugen ist deutlich günstiger, als unter Zeitdruck zu korrigieren.
Das hängt von Größe, Branche, Anzahl der Kundenakten und Komplexität des Geschäftsbetriebs ab. Entscheidend sind der tatsächliche Umfang der Stichprobe und die verfügbaren Nachweise.
Nach einer kurzen Ersteinschätzung von Risiko und Unterlagen erhalten Sie von uns ein passgenaues Angebot.
Kurze Antworten · Aktualisiert am 4. November 2026
Der Bericht des externen Prüfers ist die jährliche Prüfung Ihrer Maßnahmen zur Geldwäscheprävention, die Art. 28 des Gesetzes 10/2010 vorschreibt. Er wird von einem unabhängigen Prüfer erstellt, der Ihre Kontrollen beschreibt, bewertet, ob sie funktionieren, und Verbesserungen vorschlägt.

| Frage | Antwort |
|---|---|
| Wer ist verpflichtet? | Die Verpflichteten nach dem Gesetz 10/2010, mit Ausnahme der kleinen: weniger als 10 Personen und bis zu 2 Millionen Euro, neben weiteren Voraussetzungen (Art. 31 des RD 304/2014). |
| Wie oft? | Jedes Jahr. In den beiden Jahren nach einem Vollbericht kann er durch einen Folgebericht über die Behebung der Mängel ersetzt werden. |
| Was ändert sich mit dem RD 813/2026? | Kleine Verpflichtete bleiben von der externen Prüfung befreit, müssen aber nun einen Vertreter gegenüber dem SEPBLAC bestellen. |
| Wer darf ihn erstellen? | Ein externer Prüfer, der dem SEPBLAC seine Absicht mitgeteilt hat, als solcher tätig zu werden, und der Ihnen in den drei Jahren vor oder nach dem Bericht keine anderen vergüteten Dienstleistungen erbracht hat. |
| Was kostet er? | Das hängt von Ihrer Größe und Ihrer Tätigkeit ab. Wir schlüsseln es hier auf: Was der Bericht des externen Prüfers kostet. |
Ja, wenn sie die Voraussetzungen von Art. 31 des RD 304/2014 erfüllen: unter anderem weniger als 10 Personen, einschließlich der Agenten, und ein Umsatz oder eine Bilanzsumme von bis zu 2 Millionen Euro. Das Königliche Dekret 813/2026 behält diese Befreiung bei, verpflichtet sie aber, einen Vertreter gegenüber dem SEPBLAC zu bestellen.
Der Vollbericht beschreibt und bewertet alle Ihre internen Kontrollmaßnahmen. In den beiden folgenden Jahren kann er durch einen Folgebericht ersetzt werden, der nur prüft, ob die ergriffenen Maßnahmen die festgestellten Mängel beheben. Mehr dazu in unserem Beitrag Vollbericht oder Folgebericht.
Maßgebliche Vorschriften, mit Link zum amtlichen Text:
Vorschriften und Links im geprüft.