Wir strukturieren und vertreten Ihr Projekt vor der Banco de España: Analyse der aufsichtsrechtlichen Einordnung, Tätigkeitsprogramm, vollständiger Zulassungsantrag, Sicherung der Kundengelder, AML/CFT, Corporate Governance und laufende Compliance.
Brauchen Sie eine Lizenz als Zahlungsinstitut? Kostenlose Ersteinschätzung
Schildern Sie uns Ihr Geschäftsmodell, und wir sagen Ihnen, ob Sie bei der Banco de España als Zahlungsinstitut (EP), E-Geld-Institut (EMI) oder PISP/AISP einzuordnen sind.
Anfangskapital je nach Dienst
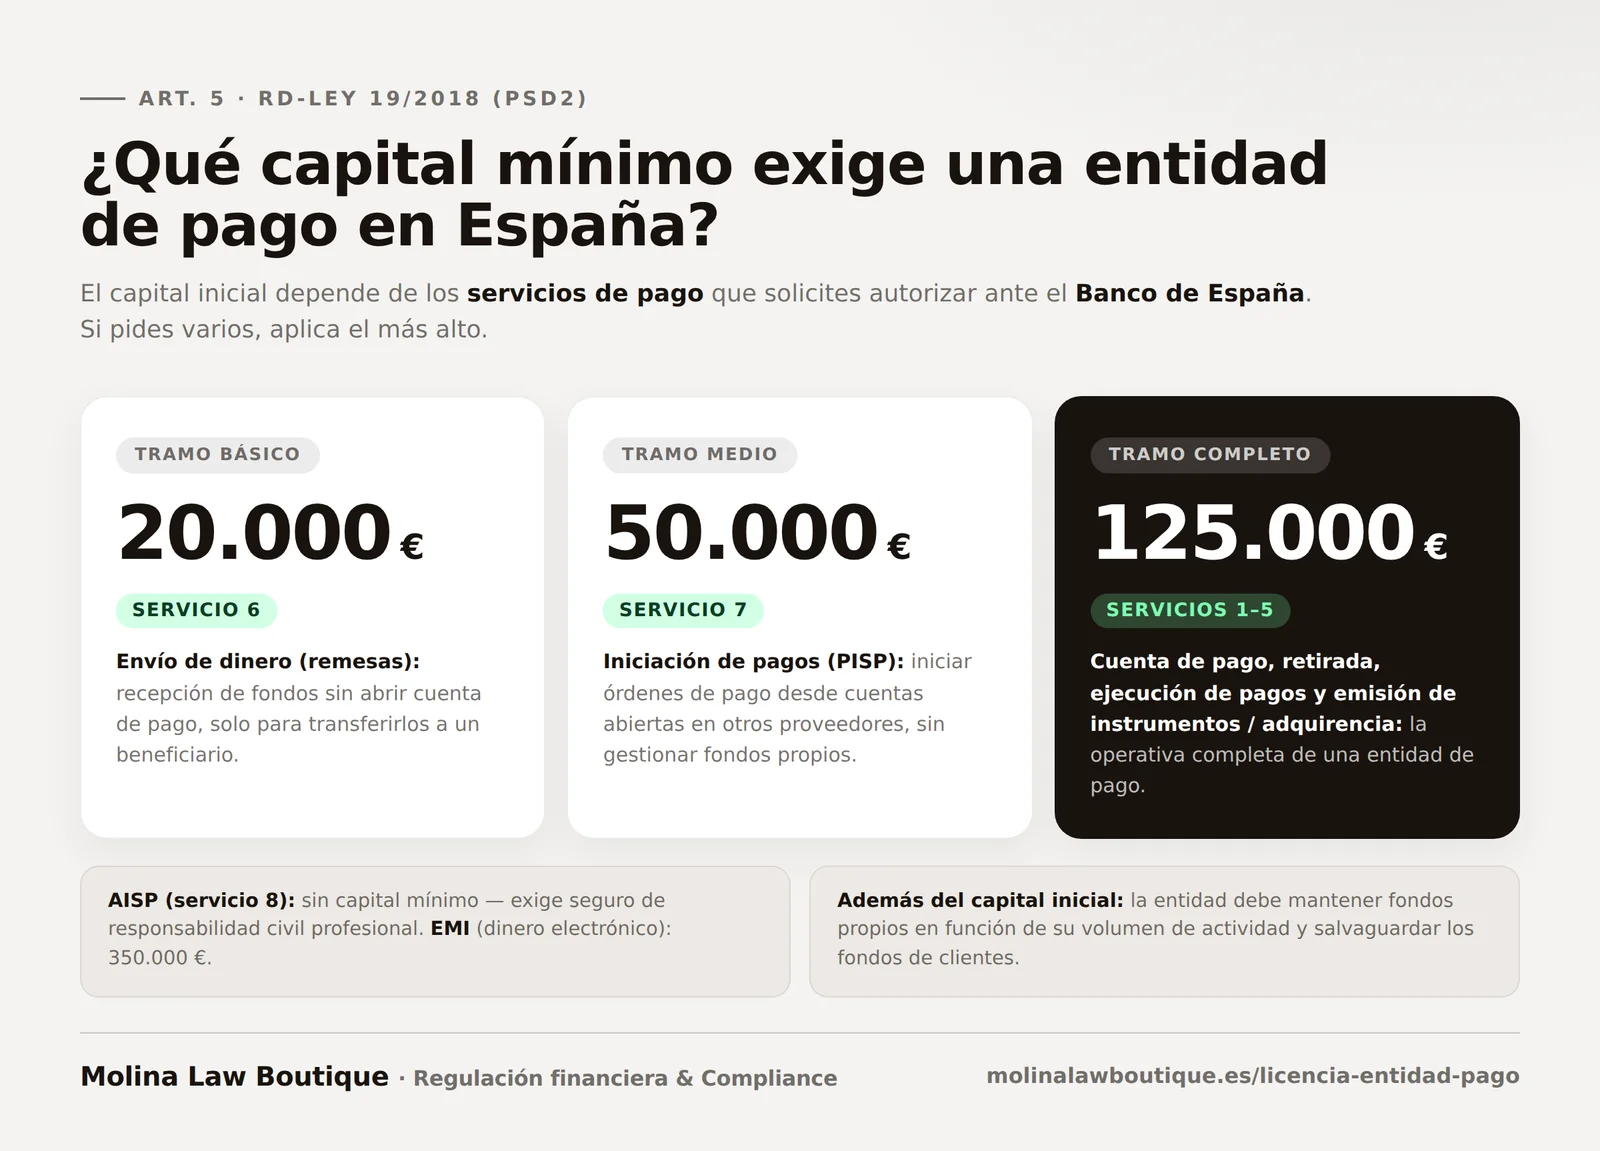
20.000–125.000 €
Gesetzliche Entscheidungsfrist
3 Monate
Regulierte Zahlungsdienste
8 Dienste
Maßgebliche Vorschrift
RD-Ley 19/2018
Kurze Antwort
Die Lizenz als Zahlungsinstitut (EP) ist die Zulassung der Banco de España, Zahlungsdienste gewerbsmäßig zu erbringen, gemäß der PSD2 und dem Königlichen Gesetzesdekret 19/2018 (RD-Ley 19/2018). Sie setzt je nach Dienst ein Anfangskapital von 20.000 € bis 125.000 €, die Sicherung der Kundengelder (Safeguarding) und einen vollständigen Zulassungsantrag mit Tätigkeitsprogramm voraus. Die gesetzliche Entscheidungsfrist beträgt 3 Monate, in der Praxis dauert es zwischen 6 und 12 Monaten.
Leistungen
Was Sie für eine Lizenz als Zahlungsinstitut benötigen
Sechs Bausteine für einen soliden, stimmigen und gegenüber der Banco de España vertretbaren Zulassungsantrag.
Ein eigener Zulassungsantrag für jedes Fintech-Projekt
Zahlungsplattformen, Fintechs mit Wallets, PISP/AISP-Modelle oder Anbieter, die eine eigene Lizenz anstreben: Jedes Projekt hat seine eigene Einordnung und seine konkreten Anforderungen.
Zulassung
Aufsichtsrechtliche Einordnung als Zahlungsinstitut
„Bevor der Antrag eröffnet wird, muss geklärt sein, ob Ihr Modell tatsächlich als Zahlungsinstitut einzuordnen ist und welche Dienste Sie erbringen werden. Diese Entscheidung bestimmt alles Weitere.“
Banco de España
Solider und schlüssiger Zulassungsantrag
„Eine Lizenz als Zahlungsinstitut gewinnt man nicht mit schönen Unterlagen: Geschäft, Governance, Richtlinien, Technologie, Dienstleister und Nachweise müssen zueinander passen.“
Betrieb
Zahlungsdienste und Safeguarding
„Die operative Struktur muss in der Praxis tragen: Gelder, Abstimmungen, Vorfälle, Kundenservice, kritische Dienstleister und Kontrollen, die einer Prüfung standhalten.“
Compliance
AML/CFT und laufende Kontrolle
„Die Zulassung ist nicht das Ende. Ein Zahlungsinstitut braucht vom ersten Tag an funktionierendes AML/KYC, interne Kontrolle, Reporting, Schulung und laufende Überwachung.“
Warum es wichtig ist
Warum ist die Lizenz als Zahlungsinstitut entscheidend für Ihr Projekt?
Ohne Lizenz tätig zu werden, einen widersprüchlichen Antrag einzureichen oder bei der laufenden Compliance zu improvisieren, kann Betrieb, Investitionen und Bankbeziehungen blockieren.
Der häufigste Fehler: eine Zahlungslösung auf den Markt zu bringen, ohne vorher geklärt zu haben, ob die Tätigkeit eine Lizenz erfordert. Diese Unklarheit zeigt sich oft erst, wenn das Produkt schon gebaut ist – und dann steigen die Kosten der Korrektur sprunghaft.
Die Banco de España prüft Stimmigkeit, nicht nur Dokumente: Passen Geschäft, Richtlinien, Governance, AML/KYC und Outsourcing nicht zusammen, verliert der Antrag an Substanz und die Auskunftsersuchen häufen sich.
Safeguarding und interne Kontrolle dürfen nicht bis zum Schluss aufgeschoben werden: Sie sind zentrale Bausteine, damit die Lizenz vertretbar ist und das Institut sicher wachsen kann.
Sehr schwerer VerstoßSofortige Einstellung
Wer Zahlungsdienste ohne vorherige Zulassung erbringt, riskiert die sofortige Einstellung der Tätigkeit.
GeldbußenErheblich
Geldbußen und persönliche Haftung der Geschäftsleiter für die Erbringung von Finanzdienstleistungen ohne Lizenz.
Geschäftliches RisikoOperative Blockade
Banken und Finanzpartner verlangen eine aktive Lizenz, bevor sie ein Fintech in ihr Ökosystem integrieren: Ohne Lizenz liegen die Vereinbarungen auf unbestimmte Zeit auf Eis.
Braucht Ihr Modell eine Lizenz als Zahlungsinstitut?
Bevor Sie den Antrag stellen, sollten Sie den regulierten Bereich abgrenzen, das Geschäftsmodell ordnen und prüfen, ob die Struktur den Anforderungen an Zulassung, Safeguarding, AML/CFT und laufende Kontrolle gewachsen ist.
Rechtlicher Überblick · Geprüft im BOE und im Register der Banco de España am 5. November 2026
Zahlungsinstitut: die Zulassung in Zahlen
Was die Vorschriften für die Zulassung eines Zahlungsinstituts in Spanien festlegen – mit dem Artikel zu jeder Angabe.
Anfangskapital20.000 – 125.000 €20.000 €, wenn Sie nur das Finanztransfergeschäft betreiben; 50.000 € für Zahlungsauslösung; 125.000 € für alle übrigen Dienste (Art. 19.1 RDL 19/2018)
Zuständige BehördeBanco de Españanach vorheriger Stellungnahme des SEPBLAC (Art. 11.2 RDL 19/2018)
Frist3 Monateab Vollständigkeit des Antrags (Art. 11.2 sowie Art. 1.2 RD 736/2019)
Ohne AntwortAbgelehntSchweigen der Behörde gilt als Ablehnung (Art. 11.2)
Vor dem StartRegistereintragungnach der Eintragung im Handelsregister (Registro Mercantil) muss das Institut im Sonderregister der Banco de España eingetragen sein (Art. 13)
Kein Kapital: Registrierung und Berufshaftpflichtversicherung (Art. 15 und 16.2)
Was die Banco de España im Antrag verlangt
Tätigkeitsprogramm und Geschäftsplan mit Prognosen für die ersten drei Geschäftsjahre.
Nachweis des Anfangskapitals und der Maßnahmen zum Schutz der Nutzergelder.
Unternehmensführung, interne Kontrolle und Risikomanagement.
Management von Sicherheitsvorfällen und Beschwerden sowie Kontrolle sensibler Zahlungsdaten.
Plan zur Aufrechterhaltung des Geschäftsbetriebs (Business Continuity) und Sicherheitsrichtlinie.
Grundlage: Art. 2.1 RD 736/2019. Zugelassen werden nur juristische Personen (Art. 1.1) mit Hauptverwaltung, Sitz und einem Teil der Tätigkeit in Spanien (Art. 11.3 RDL 19/2018).
Wenn Sie die Volllizenz noch nicht benötigen
Ausgenommenes Zahlungsinstitut: Dienste a) bis f) mit einem durchschnittlichen Zahlungsvolumen von bis zu 3.000.000 € pro Monat. Es genügt die Eintragung bei der Banco de España, ohne EU-Pass (Art. 14). Derzeit gibt es 14. Mehr dazu unter Zahlungsinstitut mit geringem Volumen.
Agent eines bereits zugelassenen Instituts: Die Banco de España entscheidet innerhalb von zwei Monaten über die Eintragung (Art. 23.2). Mehr dazu unter Agent eines Zahlungsinstituts.
Wenn Sie Prepaid-Guthaben oder eine Wallet ausgeben wollen, ist das E-Geld-Institut die passende Institutsform.
Zum 5. November 2026 verzeichnet das Institutsregister der Banco de España56 spanische Zahlungsinstitute, 14 wegen geringen Volumens ausgenommene Zahlungsinstitute (Art. 14 RDL 19/2018), 5 Kontoinformationsdienstleister und 8 Finanzkreditinstitute (EFC), die zugleich Zahlungsinstitut sind.
Was passiert, wenn innerhalb der Frist keine Antwort kommt?
Der Antrag gilt durch Verwaltungsschweigen als abgelehnt (Art. 11.2 RDL 19/2018). Die Frist läuft ab Eingang des Antrags oder ab Vervollständigung der Unterlagen. Solange Dokumente fehlen, beginnt sie also nicht zu laufen.
Was ist ein ausgenommenes Zahlungsinstitut?
Ein Institut, das Dienste der Buchstaben a) bis f) des Art. 1.2 erbringt, ohne in den vorangegangenen 12 Monaten einen Durchschnitt von 3.000.000 € pro Monat an Zahlungsvorgängen zu überschreiten. Es benötigt keine Zulassung, muss sich aber im Register der Banco de España eintragen lassen und darf nicht in anderen EU-Ländern tätig werden (Art. 14 RDL 19/2018).
Die Lizenz als Zahlungsinstitut ist die Zulassung, bestimmte Zahlungsdienste gewerbsmäßig im spanischen Rechtsrahmen zu erbringen. Sie ist weder eine Banklizenz noch eine EMI-Lizenz: Sie hat ihren eigenen regulierten Anwendungsbereich.
Entscheidend ist nicht nur, die Lizenz zu erhalten, sondern ein vom ersten Tag an aufsichtsfähiges Institut zu führen: tatsächlich durchgeführte Kontrollen, gesicherte Kundengelder und gelebte Compliance.
Wann braucht ein Unternehmen eine Lizenz als Zahlungsinstitut?
Wenn das Modell in die Kette der Zahlungsausführung, die Bearbeitung von Aufträgen oder den Umgang mit Kundengeldern eintritt und sich nicht mehr als bloße technische oder Hilfstätigkeit darstellen lässt.
Der typische Fehler ist die Annahme, dass wegen einer Softwareschicht keine regulierte Tätigkeit vorliegt. Dieser Irrtum bringt das Projekt oft zu Fall, wenn Partner, Produkt und Investitionen bereits gebunden sind.
Was ist der Unterschied zwischen Zahlungsinstitut, EMI und Bank?
Jede Institutsform hat einen eigenen regulierten Bereich und eigene Anforderungen, je nachdem, welcher Dienst erbracht werden soll:
Das Zahlungsinstitut (EP) erbringt Zahlungsdienste, ohne E-Geld auszugeben.
Das E-Geld-Institut (EMI) kann zusätzlich E-Geld ausgeben (Wallets, Prepaid-Karten, gespeicherte Guthaben).
Die Bank darf Einlagen vom Publikum entgegennehmen. Das erweitert ihren Tätigkeitsbereich und ihre Kapital- und Aufsichtsanforderungen erheblich.
Wer von Anfang an die falsche Institutsform wählt, verzögert das gesamte Verfahren und muss das Geschäftsmodell womöglich umbauen.
Was prüft die Banco de España im Zulassungsantrag?
Sie prüft, ob der Antrag stimmig, vollständig und vertretbar ist: Tätigkeitsprogramm, Gesellschaftsstruktur, Geschäftsleiter, Schlüsselfunktionen, interne Richtlinien, Kontrollsystem, Dienstleister, Technologie und die tatsächliche Fähigkeit, den Betrieb aufzunehmen.
Die Aufsicht achtet darauf, ob das beschriebene Geschäft mit Personen, Prozessen, Verträgen, Kontrollen und Nachweisen getragen werden kann, die zueinander passen. Die Stimmigkeit der Unterlagen ist ebenso wichtig wie der rechtliche Inhalt.
Warum sind Safeguarding und AML/CFT so wichtig?
Die Sicherung der Kundengelder und der Baustein AML/CFT sind zentrale Elemente eines Zahlungsinstituts, keine nebensächlichen Anlagen. Sie beeinflussen die Qualität des Antrags, die Beziehung zu Partnerbanken und die künftige Stabilität des Instituts.
Sie zwingen dazu, Geldflüsse, Abstimmungen, Onboarding, Überwachung, Reporting, interne Rollen und Nachweise konkret festzulegen. Wird hier improvisiert, merkt die Aufsicht das schnell.
Wie lange dauert es, eine Lizenz als Zahlungsinstitut zu erhalten?
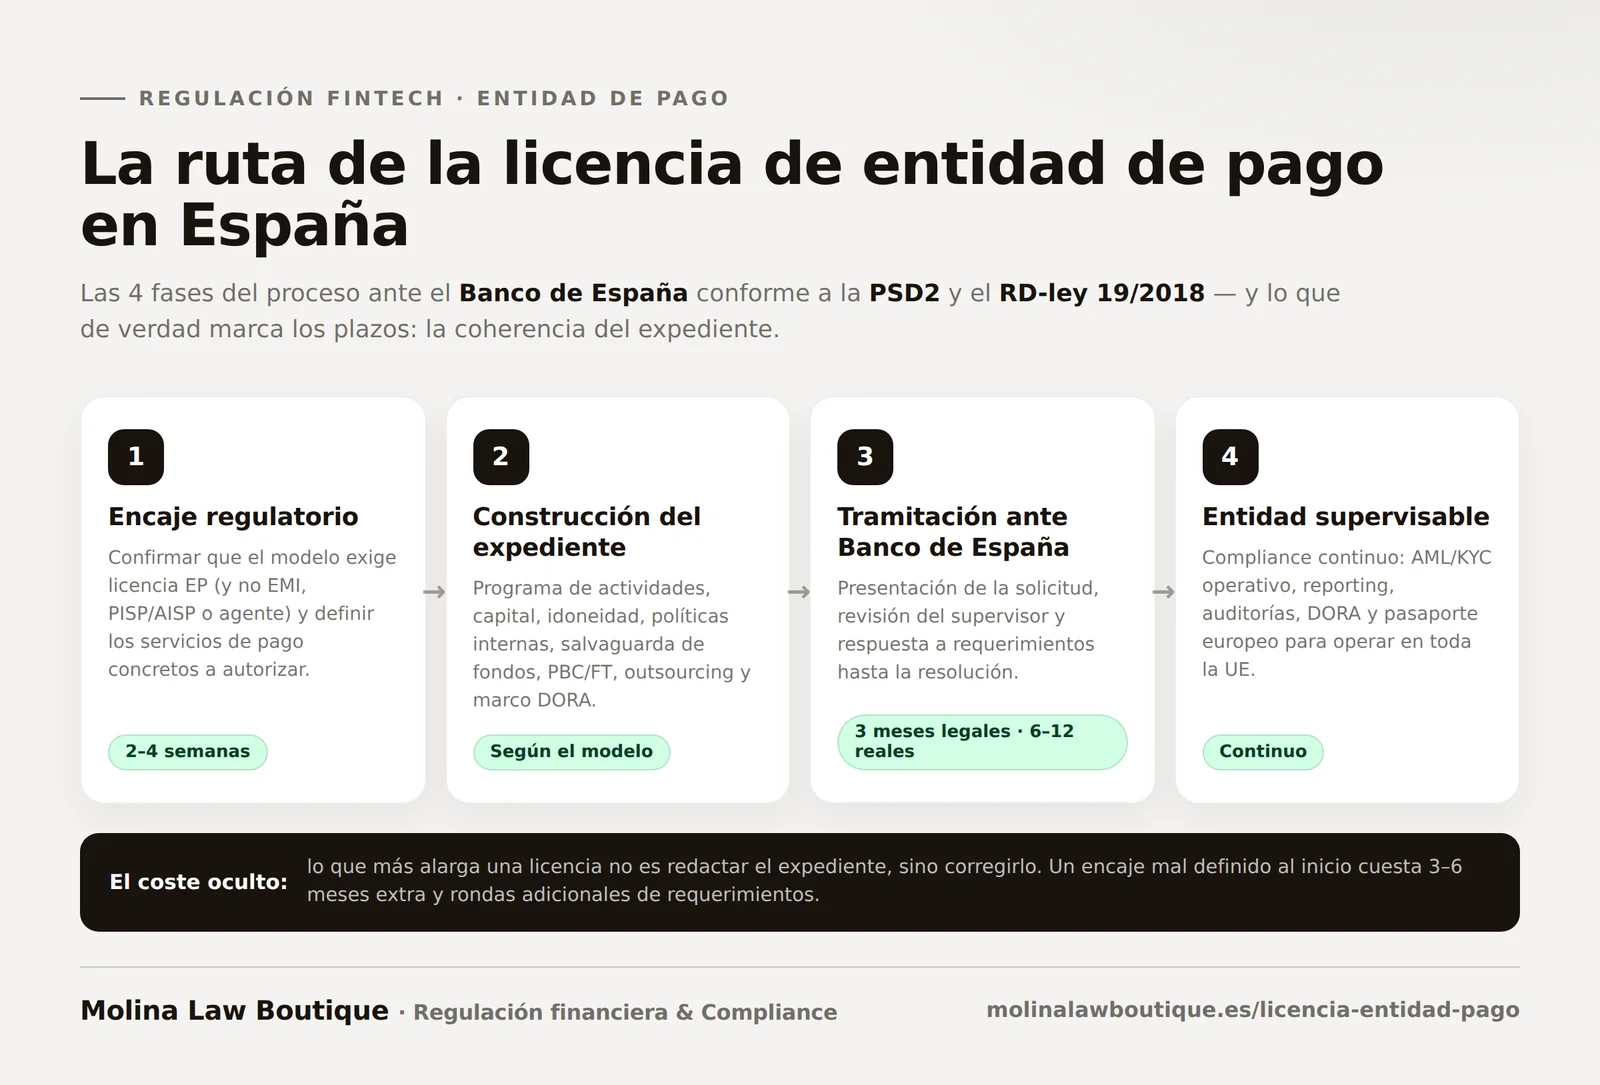
Die gesetzliche Entscheidungsfrist beträgt 3 Monate ab Einreichung des vollständigen Antrags. In der Praxis kann das Verfahren je nach Komplexität des Modells und Qualität des Antrags 6–12 Monate dauern.
Was eine Lizenz am meisten verteuert und verzögert, ist meist nicht das Verfassen, sondern das Nachbessern: Anlagen neu erstellen, Widersprüche aufklären, Auskunftsersuchen beantworten oder Teile des Geschäfts umgestalten, die nicht sauber abgeschlossen waren.
Darf ich tätig werden, während der Lizenzantrag läuft?
Grundsätzlich nein. Die Erbringung von Zahlungsdiensten ohne vorherige Zulassung ist ein sehr schwerer Verstoß.
Es gibt einige begrenzte Ausnahmen (Ausnahmeregelung für sehr geringe Volumina, Nebentätigkeiten), die im Einzelfall zu prüfen sind. Die übliche Alternative, solange die eigene Lizenz beantragt wird, ist die Tätigkeit unter dem Dach eines bereits zugelassenen Instituts über einen Agentenvertrag oder einen regulierten Vertrieb.
Was passiert nach Erhalt der Lizenz?
Es beginnt die wichtigste Phase: der Betrieb als aufsichtsfähiges Institut mit laufender Compliance, interner Kontrolle, Nachverfolgung von Vorfällen, Kontrolle der Dienstleister, Schulung und Reporting.
Aufrechterhaltung der AML/KYC-Kontrollen und aktive Überwachung.
DORA-Compliance: IKT-Risikomanagement, Kontinuität, Meldung von Vorfällen.
Regelmäßiges Reporting an die Banco de España und Bearbeitung von Auskunftsersuchen.
Überprüfung kritischer Dienstleister, SLAs und laufender Auslagerungen.
Regelmäßige Audits und Aktualisierung des Systems bei regulatorischen Änderungen.
Die Lizenz ist nicht das Ende des Projekts, sondern der Ausgangspunkt eines beaufsichtigten Betriebs.
Was kostet das Zulassungsverfahren für ein Zahlungsinstitut?
Eine pauschale Zahl gibt es nicht: Die Kosten hängen vom Modell, vom Dienstleistungskatalog und vom Ausgangspunkt des Projekts ab. Die kostenbestimmenden Faktoren sind:
Mindestkapital: zwischen 20.000 € und 125.000 €, je nach den zu erbringenden Zahlungsdiensten (Einzahlung auf Konten, Abhebung, Ausführung von Zahlungen, Ausgabe von Instrumenten, Finanztransfers oder Zahlungsauslösung).
Rechts- und Aufsichtsberatung: Einordnung, Erstellung des Antrags, interne Richtlinien und Vertretung bei Auskunftsersuchen der Banco de España.
Interne Struktur: Schlüsselfunktionen (Compliance, AML, Revision, Risikomanagement), Zuverlässigkeit und fachliche Eignung der Geschäftsleiter und gegebenenfalls Auslagerung einzelner Funktionen.
Technologie und kritische Dienstleister: Verträge mit Banken für das Safeguarding, KYC/AML-Systeme, Überwachung, DORA-Rahmen.
Laufende Compliance: regelmäßige Audits, Schulung, Reporting und Anpassungen an neue Vorschriften (PSD3, AMLR).
Was das Verfahren am meisten verlängert und verteuert, ist nicht das Verfassen des Antrags, sondern seine Korrektur: Eine anfangs schlecht definierte Einordnung kostet Monate und zusätzliche Runden von Auskunftsersuchen.
Braucht ein Marktplatz oder eine Plattform eine Lizenz als Zahlungsinstitut?
Das hängt vom tatsächlichen Geldfluss ab. Wenn die Plattform:
Zahlungen von Käufern entgegennimmt und einbehält, bevor sie an die Verkäufer auszahlt → braucht sie wahrscheinlich eine Lizenz als Zahlungsinstitut (oder muss als Agent oder Partner mit einem zugelassenen Zahlungsinstitut bzw. EMI zusammenarbeiten).
einen Zahlungsdienstleister nutzt, der die Geldflüsse trennt, und nie mit dem Geld in Berührung kommt → kann sie ohne Lizenz tätig sein, aber Vertrag und Unterlagen müssen dies klar belegen.
„Split Payments“ oder gebündelte Inkassos mit späterer Abrechnung durchführt → fällt sie fast immer in den regulierten Bereich.
Der typische Fehler ist die Annahme, dass keine eigene regulierte Tätigkeit vorliegt, weil man Stripe, Adyen oder einen anderen Anbieter nutzt. Entscheidend ist die vertragliche und technische Gestaltung des Geldflusses, nicht die verwendeten Tools.
Ist es besser, als Agent eines Zahlungsinstituts tätig zu sein oder eine eigene Lizenz zu beantragen?
Jede Option ist in einer anderen Phase sinnvoll:
Agent eines zugelassenen Zahlungsinstituts: schnelle Time-to-Market (Wochen statt Monate), geringere Anfangskosten, aber Abhängigkeit von Richtlinien, Systemen und Preisliste (Rate Card) des Hauptinstituts. Geeignet, um den Product-Market-Fit zu prüfen oder schnell zu starten.
Eigene Lizenz: 6–12 Monate Verfahren, höhere Anfangsinvestition, aber volle Kontrolle über den Betrieb, europäische Expansion über den EU-Pass, bessere Bewertung durch Investoren und stärkere Verhandlungsposition gegenüber Banken. Sie ist ein strategischer Vermögenswert.
Viele Projekte starten als Agent und beantragen nach der Validierung des Modells eine eigene Lizenz. Der Übergang muss frühzeitig geplant werden, weil der Wechsel der Institutsform Kunden, Verträge und Betrieb betrifft.
Welche Unterlagen verlangt die Banco de España im Zulassungsantrag?
Der Antrag auf eine Lizenz als Zahlungsinstitut umfasst unter anderem:
Beschreibung des Tätigkeitsprogramms: zu erbringende Zahlungsdienste, Geschäftsmodell, Kunden, Kanäle und Prognosen.
Gesellschaftsstruktur: Gründungsurkunde, eingezahltes Kapital, Organigramm, Identifizierung der bedeutenden Gesellschafter.
Zuverlässigkeit und fachliche Eignung von Geschäftsleitern und Schlüsselfunktionen: Lebensläufe, geschäftliche und berufliche Zuverlässigkeit, Erfahrung und zeitliche Verfügbarkeit.
Technologierahmen und DORA: Architektur, IKT-Risikomanagement, Kontinuität, kritische Dienstleister und Plan für Resilienztests.
Outsourcing: Verträge, SLAs, Kontrollen und Exit-Plan für den Notfall.
Betriebliche Verfahren: KYC/Onboarding, Überwachung, Vorfallmanagement, Kundenservice und Beschwerden.
Qualität und Stimmigkeit dieser Unterlagen untereinander wiegen ebenso schwer wie die Richtigkeit jedes einzelnen Dokuments.
Wie wirkt sich PSD3 auf Zahlungsinstitute aus?
Stand Juli 2026 befinden sich PSD3 und die PSR-Verordnung noch im Gesetzgebungsverfahren der EU und sind nicht anwendbar: Ihre Lizenz richtet sich nach der PSD2 (RD-Ley 19/2018). Nach ihrer Verabschiedung sieht die Reform vor, E-Geld-Institute als Kategorie der Zahlungsinstitute einzugliedern, die Betrugsbekämpfung zu verstärken (Empfängerüberprüfung, SCA) und eine Übergangsfrist für die Neuzulassung bereits lizenzierter Institute einzuführen.
In der Praxis: Warten Sie nicht auf PSD3, um Ihre Lizenz zu beantragen – wer sie jetzt mit einem soliden Antrag erhält, hat im Übergang einen Vorteil –, aber gestalten Sie Richtlinien und Technologie schon mit Blick auf die neuen Anforderungen.
Regulierter Bereich
Die 8 Zahlungsdienste, für die in Spanien eine Lizenz als Zahlungsinstitut erforderlich ist
Katalog aus Artikel 1.2 des Königlichen Gesetzesdekrets 19/2018, das das Gesetz 16/2009 ersetzt hat. Fällt Ihr Modell unter einen dieser Dienste, ist die Tätigkeit reguliert und braucht eine Zulassung der Banco de España.
1
Bareinzahlung auf ein Zahlungskonto
Dienste, mit denen Bargeld auf ein Zahlungskonto eingezahlt werden kann, sowie alle für die Führung dieses Kontos erforderlichen Vorgänge.
2
Barabhebung
Dienste, mit denen Bargeld von einem Zahlungskonto abgehoben werden kann, sowie alle für seine Führung erforderlichen Vorgänge.
3
Ausführung von Zahlungsvorgängen
Lastschriften, Kartenzahlungen und Überweisungen, einschließlich solcher, die über einen Kreditrahmen erfolgen.
4
Ausführung mit Kreditrahmen
Dieselben Vorgänge wie unter Punkt 3, wenn die Gelder durch einen dem Nutzer eingeräumten Kreditrahmen gedeckt sind.
5
Ausgabe von Zahlungsinstrumenten
Ausgabe und Akquisition von Zahlungsinstrumenten (Karten, Geräte, Zugangsdaten) durch zugelassene Anbieter.
6
Finanztransfergeschäft (Rücküberweisungen)
Vorgänge, bei denen Gelder ohne Eröffnung eines Zahlungskontos entgegengenommen werden, allein um sie an einen Empfänger weiterzuleiten.
7
Zahlungsauslösung (PISP)
Auslösung eines Zahlungsauftrags auf Wunsch des Nutzers in Bezug auf ein Konto, das bei einem anderen Zahlungsdienstleister geführt wird.
8
Kontoinformation (AISP)
Online-Dienste, die zusammengefasste Informationen über Zahlungskonten des Nutzers bei anderen Anbietern bereitstellen.
Die vier regulierten Institutsformen, die oft verwechselt werden, auf einen Blick: Mindestkapital, Kundengelder, Komplexität des Antrags und realistische Fristen.
Merkmal
Zahlungsinstitut (EP)
EMI (E-Geld)
PISP / AISP
Bank
Mindestkapital
20.000 € – 125.000 €
350.000 €
50.000 € (PISP) / kein Mindestbetrag (AISP, Berufshaftpflichtversicherung erforderlich)
5.000.000 €
Kundengelder
Nimmt Zahlungen entgegen und führt sie aus (mit Safeguarding)
Nimmt entgegen, verwahrt (E-Geld) und führt Zahlungen aus
Verwaltet keine Kundengelder
Nimmt Einlagen entgegen und erbringt Finanzdienstleistungen
Apps zur Zahlungsauslösung, Finanzaggregatoren, PFM, Scoring
Universal- oder Digitalbank mit Einlagengeschäft
Richtwerte nach dem RD-Ley 19/2018, dem Gesetz 21/2011 über E-Geld und dem anwendbaren Bankaufsichtsrecht. Jeder Fall erfordert eine individuelle Analyse des regulierten Bereichs und der konkret zu erbringenden Dienste.
Typische Fälle
Welche Institutsform braucht Ihr Modell?
Sechs typische Fintech-Geschäftsmodelle und die Institutsform, die in der Regel passt. Die endgültige Entscheidung hängt vom tatsächlichen Geldfluss und vom konkreten Dienstleistungskatalog ab.
💱
Empfohlen: Zahlungsinstitut
Plattform für internationale Geldüberweisungen
Entgegennahme von Geldern in Spanien für Empfänger im Ausland. Keine Ausgabe von E-Geld.
Typische Dienste: Finanztransfergeschäft (Dienst 6), Ausführung von Zahlungsvorgängen (Dienst 3).
🛍️
Empfohlen: Zahlungsinstitut / Partner
Marktplatz mit Split-Zahlungen
Ein Marktplatz, der von Käufern kassiert und an Verkäufer auszahlt und dabei eine eigene Provision einbehält. Hält er Gelder zurück, fällt er in den regulierten Bereich.
Typische Dienste: Ausführung von Zahlungen (Dienst 3), Finanztransfergeschäft (Dienst 6), wenn an Dritte ausgezahlt wird.
💳
Empfohlen: EMI
Wallet oder Prepaid-Karte
Im Namen des Nutzers gespeichertes Guthaben, Aufladungen, Zahlungen mit Prepaid-Karte. Das bedeutet Ausgabe von E-Geld.
Typische Dienste: Ausgabe von E-Geld, Ausgabe von Zahlungsinstrumenten (Dienst 5), Einzahlung auf ein Konto (Dienst 1).
🏢
Empfohlen: Zahlungsinstitut
B2B-Fintech mit virtuellen Konten
Virtuelle Konten für Unternehmen mit eigenen IBANs, Verwaltung von Zahlungseingängen und -ausgängen, automatisierte Abstimmung.
Typische Dienste: Einzahlung auf ein Konto (Dienst 1), Abhebung (Dienst 2), Ausführung von Zahlungen (Dienst 3).
📊
Empfohlen: AISP
Finanzaggregator / PFM
Eine App, die die Bankkonten des Nutzers verbindet, um Salden, Ausgaben oder ein Scoring anzuzeigen. Ohne Verwaltung von Kundengeldern.
Finden Sie Ihr Modell hier nicht? Schildern Sie uns Ihr Projekt, und wir sagen Ihnen genau, welche Institutsform Sie brauchen und warum.
Kosten und Kapital
Was kostet eine Lizenz als Zahlungsinstitut?
Einen Einheitspreis gibt es nicht. Die Gesamtkosten hängen von fünf Faktoren ab und vor allem von dem Katalog an Diensten, für den Sie die Zulassung beantragen. Hier schlüsseln wir sie auf und stellen Ihnen einen Rechner zur Verfügung, mit dem Sie Ihr gesetzliches Mindestkapital schätzen können.
1 · Kapital
Gesetzliches Mindestkapital
20.000 € – 125.000 €
Nach dem RD-Ley 19/2018, je nach den zu erbringenden Zahlungsdiensten. Es ist der einzige Posten, für den die Aufsicht einen exakten zahlenmäßigen Mindestbetrag festlegt.
2 · Beratung
Rechts- und Aufsichtsberatung
Variable
Einordnung, Erstellung des Antrags, interne Richtlinien, Vertretung bei Auskunftsersuchen und operative Begleitung während des gesamten Verfahrens vor der Banco de España.
3 · Struktur
Interne Struktur und Schlüsselfunktionen
Wiederkehrend
Geeignete Geschäftsleiter, Compliance Officer, AML/OCI, interne Revision und Risikomanagement. Sie können mit eigenem Personal besetzt oder an einen qualifizierten Dienstleister ausgelagert werden.
4 · Technologie
Technologie und kritische Dienstleister
Variabel + wiederkehrend
Bankverträge für das Safeguarding, KYC/AML-Systeme, Transaktionsüberwachung, DORA-Rahmen, Zahlungsinfrastruktur und Cybersicherheit.
5 · Compliance
Laufende Compliance nach der Zulassung
Jährlich wiederkehrend
Regelmäßiges Reporting, Audits, Schulung des Teams, Anpassung an regulatorische Änderungen (PSD3, AMLR) und aktive Bearbeitung von Auskunftsersuchen der Aufsicht.
+ Versteckt
Die versteckten Kosten: eine falsche Einordnung korrigieren
3–6 Monate zusätzlich
Mit dem Antrag zu beginnen, ohne die Institutsform sauber geklärt zu haben, ist der Hauptgrund für Mehrkosten: Anlagen neu erstellen, Auskunftsersuchen beantworten und das Geschäft umgestalten.
Eine Lizenz als Zahlungsinstitut ist nicht nur ein Behördengang: Sie ist ein System, das die Stimmigkeit von Geschäftsmodell, Betrieb, Kontrollen und Nachweisen belegen muss. Entscheidend ist, von Anfang an ein Institut aufzubauen, das einer echten Aufsicht standhält.
Antrag
Worauf die Aufsicht wirklich achtet
Die Banco de España prüft nicht nur die Geschäftsidee. Sie analysiert, ob die Struktur sie tragen kann: geeignete Geschäftsleiter, Schlüsselfunktionen, stimmige Richtlinien, umsetzbare Kontrollen und Nachweise einer tatsächlichen operativen Leistungsfähigkeit.
Safeguarding
Der Baustein, bei dem am meisten improvisiert wird
Geldfluss, Abstimmungen, Kontentrennung und Vorfallmanagement müssen vor dem Antrag konzipiert werden, nicht als Anhang. Ein Fehler hier blockiert die Zulassung.
Laufende Compliance
Die Lizenz ist der Anfang, nicht das Ende
Operatives AML/KYC, DORA, Reporting, Audits und die Bearbeitung von Auskunftsersuchen der Aufsicht müssen auf Dauer angelegt sein, nicht nur darauf, den ersten Antrag durchzubringen.
Checkliste Zahlungsinstitut: Vorbereitung in 10 Schritten
Aufsichtsrechtliche Einordnung: bestätigen, ob das Modell eine Lizenz als Zahlungsinstitut erfordert und welche konkreten Zahlungsdienste erbracht werden.
Passende Institutsform: prüfen, ob das Zahlungsinstitut die richtige Form ist – im Vergleich zu EMI, PISP/AISP oder anderen Zulassungen.
Gesellschaftsstruktur: Gesellschaft, Mindestkapital, Gesellschafter, Geschäftsleiter und nachweisbare Zuverlässigkeit und Eignung.
Tätigkeitsprogramm: stimmige Beschreibung von Geschäft, Kunden, Kanälen, Technologie und Partnern.
Governance und Schlüsselfunktionen: Organigramm, Funktionstrennung, Verantwortliche für Compliance, Revision und Risikomanagement.
Sicherung der Kundengelder: Geldfluss, Konten, Abstimmungen, Vorfallmanagement und Rückverfolgbarkeit festlegen.
Baustein AML/CFT: Risikobewertung, KYC/Onboarding, Überwachung, Eskalationen und Schulung.
Outsourcing und kritische Dienstleister: Verträge, SLAs, Sicherheit, Kontinuität und dokumentierte Unterauslagerung.
DORA: IKT-Risikomanagement, Kontinuitätsrichtlinie, Vorfallregister und kritische Dienstleister.
Laufende Compliance: Reporting, Audits und die Bearbeitung von Auskunftsersuchen nach der Zulassung von Anfang an mitplanen.
Wenn Sie Ihren Antrag von Grund auf strukturieren oder den aktuellen Stand Ihres Projekts prüfen lassen möchten, sehen Sie sich unsere Leistungen zur Fintech-Regulierung oder den Bereich Fintech-Compliance an.
Von der Idee zum Antrag: Wie ein Zahlungsinstitut aufgebaut wird
Eine wirksame Lizenz als Zahlungsinstitut ist kein Dossier, sondern eine Reihe stimmiger Entscheidungen (aufsichtsrechtliche Einordnung, Safeguarding, AML/KYC, Governance und Outsourcing), die sich lückenlos nachweisen lassen. Hier finden Sie eine visuelle Übersicht, wie das in der Praxis umgesetzt wird.
1) Einordnung
Aufsichtsrechtliche Einordnung: erst definieren, dann beantragen
Das Ziel ist nicht, „die Lizenz möglichst schnell zu beantragen“, sondern sicherzustellen, dass das Modell sie braucht – und welche, mit welchem Tätigkeitsumfang. Diese Entscheidung bestimmt den gesamten Antrag.
Analyse des tatsächlichen Dienstes (nicht des Produktnamens)
Vergleich Zahlungsinstitut vs. EMI vs. PISP/AISP
Umfang der regulierten Tätigkeit
2) Antrag
Zulassungsantrag: Stimmigkeit aller Bestandteile
Die Aufsicht prüft die Stimmigkeit. Tätigkeitsprogramm, Richtlinien, Governance, Technologie und Outsourcing müssen ohne innere Widersprüche zusammenpassen.
Detaillierter Geschäftsplan
Interne Richtlinien und Risikolandkarte
Zuverlässigkeit und fachliche Eignung der Geschäftsleiter
3) Safeguarding
Safeguarding: der Bereich, in dem am meisten improvisiert wird
Geldfluss, getrennte Konten, Abstimmungen und Vorfälle. Wird das zu spät konzipiert, blockiert es die Zulassung oder schafft nach Erteilung der Lizenz strukturelle Lücken.
Geldfluss und Trennung der Gelder
Abstimmungen und Vorfälle
Rückverfolgbarkeit der Zahlungsströme
4) Compliance
Laufende Compliance: Ohne sie „lebt“ die Lizenz nicht
Operatives AML/KYC, DORA, Audits und Reporting machen das Zahlungsinstitut zu einem echten Institut: Nachverfolgung, Korrekturen und gelebte Nachweise ab dem ersten Betriebstag.
Tipp: Die ersten Prüfungen konzentrieren sich meist auf KYC-Akten, Vorfallregister, das Management von Dienstleistern und Schulungsnachweise des Teams.
Schnelle Entscheidung
Praxisübersicht: Welche Institutsform braucht Ihr Projekt?
Nur Zahlungen
Lizenz als Zahlungsinstitut: Überweisungen, Lastschriften, Kartenzahlungen oder Finanztransfers ohne Ausgabe von E-Geld.
Wallets / Prepaid
EMI-Lizenz: Sie geben E-Geld aus (gespeichertes Guthaben, Prepaid-Karte). Höhere Kapitalanforderungen.
Open Banking
PISP/AISP-Registrierung: Sie lösen Zahlungen aus oder aggregieren Bankkonten, ohne Kundengelder zu verwalten.
Begründete Analyse, dass die tatsächliche Tätigkeit eine Lizenz als Zahlungsinstitut erfordert und keine andere Form (EMI, PISP, nicht regulierte Tätigkeit).
Einordnungsgutachten, Beschreibung des tatsächlichen Dienstes und Vergleich der Institutsformen.
Geschäftsplan
Stimmige Beschreibung von Geschäft, Kunden, Kanälen, Technologie und Partnern, die der Prüfung durch die Aufsicht standhält.
Ausführliche Beschreibung, Prognosen, Verträge mit Dritten und funktionales Organigramm.
Sicherung der Kundengelder (Safeguarding)
Klarer Fluss der Kundengelder, Kontentrennung, Abstimmungen und gesteuertes Vorfallmanagement.
Safeguarding-Richtlinie, Beschreibung des Geldflusses, Bankverträge und Abstimmungsverfahren.
AML/CFT und KYC
Risikobewertung, Onboarding, Überwachung und Reporting, angemessen für das Risikoprofil des Geschäfts.
Geldwäsche-Handbuch, KYC-Akten, Alarmprotokoll und Nachweise über die Schulung des Teams.
Governance und Kontrolle
Geeignete Geschäftsleiter, Schlüsselfunktionen, Trennung der Verantwortlichkeiten und internes Kontrollsystem.
Protokolle, Ernennungen, Richtlinie zu Interessenkonflikten, Risikolandkarte und jährlicher Prüfungsplan.
Häufige Fehler, die die Lizenz verzögern oder blockieren
Erkennen Sie sie, bevor Sie den Antrag einreichen, um kostspielige Auskunftsersuchen zu vermeiden.
Mit dem Antrag beginnen, ohne die aufsichtsrechtliche Einordnung abgeschlossen zu haben.
Recht, Produkt, Technologie und Betrieb so trennen, als wären es verschiedene Welten.
Safeguarding und AML/CFT als Anhänge des Antrags behandeln statt als zentrale Bausteine.
Geschäftsleiter, die ihre Zuverlässigkeit, fachliche Eignung und Unabhängigkeit gegenüber der Aufsicht nicht nachweisen können.
Outsourcing ohne Verträge, SLAs oder dokumentierten Kontinuitätsrahmen.
Kontext 2026
PSD3 und Zahlungsdiensteverordnung (PSR): Was sich für Ihre Lizenz ändern wird
Die EU überarbeitet den Rechtsrahmen für Zahlungen: die Richtlinie PSD3 und die Zahlungsdiensteverordnung (PSR). Stand Juli 2026 sind sie noch nicht anwendbar – Ihre Lizenz richtet sich nach der PSD2 –, aber es lohnt sich, den Antrag schon heute mit Blick auf sie zu gestalten.
Zahlungsinstitute und EMI auf dem Weg zu einem einheitlichen Regime
Der Vorschlag gliedert E-Geld-Institute als Kategorie in die Zahlungsinstitute ein. Wenn Sie heute zwischen Zahlungsinstitut und EMI schwanken, wird die Grenze künftig noch feiner: Treffen Sie die Einordnung mit Blick auf diese Annäherung.
Strengere Betrugsbekämpfung
Empfängerüberprüfung (Abgleich des Kontoinhabers), verstärkte Authentifizierung (SCA) und neue Haftungsregeln bei Betrug. Die Überwachung, die Sie heute konzipieren, muss diese Kontrollen künftig aufnehmen können.
Neuzulassung mit Übergangsfrist
Bereits nach PSD2 zugelassene Institute erhalten eine Übergangsfrist, um sich an den neuen Rahmen anzupassen. Wer die Lizenz jetzt mit einem soliden Antrag erhält, ist in diesem Übergang im Vorteil.
Stand Juli 2026: PSD3 und PSR befinden sich im Rat und im Europäischen Parlament noch im Gesetzgebungsverfahren, ein endgültiger Anwendungstermin steht nicht fest. Wir verfolgen die Meilensteine und aktualisieren diese Seite bei jedem Fortschritt.
Häufige Fehler
6 Fehler, die im Verfahren Monate (und Tausende Euro) kosten
Die gesetzliche Frist beträgt 3 Monate, doch die meisten Anträge ziehen sich wegen immer wieder derselben Fehler auf 6–12 Monate hin. Das sind die Fehler, die wir am häufigsten sehen, und so vermeiden Sie sie.
1
Mit dem Antrag beginnen, ohne die Einordnung abzuschließen
Das Projekt beantragt eine Lizenz als Zahlungsinstitut, obwohl es eigentlich eine EMI-Lizenz braucht (weil es E-Geld ausgibt), oder es beantragt beide Dienste, obwohl einer genügen würde. Ergebnis: überdimensioniertes Kapital, wieder aufgerollter Antrag und verlorene Monate.
So vermeiden Sie es: Nehmen Sie sich zu Beginn 2–4 Wochen Zeit für ein unterzeichnetes Einordnungsgutachten, das den tatsächlichen Dienst (nicht den Produktnamen) analysiert und Zahlungsinstitut, EMI, PISP/AISP und Agentenmodell vergleicht.
2
Recht, Produkt, Technologie und Betrieb voneinander trennen
Der Antrag beschreibt ein Geschäft, das nicht dem entspricht, was das Technikteam baut. Die Banco de España erkennt Widersprüche zwischen Tätigkeitsprogramm, Architektur und Verträgen.
So vermeiden Sie es: Bereichsübergreifende Abstimmungen mit Recht, Produkt, CTO und Betrieb schon in der Einordnungsphase. Eine einzige Person sollte für die Stimmigkeit der Unterlagen verantwortlich sein.
3
Safeguarding als Anhang des Antrags konzipieren
Der Geldfluss wird erst am Ende beschrieben, ohne unterzeichnete Bankverträge und ohne detailliertes Abstimmungsverfahren. Das ist die Ursache Nr. 1 für Blockaden bei Zulassungen im Zahlungsbereich.
So vermeiden Sie es: Führen Sie die Gespräche mit Banken über getrennte Konten parallel zum Tätigkeitsprogramm, nicht danach. Konzipieren Sie das Safeguarding in Phase 2, nicht in Phase 3.
4
Geschäftsleiter ohne nachweisbare Zuverlässigkeit und Eignung
Vorgeschlagen werden Geschäftsleiter, die technologisch brillant sind, aber keine Finanzerfahrung oder keine tatsächliche Verfügbarkeit haben. Die Banco de España verlangt Zuverlässigkeit, Erfahrung und tatsächliches Engagement.
So vermeiden Sie es: Legen Sie Organigramm und tatsächlichen Zeitaufwand jedes Geschäftsleiters fest, bevor Sie den Antrag einreichen. Erwägen Sie, ein Senior-Profil mit regulatorischer Erfahrung an Bord zu holen.
5
Outsourcing ohne Verträge und DORA-Klauseln
Kritische Technologiedienstleister werden mit einem Standard-SaaS-Rahmenvertrag (MSA) beauftragt. DORA verlangt spezifische Klauseln, Prüfungsrechte, einen Exit-Plan und ein Register der kritischen Dienstleister.
So vermeiden Sie es: Prüfen und verhandeln Sie die Verträge mit kritischen Dienstleistern in Phase 2 des Antrags neu, nicht erst nach der Zulassung. Die Banco de España verlangt das Register.
6
Generisches AML/KYC, kopiert aus einem anderen Projekt
Eingereicht wird ein Standard-Geldwäsche-Handbuch ohne eigene Risikobewertung, ohne Anpassung an den tatsächlichen Kundentyp, ohne förmliche Bestellung des OCI und ohne Vertreter gegenüber dem SEPBLAC.
So vermeiden Sie es: eine auf das Geschäftsmodell zugeschnittene Geldwäsche-Risikobewertung, eine an das tatsächliche Kundenprofil angepasste KYC-Richtlinie und die Bestellung eines OCI mit anerkannter Erfahrung.
Expansion in der EU
EU-Pass: Mit Ihrer Lizenz als Zahlungsinstitut in der ganzen EU tätig sein
Einer der großen strategischen Vorteile einer Lizenz in Spanien: Der EU-Pass ermöglicht es Ihnen, Zahlungsdienste in allen 27 EU-Ländern zu erbringen, ohne zusätzliche Zulassungen zu beantragen.
Eine Lizenz, 27 Märkte
Nach der PSD2-Richtlinie können in einem EU-Mitgliedstaat zugelassene Zahlungsinstitute in den übrigen Mitgliedstaaten im Wege des freien Dienstleistungsverkehrs oder der Niederlassungsfreiheit tätig werden (Eröffnung einer Zweigniederlassung oder Einsatz von Agenten).
Das Verfahren ist eine Notifizierung an die Banco de España, die sie an die Aufsicht des Ziellandes weiterleitet. Es ist keine zweite Zulassung: Ist Ihre Lizenz in Spanien solide, ist sie es in der gesamten EU.
Freier Dienstleistungsverkehr ohne physische Niederlassung
Eröffnung einer Zweigniederlassung in einem anderen Mitgliedstaat
Agentennetz in EU-Ländern
Vorherige Notifizierung an die Aufsicht des Ziellandes über die Banco de España
Beibehaltung des Aufsichtsrahmens des Herkunftslandes
Über den EU-Pass erreichbare Märkte
🇩🇪Deutschland
🇫🇷Frankreich
🇮🇹Italien
🇵🇹Portugal
🇳🇱Niederlande
🇧🇪Belgien
🇮🇪Irland
🇦🇹Österreich
🇵🇱Polen
🇸🇪Schweden
🇩🇰Dänemark
+16weitere
Die 27 Mitgliedstaaten + Europäischer Wirtschaftsraum (Norwegen, Island, Liechtenstein) über bilaterale Abkommen.
Warum wir
Warum Fintechs und Zahlungsinstitute Molina Law Boutique vertrauen
Eine auf Finanzregulierung spezialisierte Kanzlei. Wir arbeiten ausschließlich mit Projekten, die Lizenzen der Banco de España und regulatorische Compliance benötigen: Dieser Fokus macht den Unterschied.
50+
Beratene regulierte Unternehmen
Zahlungs-Fintechs, EMIs, PISP/AISP, Verpflichtete im Bereich AML/CFT und Finanzinstitute. Wir kennen die tatsächlichen Kriterien der Banco de España, nicht nur die Theorie.
100 %
Regulatorischer Fokus
Wir sind keine Generalkanzlei mit einer Fintech-Abteilung: Finanzregulierung ist unsere einzige Arbeit. Deshalb sind wir schneller und kommen direkt zur Sache.
24 Std.
Schnelle Antwort und echte Erreichbarkeit
Wir beantworten Anfragen in weniger als 24 Stunden und arbeiten eng mit dem Team des Mandanten zusammen. Keine Zwischenstationen über Sekretariate und keine Junioren, die Rechtsprechung durchsehen: direkter Kontakt mit dem verantwortlichen Anwalt.
E2E
Von der Einordnung bis zur gelebten Compliance
Wir begleiten Sie von der ersten Ersteinschätzung bis zum Reporting nach der Zulassung: Einordnung, Antrag, Vertretung bei Auskunftsersuchen, AML, DORA und laufende Compliance.
Praxisglossar
Schlüsselbegriffe: Lizenz als Zahlungsinstitut
Wenn Sie eine Lizenz als Zahlungsinstitut vorbereiten, begegnen Ihnen diese Begriffe im Antrag, in den internen Richtlinien und im Umgang mit der Aufsicht. Wer sie gut versteht, baut ein stimmigeres Projekt auf.
ZahlungsinstitutGrundlage
EP – Zahlungsinstitut (Payment Institution)
Institut, das zur gewerbsmäßigen Erbringung von Zahlungsdiensten zugelassen ist: Überweisungen, Lastschriften, Finanztransfers, Kartenzahlungen oder Zahlungsauslösung.
Geregelt durch: PSD2 / RD-Ley 19/2018.
EMIE-Geld
E-Geld-Institut
Darf neben Zahlungsdiensten auch E-Geld ausgeben (Wallets, Prepaid-Karten, gespeicherte Guthaben). Höheres Mindestkapital als ein Zahlungsinstitut.
Geeignet für: Wallets, Prepaid, Guthaben auf Plattformen.
SafeguardingKundengelder
Sicherung der Kundengelder (Safeguarding)
Pflicht, die Kundengelder getrennt zu halten und gegen eine mögliche Insolvenz des Instituts zu schützen. Zentraler Baustein des Antrags.
Europäischer Rahmen für Zahlungsdienste. Er regelt Pflichten zur starken Kundenauthentifizierung (SCA), den Kontozugang (Open Banking), das Reporting und die Informationstransparenz.
Kern: starke Authentifizierung + Meldung von Vorfällen.
PISP / AISPOpen Banking
Zahlungsauslösung / Kontenaggregation
PSD2-Institutsformen für das Open Banking: Der PISP löst Zahlungen von Konten Dritter aus, der AISP aggregiert Bankinformationen – jeweils ohne Kundengelder zu verwalten.
Erfordern eine eigene Registrierung bei der Banco de España.
DORAIKT-Resilienz
Digital Operational Resilience Act
Europäische Verordnung, die seit Januar 2025 gilt und einen Rahmen für IKT-Risikomanagement, Betriebskontinuität, Meldung von Vorfällen und Überwachung kritischer Dienstleister verlangt.
Gilt für alle in der EU zugelassenen Zahlungsinstitute, EMIs und Wertpapierinstitute (ESI).
TätigkeitsprogrammZulassungsantrag
Aufsichtsrechtlicher Businessplan
Zentrales Dokument des Antrags: Es beschreibt die zu erbringenden Dienste, das Geschäftsmodell, die operative Struktur, die Kunden und die Partner des künftigen Instituts.
Muss mit allen Richtlinien des Antrags übereinstimmen.
SchlüsselfunktionenGovernance
Key Function Holders
Verantwortliche für Compliance, interne Revision, Risikomanagement und AML/CFT, die benannt, geeignet und tatsächlich in der Lage sein müssen, ihre Funktion auszuüben.
Technologie- und Dienstleister für wesentliche Leistungen müssen dokumentiert sein: Verträge, SLAs, Sicherheit, Kontinuität und Exit-Plan für den Notfall.
Die Banco de España verlangt die Rückverfolgbarkeit kritischer Auslagerungen.
SCAAuthentifizierung
Starke Kundenauthentifizierung
Von der PSD2 verlangte Strong Customer Authentication: mindestens zwei unabhängige Faktoren (Wissen, Besitz, Inhärenz) bei elektronischen Zahlungen und beim Online-Kontozugang.
Single Euro Payments Area (Einheitlicher Euro-Zahlungsverkehrsraum)
Einheitlicher Euro-Zahlungsverkehrsraum, der Überweisungen und Lastschriften in 36 europäischen Ländern standardisiert. SEPA Credit Transfer (SCT), SEPA Instant Payments (SCT Inst) und SEPA Direct Debit (SDD).
Zugang für zugelassene Zahlungsinstitute über die EPC-Verfahren.
OCI / SEPBLACAML/CFT
Internes Kontrollorgan und Vertreter
Das OCI ist das interne Organ, das für die Einhaltung der AML/CFT-Vorschriften verantwortlich ist. Zusätzlich ist ein Vertreter gegenüber dem SEPBLAC zu benennen, der spanischen Behörde für Geldwäscheprävention.
Pflichtbestandteil des Antrags: förmliche Bestellung mit geeignetem Profil.
Praxisleitfaden
Checkliste Zahlungsinstitutslizenz
8 zentrale Schritte des Antrags bei der Banco de España.
📥 Kostenloser Download
Checkliste zur Lizenz als Zahlungsinstitut: 8 zentrale Schritte des Antrags
Der Praxisleitfaden, mit dem wir gemeinsam mit unseren Mandanten einen soliden und vertretbaren Antrag bei der Banco de España vorbereiten: aufsichtsrechtliche Einordnung, Kapital, Tätigkeitsprogramm, Governance, Safeguarding, AML/CFT, DORA und laufende Compliance.
Die 8 zentralen Bausteine des Antrags (Einordnung, Kapital, Safeguarding, AML, DORA…)
Welche Unterlagen die Aufsicht in jedem Baustein erwartet
Typische Fehler, die die Zulassung verzögern oder blockieren
Kontakt
Anruf buchen
Schildern Sie uns Ihr Projekt, und wir erklären Ihnen, wie Sie die Lizenz als Zahlungsinstitut praxistauglich und mit möglichst kurzer Verfahrensdauer strukturieren.
Offizielle Ressourcen
Vorschriften und Aufsicht: die maßgeblichen Quellen
Die Vorschriften, Behörden und öffentlichen Register, die die Tätigkeit von Zahlungsinstituten in Spanien und der EU regeln. Es lohnt sich, sie während des gesamten Verfahrens griffbereit zu haben.
Rechtsrahmen für Zahlungsinstitute in Spanien: PSD2 und RD-Ley 19/2018
Zahlungsinstitute in Spanien unterliegen in erster Linie dem Königlichen Gesetzesdekret 19/2018 vom 23. November über Zahlungsdienste und weitere dringende Maßnahmen im Finanzbereich, das die Richtlinie (EU) 2015/2366 (PSD2) umsetzt. Aufsicht und Zulassung liegen bei der Banco de España, der spanischen Zentralbank. Sie bewertet die Eignung des Projekts, die Governance-Struktur, die Solidität des Antrags und die tatsächliche operative Leistungsfähigkeit des künftigen Instituts.
Zulassungspflichtige Zahlungsdienste
Zum Katalog der Dienste, die eine Lizenz als Zahlungsinstitut erfordern, gehören: Bareinzahlungen auf Konten, Barabhebungen, die Ausführung von Zahlungsvorgängen (Überweisungen, Lastschriften, Kartenzahlungen), die Ausgabe von Zahlungsinstrumenten, das Finanztransfergeschäft (Rücküberweisungen) und Zahlungsauslösedienste (PISP). Wer einen dieser Dienste ohne vorherige Zulassung erbringt, begeht einen sehr schweren Verstoß.
Kapital- und Governance-Anforderungen
Das erforderliche Mindestkapital liegt je nach den zu erbringenden Zahlungsdiensten zwischen 20.000 € und 125.000 €. Zusätzlich muss das Institut je nach Geschäftsvolumen ausreichende Eigenmittel vorhalten. Der Antrag muss ein Tätigkeitsprogramm, interne Richtlinien, eine Governance-Struktur mit nachgewiesenen Schlüsselfunktionen und ein risikoangemessenes internes Kontrollsystem enthalten.
Sicherung der Kundengelder
Eine der wichtigsten Pflichten eines Zahlungsinstituts ist die Sicherung der Nutzergelder (Safeguarding): Sie müssen auf getrennten Konten bei Kreditinstituten gehalten oder in sichere und liquide Vermögenswerte angelegt werden. Die Einhaltung dieser Pflicht wird direkt beaufsichtigt, und Verstöße können sofortige Sicherungsmaßnahmen nach sich ziehen.
DORA und digitale operationale Resilienz
Seit Januar 2025 ist die DORA-Verordnung für alle in der EU zugelassenen Zahlungsinstitute verbindlich. Sie verlangt einen Rahmen für das IKT-Risikomanagement, eine Richtlinie zur Betriebskontinuität, die Erfassung und Meldung von Vorfällen, Tests der digitalen Resilienz und die Überwachung kritischer Technologiedienstleister. Zahlungsinstitute, die ihr IKT-Risikomanagement nicht angepasst haben, müssen mit aufsichtlichen Maßnahmen rechnen.
PSD2RD-Ley 19/2018Banco de EspañaDORAAML/KYCSafeguardingPSD3
Danke für Ihre Nachricht. Wir antworten Ihnen persönlich innerhalb von 24 Stunden. Wenn Ihr Anliegen dringend ist, können Sie uns auch direkt per WhatsApp schreiben.