Nous structurons et défendons votre projet devant la Banque d’Espagne : analyse du cadre réglementaire applicable, programme d’activités, dossier complet, protection des fonds, LCB-FT, gouvernance et compliance continu.
Décrivez-nous votre modèle économique et nous vous disons si vous relevez du statut d’EP, d’EME ou de PISP/AISP devant la Banque d’Espagne.
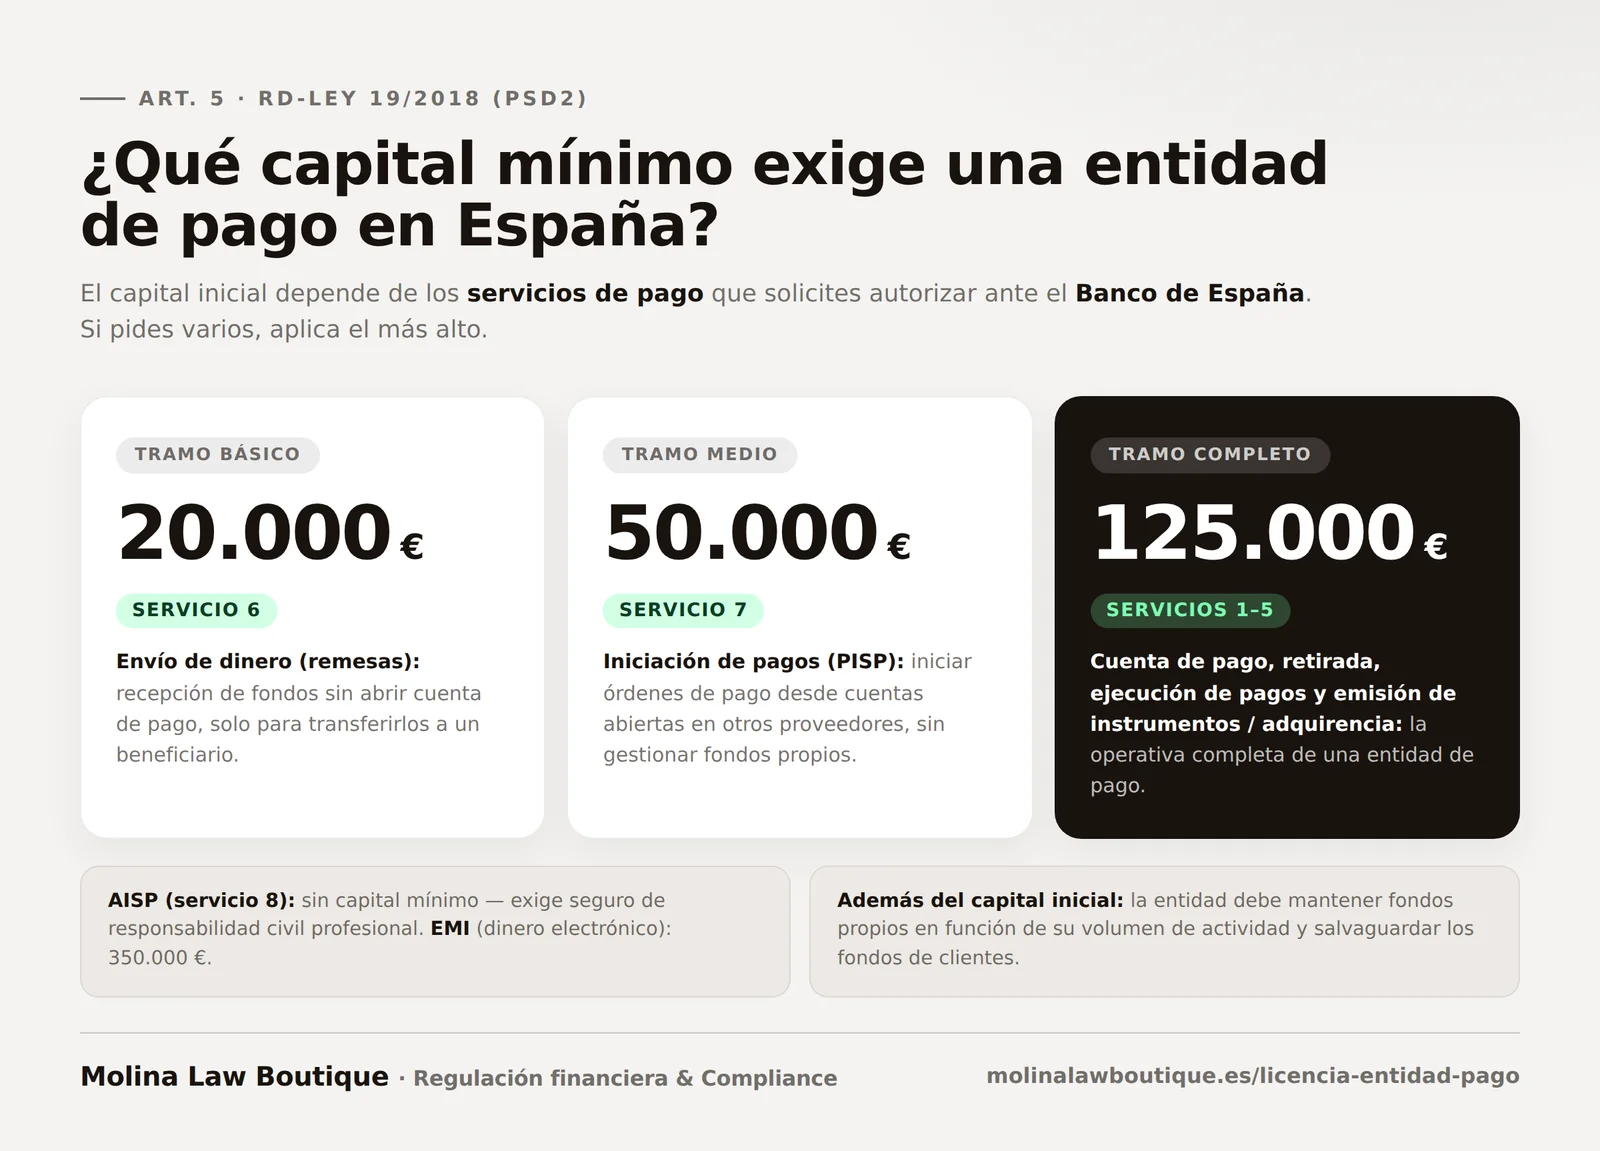
Capital initial selon les services
20 000-125 000 €
Délai légal de résolution
3 mois
Services de paiement réglementés
8 services
Texte de référence
décret-loi royal 19/2018
Réponse rapide
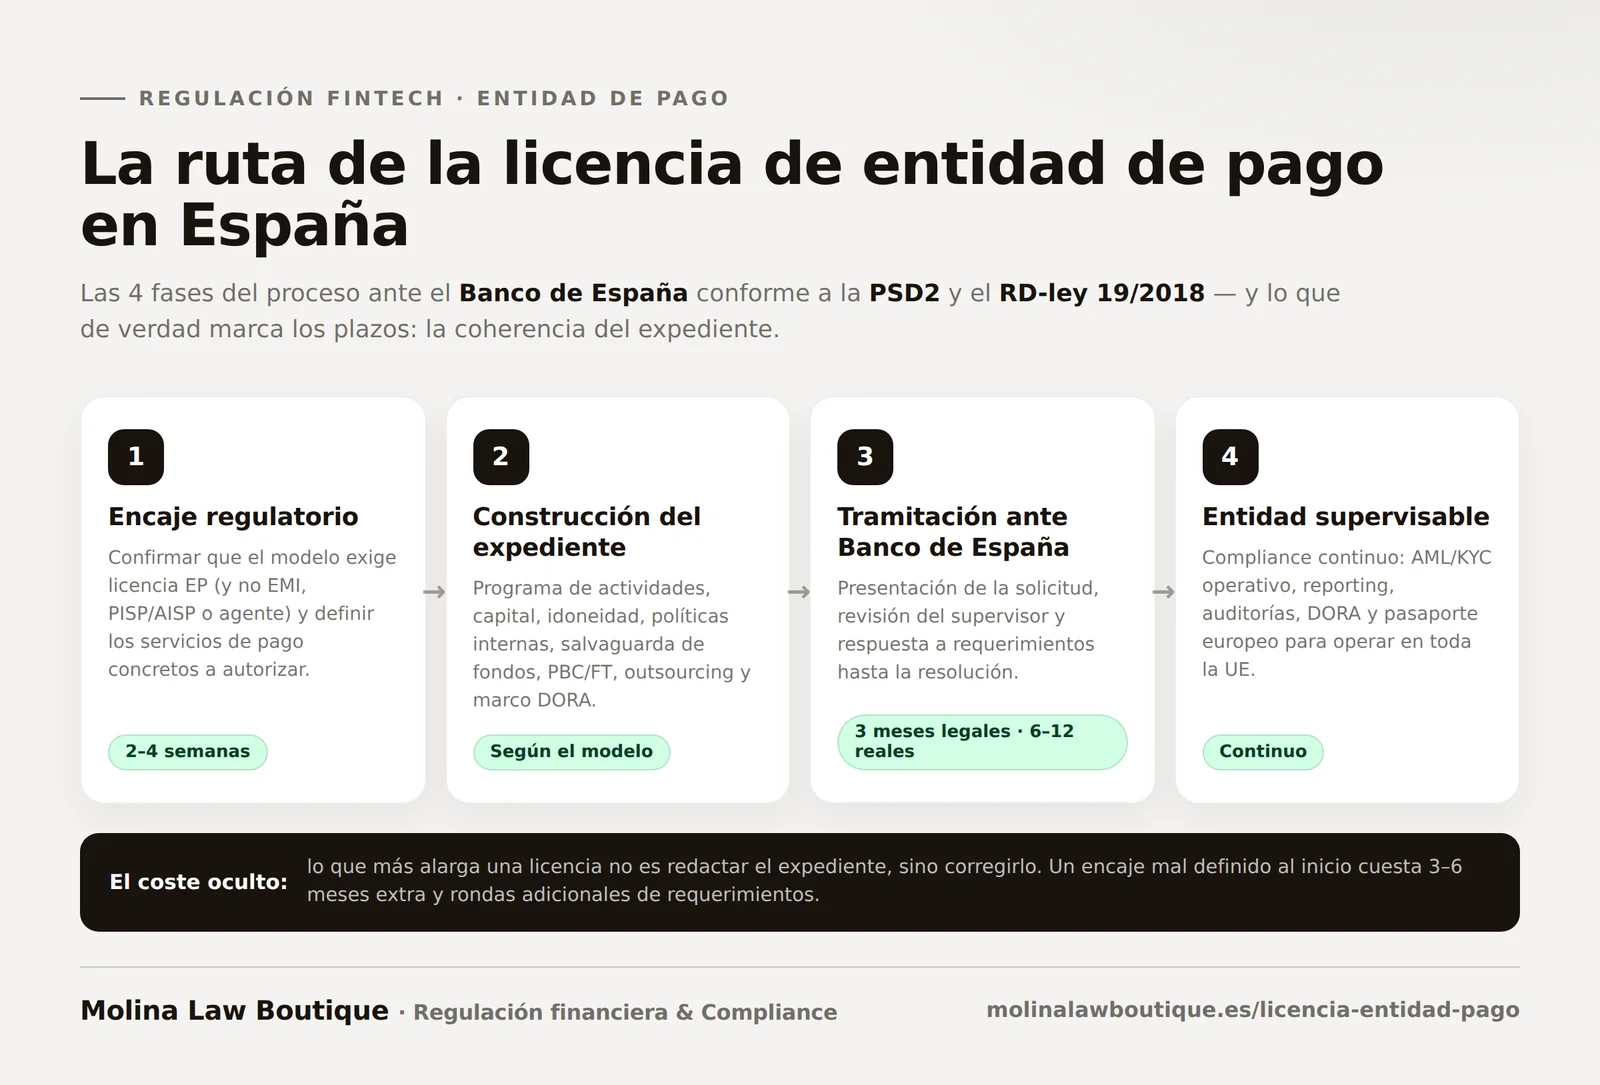
La licence d’établissement de paiement (EP) est l’agrément délivré par la Banque d’Espagne pour fournir des services de paiement à titre professionnel, conformément à la DSP2 (PSD2) et au décret-loi royal 19/2018. Elle exige un capital initial de 20 000 € à 125 000 € selon les services, la protection des fonds des clients et un dossier complet avec programme d’activités. Le délai légal de décision est de 3 mois ; en pratique, il faut compter 6 à 12 mois.
Services
Ce qu’il vous faut pour obtenir une licence d’établissement de paiement
Six blocs qui forment un dossier solide, cohérent et défendable devant la Banque d’Espagne.
Plateformes de paiement, fintechs avec wallets, modèles PISP/AISP ou opérateurs qui veulent leur propre licence : chaque projet a son cadre et ses exigences propres.
Agrément
Qualification en tant qu’établissement de paiement
« Avant d’ouvrir le dossier, il faut confirmer que votre modèle relève bien du statut d’établissement de paiement et quels services vous allez fournir. Cette décision conditionne tout le reste. »
Banque d’Espagne
Un dossier solide et cohérent
« Une licence d’établissement de paiement ne s’obtient pas avec de beaux documents : il faut de la cohérence entre l’activité, la gouvernance, les politiques, la technologie, les tiers et les preuves. »
Opérationnel
Services de paiement et protection des fonds
« La structure opérationnelle doit tenir dans la pratique : fonds, rapprochements, incidents, service client, prestataires critiques et contrôles qui résistent à un examen. »
Compliance
LCB-FT et contrôle continu
« L’agrément n’est pas une fin en soi. Un établissement de paiement a besoin d’un dispositif LCB-FT/KYC opérationnel, d’un contrôle interne, d’un reporting, de formation et d’un suivi constant dès le premier jour. »
Pourquoi c’est important
Pourquoi la licence d’EP est-elle critique pour votre projet ?
Opérer sans licence, présenter un dossier incohérent ou improviser le compliance continu peut bloquer l’activité, l’investissement et les relations bancaires.
L’erreur la plus fréquente : lancer une solution de paiement sans avoir d’abord déterminé si l’activité exige une licence. Cette confusion apparaît quand le produit est déjà construit et que le coût de la correction explose.
La Banque d’Espagne examine la cohérence, pas seulement les documents : si l’activité, les politiques, la gouvernance, la LCB-FT/KYC et l’externalisation ne s’articulent pas entre elles, le dossier perd en solidité et les demandes d’informations se multiplient.
La protection des fonds et le contrôle interne ne peuvent pas être laissés pour la fin : ce sont des éléments centraux pour que la licence soit défendable et que l’établissement puisse se développer en sécurité.
Infraction très graveCessation immédiate
Fournir des services de paiement sans agrément préalable peut entraîner l’arrêt immédiat de l’activité.
Sanctions financièresLourdes
Amendes et responsabilité personnelle des administrateurs en cas de fourniture de services financiers sans licence.
Risque commercialBlocage opérationnel
Les banques et partenaires financiers exigent une licence active avant d’intégrer une fintech dans leur écosystème : sans elle, les accords restent bloqués indéfiniment.
Votre modèle nécessite-t-il une licence d’établissement de paiement ?
Avant d’ouvrir le dossier, il convient de valider le périmètre réglementaire, d’ordonner l’activité et de vérifier que la structure répond aux exigences d’agrément, de protection des fonds, de LCB-FT et de contrôle continu.
Qu’est-ce qu’une licence d’établissement de paiement ?
La licence d’établissement de paiement est l’autorisation de fournir certains services de paiement à titre professionnel dans le cadre réglementaire applicable en Espagne. Ce n’est ni une licence bancaire ni une licence d’EME : elle a son propre périmètre réglementaire.
L’essentiel n’est pas seulement d’obtenir la licence, mais de pouvoir maintenir un établissement supervisable dès le premier jour : contrôles exécutés, fonds protégés et compliance vivant.
Quand une entreprise a-t-elle besoin d’une licence d’établissement de paiement ?
Lorsque le modèle entre dans la chaîne d’exécution des paiements, de gestion des ordres ou d’opérations avec des fonds de clients, et ne peut plus être présenté comme une simple activité technologique ou auxiliaire.
L’erreur habituelle est de penser qu’avec une couche logicielle, il n’y a pas d’activité réglementée. Cette confusion fait souvent échouer le projet lorsque les partenaires, le produit et l’investissement sont déjà engagés.
Quelle différence entre établissement de paiement, EME et banque ?
Chaque statut a un périmètre réglementaire distinct et des exigences propres selon le service que l’on souhaite fournir :
L’établissement de paiement (EP) fournit des services de paiement sans émettre de monnaie électronique.
L’établissement de monnaie électronique (EME) peut en plus émettre de la monnaie électronique (wallets, cartes prépayées, soldes stockés).
La banque peut recevoir des dépôts du public, ce qui élargit considérablement son périmètre et ses exigences de capital et de supervision.
Mal choisir le statut réglementaire dès le départ retarde tout le processus et peut obliger à restructurer le modèle économique.
Que vérifie la Banque d’Espagne dans le dossier ?
Elle vérifie que le dossier est cohérent, complet et défendable : programme d’activités, structure sociétaire, administrateurs, fonctions clés, politiques internes, système de contrôle, tiers, technologie et capacité réelle à opérer.
Le superviseur regarde si l’activité décrite peut tenir avec des personnes, des processus, des contrats, des contrôles et des preuves qui ont du sens entre eux. La cohérence documentaire est aussi importante que le contenu juridique.
Pourquoi la protection des fonds et la LCB-FT sont-elles si importantes ?
La protection des fonds (safeguarding) et le volet LCB-FT sont deux éléments centraux d’un établissement de paiement, et non des annexes secondaires. Ils influencent la qualité du dossier, la relation avec les partenaires bancaires et la solidité future de l’établissement.
Ils obligent à concrétiser les circuits de fonds, les rapprochements, l’onboarding, le monitoring, le reporting, les rôles internes et les preuves. Lorsqu’ils sont improvisés, le superviseur s’en aperçoit vite.
Combien de temps faut-il pour obtenir la licence d’établissement de paiement ?
Le délai légal de décision est de 3 mois à compter du dépôt du dossier complet, mais en pratique le processus peut s’étendre à 6-12 mois selon la complexité du modèle et la qualité du dossier.
Ce qui renchérit et allonge le plus une licence n’est généralement pas sa rédaction, mais sa correction : refaire des annexes, lever des contradictions, répondre à des demandes d’informations ou repenser des parties de l’activité qui n’avaient pas été bien arrêtées.
Puis-je opérer pendant l’instruction de la licence ?
En règle générale, non. Fournir des services de paiement sans agrément préalable est une infraction très grave.
Il existe quelques exceptions limitées (régime d’exemption pour de très faibles volumes, activités accessoires) qui doivent être analysées au cas par cas. L’alternative habituelle pendant l’instruction de la licence propre est d’opérer sous l’égide d’un établissement déjà agréé, au moyen d’un accord d’agent ou de distribution réglementée.
Que se passe-t-il après l’obtention de la licence ?
La phase la plus importante commence : opérer comme établissement supervisable avec un compliance continu, un contrôle interne, le suivi des incidents, le contrôle des tiers, la formation et le reporting.
Maintien des contrôles LCB-FT/KYC et monitoring actif.
Conformité DORA : gestion du risque TIC, continuité, notification des incidents.
Reporting périodique à la Banque d’Espagne et gestion des demandes d’informations.
Revue des tiers critiques, des SLA et de l’externalisation en cours.
Audits périodiques et mise à jour du dispositif en cas de changements réglementaires.
La licence n’est pas la fin du projet : c’est le point de départ d’une activité supervisée.
Combien coûte l’obtention d’une licence d’établissement de paiement ?
Il n’y a pas de chiffre unique : le coût varie selon le modèle, le catalogue de services et le point de départ du projet. Les facteurs qui déterminent le coût sont :
Capital minimum : entre 20 000 € et 125 000 € selon les services de paiement à fournir (dépôt sur compte, retrait, exécution de paiements, émission d’instruments, transferts de fonds ou initiation de paiement).
Conseil juridique et réglementaire : qualification, rédaction du dossier, politiques internes et défense face aux demandes d’informations de la Banque d’Espagne.
Structure interne : fonctions clés (compliance, LCB, audit, risques), honorabilité et compétence (fit and proper) des administrateurs et, le cas échéant, externalisation de certaines fonctions.
Technologie et prestataires critiques : contrats avec les banques pour la protection des fonds, systèmes KYC/LCB, monitoring, cadre DORA.
Ce qui allonge et renchérit le plus le processus n’est pas la rédaction du dossier, mais sa correction : une qualification mal définie au départ coûte des mois et des tours supplémentaires de demandes d’informations.
Une marketplace ou une plateforme a-t-elle besoin d’une licence d’établissement de paiement ?
Cela dépend du flux réel des fonds. Si la plateforme :
Reçoit les paiements des acheteurs et les conserve avant de payer les vendeurs → elle a probablement besoin d’une licence d’EP (ou doit travailler avec un EP/EME agréé comme agent ou partenaire).
Utilise un prestataire de paiement qui sépare les flux et ne touche jamais l’argent → elle peut opérer sans licence, mais le contrat et la documentation doivent le démontrer clairement.
Pratique le « split payment » ou des encaissements groupés avec règlement ultérieur → elle entre presque toujours dans le périmètre réglementé.
L’erreur habituelle est de supposer qu’en utilisant Stripe, Adyen ou un autre prestataire, il n’y a pas d’activité réglementée propre. La réalité dépend de la conception contractuelle et technique du flux, et non des outils utilisés.
Vaut-il mieux opérer comme agent d’un EP ou demander une licence propre ?
Chaque option a du sens à des moments différents :
Agent d’un EP agréé : time-to-market rapide (semaines plutôt que mois), coût initial plus faible, dépendance aux politiques, systèmes et grille tarifaire de l’établissement principal. Adapté pour valider le product-market fit ou lancer rapidement.
Licence propre : 6-12 mois de procédure, investissement initial plus élevé, mais contrôle total de l’activité, expansion européenne via le passeport, meilleure valorisation auprès des investisseurs et plus grand pouvoir de négociation avec les banques. C’est un actif stratégique.
Beaucoup de projets démarrent comme agent et, une fois le modèle validé, demandent leur propre licence. La transition doit être planifiée à l’avance, car le changement de statut réglementaire affecte les clients, les contrats et l’activité.
Quels documents la Banque d’Espagne exige-t-elle dans le dossier ?
Le dossier de licence d’EP comprend, entre autres, les documents suivants :
Mémoire du programme d’activités : services de paiement à fournir, modèle économique, clients, canaux et projections.
Structure sociétaire : acte constitutif, capital libéré, organigramme, identification des actionnaires significatifs.
Honorabilité et compétence des administrateurs et des fonctions clés : CV, honorabilité commerciale et professionnelle, expérience et disponibilité.
Politiques internes : protection des fonds, LCB-FT, contrôle interne, gestion des risques, conflits d’intérêts, conduite de marché.
Cadre technologique et DORA : architecture, gestion du risque TIC, continuité, prestataires critiques et plan de tests de résilience.
Externalisation (outsourcing) : contrats, SLA, contrôles et plan de sortie en cas de contingence.
Procédures opérationnelles : KYC/onboarding, monitoring, gestion des incidents, service client et réclamations.
La qualité et la cohérence entre ces documents pèsent autant que l’exactitude de chacun pris isolément.
Comment la PSD3 affecte-t-elle les établissements de paiement ?
En juillet 2026, la PSD3 et le règlement PSR sont toujours en cours d’adoption dans l’UE et ne sont pas applicables : votre licence relève de la PSD2 (décret-loi royal 19/2018). Une fois approuvée, la réforme prévoit d’intégrer les EME comme catégorie d’établissement de paiement, de renforcer les contrôles antifraude (vérification du bénéficiaire, SCA) et d’ouvrir une période transitoire de ré-agrément pour les établissements déjà agréés.
Concrètement : n’attendez pas la PSD3 pour demander votre licence — l’obtenir dès maintenant avec un dossier solide donne un avantage dans la transition —, mais concevez vos politiques et votre technologie en pensant aux nouvelles exigences.
Périmètre réglementé
Les 8 services de paiement qui exigent une licence d’EP en Espagne
Catalogue de l’article 1.2 du décret-loi royal 19/2018, qui a remplacé la loi 16/2009. Si votre modèle correspond à l’un de ces services, l’activité est réglementée et nécessite l’agrément de la Banque d’Espagne.
1
Dépôt d’espèces sur un compte de paiement
Services permettant de déposer des espèces sur un compte de paiement et toutes les opérations nécessaires à la gestion de ce compte.
2
Retrait d’espèces
Services permettant de retirer des espèces d’un compte de paiement et toutes les opérations nécessaires à sa gestion.
3
Exécution d’opérations de paiement
Prélèvements, opérations par carte et virements, y compris ceux effectués au moyen d’une ligne de crédit.
4
Exécution avec ligne de crédit
Mêmes opérations que le point 3 lorsque les fonds sont couverts par une ligne de crédit ouverte au profit de l’utilisateur.
5
Émission d’instruments de paiement
Émission et acquisition d’instruments de paiement (cartes, dispositifs, identifiants) par des prestataires agréés.
6
Transmission de fonds (transferts d’argent)
Opérations dans lesquelles des fonds sont reçus sans ouverture de compte de paiement, à la seule fin de les transférer à un bénéficiaire.
7
Initiation de paiement (PISP)
Lancement d’un ordre de paiement à la demande de l’utilisateur concernant un compte ouvert auprès d’un autre prestataire de services de paiement.
8
Information sur les comptes (AISP)
Services en ligne fournissant des informations agrégées sur les comptes de paiement de l’utilisateur ouverts auprès d’autres prestataires.
Banque universelle ou digitale avec collecte de dépôts
Chiffres indicatifs conformes au décret-loi royal 19/2018, à la loi 21/2011 sur la monnaie électronique et à la réglementation bancaire applicable. Chaque cas exige une analyse individualisée du périmètre et des services concrets à fournir.
Cas types
Quel statut réglementaire correspond à votre modèle ?
Six modèles économiques courants en fintech et le statut réglementaire qui leur correspond normalement. La décision finale dépend du flux réel des fonds et du catalogue de services concrets.
💱
Recommandé : EP
Plateforme de transferts d’argent internationaux
Réception de fonds en Espagne à destination de bénéficiaires à l’étranger. Sans émission de monnaie électronique.
Services typiques : transmission de fonds (service 6), exécution d’opérations de paiement (service 3).
🛍️
Recommandé : EP / partenaire
Marketplace avec encaissements fractionnés (split)
Marketplace qui encaisse les acheteurs et reverse aux vendeurs avec sa propre commission. Si elle retient des fonds, elle entre dans le périmètre réglementé.
Services typiques : exécution de paiements (service 3), transmission de fonds (service 6) si elle règle des tiers.
💳
Recommandé : EME
Wallet ou carte prépayée
Solde stocké au nom de l’utilisateur, rechargements, paiements par carte prépayée. Implique l’émission de monnaie électronique.
Services typiques : émission de monnaie électronique, émission d’instruments de paiement (service 5), dépôt sur compte (service 1).
🏢
Recommandé : EP
Fintech B2B de comptes virtuels
Comptes virtuels pour entreprises avec IBAN propres, gestion des encaissements et des paiements, rapprochement automatisé.
Services typiques : dépôt sur compte (service 1), retrait (service 2), exécution de paiements (service 3).
📊
Recommandé : AISP
Agrégateur financier / PFM
Application qui connecte les comptes bancaires de l’utilisateur pour afficher soldes, dépenses ou scoring. Sans gérer de fonds propres.
Services typiques : information sur les comptes (service 8 – AISP).
🔁
Recommandé : PISP
App de paiements directs de compte à compte
Solution qui initie des virements depuis le compte de l’utilisateur vers un bénéficiaire, sans passer par la carte.
Services typiques : initiation de paiement (service 7 – PISP).
Vous ne retrouvez pas votre modèle ici ? Présentez-nous votre projet et nous vous disons exactement de quel statut vous avez besoin et pourquoi.
Coût et capital
Combien coûte une licence d’établissement de paiement ?
Il n’y a pas de prix unique. Le coût total dépend de cinq facteurs et, surtout, du catalogue de services pour lesquels vous demandez l’agrément. Nous les détaillons ici et vous proposons un calculateur pour estimer votre capital minimum légal.
1 · Capital
Capital minimum légal
20 000 € – 125 000 €
Conformément au décret-loi royal 19/2018, selon les services de paiement à fournir. C’est le seul poste que le régulateur fixe avec un minimum chiffré exact.
2 · Conseil
Conseil juridique et réglementaire
Variable
Qualification, rédaction du dossier, politiques internes, défense face aux demandes d’informations et accompagnement opérationnel tout au long de la procédure devant la Banque d’Espagne.
3 · Structure
Structure interne et fonctions clés
Récurrent
Administrateurs répondant aux critères d’honorabilité et de compétence, compliance officer, LCB/OCI, audit interne et risques. Ils peuvent être des salariés ou être externalisés auprès d’un prestataire qualifié.
4 · Technologie
Technologie et prestataires critiques
Variable + récurrent
Contrats bancaires pour la protection des fonds, systèmes KYC/LCB, monitoring transactionnel, cadre DORA, infrastructure de paiement et cybersécurité.
5 · Compliance
Compliance continu après l’agrément
Récurrent annuel
Reporting périodique, audits, formation de l’équipe, adaptation aux changements réglementaires (PSD3, AMLR) et gestion active des demandes d’informations du superviseur.
+ Caché
Le coût caché : corriger une mauvaise qualification
3-6 mois de plus
Démarrer le dossier sans avoir bien arrêté le statut réglementaire est la principale cause de surcoût : refaire des annexes, répondre à des demandes d’informations et repenser l’activité.
Guide pratique : licence d’établissement de paiement
Une licence d’EP n’est pas qu’une formalité : c’est un système qui doit démontrer la cohérence entre modèle économique, opérations, contrôles et preuves. L’essentiel est de construire dès le départ un établissement qui résiste à une supervision réelle.
Dossier
Ce que le superviseur évalue réellement
La Banque d’Espagne ne se limite pas à examiner l’idée d’affaires. Elle analyse si la structure peut la soutenir : administrateurs honorables et compétents, fonctions clés, politiques cohérentes, contrôles applicables et preuves d’une capacité opérationnelle réelle.
Safeguarding
L’élément le plus souvent improvisé
Le circuit des fonds, les rapprochements, la ségrégation des comptes et la gestion des incidents doivent être conçus avant le dossier, et non comme un appendice. Une défaillance sur ce point bloque l’agrément.
Compliance continue
La licence est un début, pas une fin
La LCB-FT/KYC opérationnelle, DORA, le reporting, les audits et la gestion des demandes d’informations du superviseur doivent être conçus pour durer, et pas seulement pour passer le dossier initial.
Checklist EP : préparation en 10 étapes
Qualification réglementaire : confirmer si le modèle exige une licence d’EP et quels services de paiement précis seront fournis.
Statut adéquat : analyser si l’EP est le bon statut face à l’EME, au PISP/AISP ou à d’autres agréments.
Structure sociétaire : société, capital minimum, actionnaires, administrateurs et honorabilité démontrable.
Programme d’activités : description cohérente de l’activité, des clients, des canaux, de la technologie et des partenaires.
Gouvernance et fonctions clés : organigramme, séparation des tâches, responsables compliance, audit et risques.
Protection des fonds : définir le circuit, les comptes, les rapprochements, la gestion des incidents et la traçabilité.
Volet LCB-FT : évaluation des risques, KYC/onboarding, monitoring, escalades et formation.
Externalisation et tiers critiques : contrats, SLA, sécurité, continuité et sous-traitance documentée.
DORA : gestion du risque TIC, politique de continuité, registre des incidents et prestataires critiques.
Compliance continu : concevoir dès le départ le reporting, les audits et la gestion des demandes d’informations après l’agrément.
De l’idée au dossier : comment se construit un établissement de paiement
Une licence d’établissement de paiement efficace n’est pas un simple dossier : c’est un ensemble de décisions cohérentes (qualification réglementaire, protection des fonds, LCB-FT/KYC, gouvernance et externalisation) qui se démontrent par la traçabilité. Voici un panneau visuel pour comprendre comment cela se concrétise.
1) Qualification
Cadre réglementaire : d’abord définir, ensuite instruire
L’objectif n’est pas de « demander la licence plus vite » : c’est de s’assurer que le modèle en a besoin, de quel type et avec quel périmètre. Cette décision conditionne tout le dossier.
Analyse du service réel (et non du nom commercial)
Comparatif EP vs EME vs PISP/AISP
Périmètre de l’activité réglementée
2) Dossier
Dossier : cohérence entre toutes les pièces
Le superviseur examine la cohérence. Le programme d’activités, les politiques, la gouvernance, la technologie et l’externalisation doivent s’articuler sans contradictions internes.
Programme d’activités détaillé
Politiques internes et cartographie des risques
Honorabilité et compétence des administrateurs
3) Protection des fonds
Protection des fonds : ce qui s’improvise le plus
Circuit des fonds, comptes ségrégués, rapprochements et incidents. Lorsqu’ils sont conçus tardivement, ils bloquent l’agrément ou créent des failles structurelles après la licence.
Circuit et ségrégation des fonds
Rapprochements et incidents
Traçabilité des flux
4) Compliance
Compliance continue : sans elle, la licence ne « vit » pas
La LCB-FT/KYC opérationnelle, DORA, les audits et le reporting font de l’EP un établissement réel : suivi, corrections et preuves vivantes dès le premier jour d’activité.
Conseil : les premières inspections portent souvent sur les dossiers KYC, les registres d’incidents, la gestion des tiers et les preuves de formation de l’équipe.
Décision rapide
Carte pratique : de quel statut votre projet a-t-il besoin ?
Paiements uniquement
Licence d’EP : virements, prélèvements, paiements par carte ou transferts de fonds sans émettre de monnaie électronique.
Wallets / prépayé
Licence d’EME : vous émettez de la monnaie électronique (solde stocké, carte prépayée). Exigences de capital plus élevées.
Open banking
Enregistrement PISP/AISP : vous initiez des paiements ou agrégez des comptes bancaires sans gérer de fonds propres des clients.
Analyse motivée établissant que l’activité réelle exige une licence d’EP et non un autre statut (EME, PISP, activité non réglementée).
Rapport de qualification, description du service réel et comparatif des statuts réglementaires.
Programme d’activités
Description cohérente de l’activité, des clients, des canaux, de la technologie et des partenaires, capable de soutenir l’examen du superviseur.
Mémoire détaillée, projections, contrats avec des tiers et organigramme fonctionnel.
Protection des fonds (safeguarding)
Circuit clair des fonds des clients, ségrégation des comptes, rapprochements et incidents gérés.
Politique de protection des fonds, description du circuit, contrats bancaires et procédures de rapprochement.
AML/KYC (LCB-FT)
Évaluation des risques, onboarding, monitoring et reporting proportionnés au profil de risque de l’activité.
Manuel LCB-FT, dossiers KYC, registre des alertes et preuves de formation de l’équipe.
Gouvernance et contrôle
Administrateurs honorables et compétents, fonctions clés, séparation des responsabilités et système de contrôle interne.
Procès-verbaux, nominations, politique de conflits d’intérêts, cartographie des risques et plan annuel d’audit.
Erreurs fréquentes qui retardent ou bloquent l’agrément
Repérez-les avant de déposer le dossier pour éviter des demandes d’informations coûteuses.
Commencer par le dossier sans avoir arrêté la qualification réglementaire.
Séparer juridique, produit, technologie et opérations comme s’il s’agissait de mondes distincts.
Concevoir la protection des fonds et la LCB-FT comme des appendices du dossier plutôt que comme des éléments centraux.
Administrateurs qui ne peuvent pas démontrer leur honorabilité et leur indépendance devant le superviseur.
Externalisation sans contrats, sans SLA ni cadre de continuité documenté.
Contexte 2026
PSD3 et règlement sur les paiements (PSR) : ce qui va changer pour votre licence
L’UE révise le cadre des paiements : la directive PSD3 et le règlement sur les services de paiement (PSR). En juillet 2026, ils ne sont pas encore applicables — votre licence relève de la PSD2 — mais il convient de concevoir dès aujourd’hui le dossier en les gardant à l’esprit.
EP et EME, vers un régime unique
La proposition intègre les établissements de monnaie électronique comme une catégorie au sein des établissements de paiement. Si vous hésitez aujourd’hui entre EP et EME, la frontière sera plus fine : il convient de décider du statut en tenant compte de cette convergence.
Exigences antifraude renforcées
Vérification du bénéficiaire (confirmation du titulaire), renforcement de l’authentification (SCA) et nouvelles règles de responsabilité en cas de fraude. Le monitoring que vous concevez aujourd’hui devra absorber ces contrôles.
Ré-agrément avec période transitoire
Les établissements déjà agréés sous la PSD2 disposeront d’une période transitoire pour s’adapter au nouveau cadre. Obtenir la licence dès maintenant avec un dossier solide donne un avantage dans cette transition.
État en juillet 2026 : la PSD3 et le PSR sont toujours en cours d’adoption au Conseil et au Parlement européen, sans date d’application définitive. Nous suivons leurs étapes et mettons cette page à jour à chaque avancée.
Erreurs fréquentes
6 erreurs qui coûtent des mois (et des milliers d’euros) pendant l’instruction
Le délai légal est de 3 mois, mais la plupart des dossiers s’allongent jusqu’à 6-12 mois à cause des mêmes erreurs répétées. Voici celles que nous voyons le plus souvent et comment les éviter.
1
Commencer par le dossier sans avoir arrêté la qualification réglementaire
Le projet demande une licence d’EP alors qu’il a en réalité besoin d’une licence d’EME (parce qu’il émet de la monnaie électronique), ou demande les deux services alors qu’un seul suffirait. Résultat : capital surdimensionné, dossier rouvert et mois perdus.
Comment l’éviter : consacrer les 2-4 premières semaines à un rapport de qualification signé, qui analyse le service réel (et non le nom commercial) et compare EP, EME, PISP/AISP et agence.
2
Séparer juridique, produit, technologie et opérations
Le dossier décrit une activité qui ne correspond pas à ce que construit l’équipe technique. La Banque d’Espagne détecte les contradictions entre le programme d’activités, l’architecture et les contrats.
Comment l’éviter : organiser des réunions croisées avec le juridique, le produit, le CTO et les opérations dès la phase de qualification. Une seule personne doit être responsable de la cohérence documentaire.
3
Concevoir la protection des fonds comme une annexe du dossier
Le circuit des fonds est rédigé à la fin, sans contrats bancaires signés ni procédure de rapprochement détaillée. C’est la cause n° 1 de blocage des agréments en matière de paiements.
Comment l’éviter : engager les discussions avec les banques pour les comptes ségrégués en parallèle du programme d’activités, et non après. Concevoir la protection des fonds en phase 2, pas en phase 3.
4
Administrateurs dont l’honorabilité n’est pas démontrable
On propose des administrateurs brillants en technologie, mais sans expérience financière ou sans réelle disponibilité. La Banque d’Espagne exige honorabilité, expérience et dévouement effectif.
Comment l’éviter : définir l’organigramme et le temps réellement consacré par chaque administrateur avant de déposer le dossier. Envisager d’intégrer un profil senior doté d’un track record réglementaire.
5
Externalisation sans contrats ni clauses DORA
On engage des prestataires technologiques critiques avec un MSA SaaS standard. DORA exige des clauses spécifiques, des droits d’audit, un plan de sortie et un registre des prestataires critiques.
Comment l’éviter : revoir et renégocier les contrats avec les prestataires critiques en phase 2 du dossier, et non après l’agrément. La Banque d’Espagne demande le registre.
6
LCB-FT/KYC générique copié d’un autre projet
On remet un manuel LCB standard, sans évaluation des risques propre, sans adaptation au type de client réel, sans nomination formelle de l’OCI ni du représentant auprès du SEPBLAC.
Comment l’éviter : réaliser une évaluation des risques LCB spécifique au modèle économique, adopter une politique KYC adaptée au profil du client réel et nommer un OCI dont l’expérience est reconnue.
Expansion dans l’UE
Passeport européen : opérez dans toute l’UE avec votre licence d’EP
Un des grands avantages stratégiques d’une licence obtenue en Espagne : le passeport européen vous permet de fournir des services de paiement dans les 27 pays de l’UE sans demander d’agréments supplémentaires.
Une licence, 27 marchés
Conformément à la directive PSD2, les établissements de paiement agréés dans n’importe quel État membre de l’UE peuvent opérer dans les autres au moyen de la libre prestation de services ou de la liberté d’établissement (ouverture d’une succursale ou recours à des agents).
La procédure consiste en une notification à la Banque d’Espagne, qui la transmet au régulateur du pays de destination. Ce n’est pas un second agrément : si votre licence est solide en Espagne, elle l’est dans toute l’UE.
Libre prestation de services (LPS) sans établissement physique
Ouverture d’une succursale dans un autre État membre
Réseau d’agents dans les pays de l’UE
Notification préalable au régulateur de destination via la Banque d’Espagne
Maintien du cadre de supervision du pays d’origine
Marchés accessibles via le passeport
🇩🇪Allemagne
🇫🇷France
🇮🇹Italie
🇵🇹Portugal
🇳🇱Pays-Bas
🇧🇪Belgique
🇮🇪Irlande
🇦🇹Autriche
🇵🇱Pologne
🇸🇪Suède
🇩🇰Danemark
+16autres
Les 27 États membres + l’Espace économique européen (Norvège, Islande, Liechtenstein) au moyen d’accords bilatéraux.
Pourquoi nous
Pourquoi les fintechs et les établissements de paiement font confiance à Molina Law Boutique
Cabinet spécialisé en réglementation financière. Nous travaillons exclusivement sur des projets qui nécessitent des agréments de la Banque d’Espagne et du compliance réglementaire : c’est cette spécialisation qui fait la différence.
+50
Entités réglementées conseillées
Fintechs de paiement, EME, PISP/AISP, entités assujetties à la LCB-FT et établissements financiers. Nous connaissons les critères réels de la Banque d’Espagne, pas seulement la théorie.
100 %
Spécialisation réglementaire
Nous ne sommes pas un cabinet généraliste avec un pôle fintech : la réglementation financière est notre seul métier. Cela nous permet d’aller plus vite et droit au but.
24 h
Réactivité et disponibilité réelles
Nous répondons aux demandes en moins de 24 heures et travaillons au plus près de l’équipe du client. Pas de secrétariat de passage ni de juniors qui épluchent la jurisprudence : un contact direct avec le responsable.
E2E
De la qualification au compliance vivant
Nous vous accompagnons du diagnostic initial jusqu’au reporting après l’agrément : qualification, dossier, défense face aux demandes d’informations, LCB, DORA et compliance continu.
Dictionnaire opérationnel
Concepts clés : licence d’établissement de paiement
Si vous structurez une licence d’EP, ces termes apparaissent dans le dossier, dans les politiques internes et dans la relation avec le superviseur. Bien les comprendre aide à construire un projet cohérent.
Établissement de paiementBase
EP – Payment Institution
Établissement agréé pour fournir des services de paiement à titre professionnel : virements, prélèvements, transferts de fonds, paiements par carte ou initiation de paiement.
Réglementé par : PSD2 / décret-loi royal 19/2018.
EMEMonnaie électronique
Établissement de monnaie électronique
Peut émettre de la monnaie électronique (wallets, cartes prépayées, soldes stockés) en plus de fournir des services de paiement. Capital minimum plus élevé que pour l’EP.
Utile pour : wallets, prépayé, soldes sur plateforme.
Protection des fondsFonds des clients
Safeguarding des fonds
Obligation de maintenir les fonds des clients ségrégués et protégés en cas d’insolvabilité de l’établissement. Élément central du dossier.
Preuve : comptes ségrégués + politique de protection des fonds.
PSD2Cadre réglementaire
Directive sur les services de paiement 2
Cadre européen qui régit les services de paiement et fixe les obligations en matière de SCA, d’accès aux comptes (open banking), de reporting et de transparence de l’information.
À retenir : authentification renforcée + notification des incidents.
PISP / AISPOpen banking
Initiation de paiement / Agrégation
Statuts PSD2 permettant d’opérer en open banking : le PISP initie des paiements depuis des comptes de tiers et l’AISP agrège des informations bancaires, sans gérer de fonds propres.
Ils exigent un enregistrement spécifique auprès de la Banque d’Espagne.
DORARésilience TIC
Digital Operational Resilience Act
Règlement européen applicable depuis janvier 2025, qui exige un cadre de gestion du risque TIC, la continuité, la notification des incidents et la supervision des prestataires critiques.
S’applique à tous les EP, EME et ESI agréés dans l’UE.
Programme d’activitésDossier
Business plan réglementaire
Document central du dossier : il décrit les services à fournir, le modèle économique, la structure opérationnelle, les clients et les partenaires du futur établissement.
Il doit être cohérent avec toutes les politiques du dossier.
Fonctions clésGouvernance
Key Function Holders
Responsables de la compliance, de l’audit interne, des risques et de la LCB-FT, qui doivent être identifiés, remplir les critères d’honorabilité et de compétence et avoir une réelle capacité d’exercer leur fonction.
Les prestataires technologiques ou de services essentiels doivent être documentés : contrats, SLA, sécurité, continuité et plan de sortie en cas de contingence.
La Banque d’Espagne exige la traçabilité de l’externalisation critique.
SCAAuthentification
Authentification forte du client
Strong Customer Authentication exigée par la PSD2 : au moins deux facteurs indépendants (connaissance, possession, inhérence) pour les paiements électroniques et l’accès aux comptes en ligne.
Exceptions : faible montant, liste blanche, transactions récurrentes.
SEPAPaiements UE
Single Euro Payments Area
Espace unique de paiements en euros qui standardise virements et prélèvements dans 36 pays européens. SEPA Credit Transfer (SCT), SEPA Instant Payments (SCT Inst) et SEPA Direct Debit (SDD).
Accès pour les EP agréés via les schémas de l’EPC.
OCI / SEPBLACLCB-FT
Organe de contrôle interne et représentant
L’OCI est l’organe interne responsable du respect de la LCB-FT. Un représentant auprès du SEPBLAC, autorité espagnole de lutte contre le blanchiment, doit être désigné.
Élément obligatoire du dossier : nomination formelle avec un profil adéquat.
Guide opérationnel
Checklist licence d’EP
8 étapes clés du dossier devant la Banque d’Espagne.
📥 Téléchargement gratuit
Checklist licence d’EP : 8 étapes clés du dossier
Le guide opérationnel que nous appliquons avec nos clients pour préparer un dossier solide et défendable devant la Banque d’Espagne : qualification réglementaire, capital, programme d’activités, gouvernance, protection des fonds, LCB-FT, DORA et compliance continu.
Les 8 blocs clés du dossier (qualification, capital, protection des fonds, LCB, DORA…)
Documents attendus par le superviseur pour chaque bloc
Erreurs typiques qui retardent ou bloquent l’agrément
Contact
Réserver un appel
Parlez-nous de votre projet et nous vous expliquons comment structurer la licence d’établissement de paiement de manière opérationnelle et dans les meilleurs délais d’instruction.
Ressources officielles
Textes et supervision : les sources applicables
Les normes, autorités et registres publics qui encadrent l’activité des établissements de paiement en Espagne et dans l’UE. Il est utile de les avoir à portée de main tout au long de la procédure.
Cadre réglementaire des établissements de paiement en Espagne : PSD2 et décret-loi royal 19/2018
Les établissements de paiement en Espagne sont régis principalement par le décret-loi royal 19/2018 du 23 novembre, sur les services de paiement et d’autres mesures urgentes en matière financière, qui transpose la directive (UE) 2015/2366 (PSD2). La supervision et l’agrément relèvent de la Banque d’Espagne, qui évalue l’honorabilité et la compétence du projet, la structure de gouvernance, la solidité du dossier et la capacité opérationnelle réelle du futur établissement.
Services de paiement soumis à agrément
Le catalogue des services nécessitant une licence d’EP comprend : les services de dépôt d’espèces sur un compte, les services de retrait d’espèces, l’exécution d’opérations de paiement (virements, prélèvements, paiements par carte), l’émission d’instruments de paiement, la transmission de fonds (transferts d’argent) et les services d’initiation de paiement (PISP). La fourniture de l’un de ces services sans agrément préalable constitue une infraction très grave.
Exigences de capital et de gouvernance
Le capital minimum requis se situe entre 20 000 € et 125 000 € selon les services de paiement à fournir. En outre, l’établissement doit maintenir des fonds propres suffisants en fonction du volume d’activité. Le dossier doit inclure un programme d’activités, des politiques internes, une structure de gouvernance avec des fonctions clés justifiées et un système de contrôle interne proportionné au risque.
Protection des fonds des clients
Une des obligations les plus critiques d’un établissement de paiement est la protection des fonds des utilisateurs : ils doivent être conservés sur des comptes ségrégués auprès d’établissements de crédit ou investis dans des actifs sûrs et liquides. Le non-respect de cette obligation fait l’objet d’une supervision directe et peut entraîner des mesures conservatoires immédiates.
DORA et résilience opérationnelle numérique
Depuis janvier 2025, le règlement DORA est d’application obligatoire pour tous les établissements de paiement agréés dans l’UE. Il exige un cadre de gestion du risque TIC, une politique de continuité opérationnelle, l’enregistrement et la notification des incidents, des tests de résilience numérique et la supervision des prestataires technologiques critiques. Les EP qui n’ont pas adapté leur système de gestion du risque TIC s’exposent à des mesures de supervision.
PSD2décret-loi royal 19/2018Banque d’EspagneDORALCB-FT/KYCSafeguardingPSD3
Merci de nous avoir contactés. Nous vous répondrons personnellement en moins de 24 heures. Si votre demande est urgente, vous pouvez nous écrire directement sur WhatsApp.