Licence d’établissement de monnaie électronique (EME) en Espagne

Nous structurons et défendons votre projet d’établissement de monnaie électronique devant la Banque d’Espagne : analyse du cadre réglementaire, programme d’activités, dossier complet, protection des fonds, LCB-FT, gouvernance et compliance continue.

Consultation gratuite

Nous vous répondons en moins de 24 h

Capital minimum
350 000 €
Délai légal de résolution
3 mois
Pays avec passeport (EEE)
30 pays
Texte de référence
Loi 21/2011

Un dossier différent pour chaque projet fintech

Wallets, plateformes de prépaiement, fintechs émettant de la monnaie électronique ou opérateurs qui veulent leur propre licence : chaque projet a son statut et ses exigences propres.

Agrément

Cadre réglementaire comme établissement de monnaie électronique

« Avant d’ouvrir le dossier, il faut confirmer que votre modèle relève réellement du statut d’EME et quel type d’émission de monnaie électronique vous réalisez. Cette décision conditionne tout le reste. »

Banque d’Espagne

Un dossier solide et cohérent

« Une licence EME ne se gagne pas avec de beaux documents : il faut de la cohérence entre l’activité, la gouvernance, les politiques, la technologie, les tiers et les preuves d’émission et de remboursement. »

Opérations

Émission, remboursement et protection des fonds

« La structure opérationnelle doit tenir dans la pratique : fonds, circuit d’émission, remboursement, rapprochements, incidents, service client et contrôles qui résistent à un examen. »

Compliance

LCB-FT et contrôle continu

« L’agrément n’est pas la fin du parcours. Un EME a besoin d’une LCB-FT/KYC opérationnelle, d’un contrôle interne, d’un reporting, de formation et d’un suivi constant dès le premier jour d’émission. »

Pourquoi la licence EME est-elle critique pour votre projet ?

Opérer sans licence, présenter un dossier incohérent ou improviser la compliance continue peut bloquer l’activité, l’investissement et les relations bancaires de votre fintech de monnaie électronique.

L’erreur la plus fréquente : lancer un wallet ou une solution de prépaiement sans avoir défini au préalable si l’activité exige une licence EME. Cette confusion apparaît quand le produit est déjà construit et que le coût de la correction explose.

La Banque d’Espagne vérifie la cohérence, pas seulement les documents : si l’activité, les politiques, la gouvernance, la LCB-FT/KYC et l’externalisation ne s’articulent pas entre elles, le dossier perd en solidité et les demandes d’informations se multiplient.

La protection des fonds et le contrôle interne ne peuvent pas être laissés pour la fin : ce sont des éléments centraux pour que la licence EME soit défendable et que l’établissement puisse se développer en sécurité dans l’émission de monnaie électronique.

Infraction très grave Cessation immédiate

Émettre de la monnaie électronique ou fournir des services de paiement sans autorisation préalable peut entraîner l’arrêt immédiat de l’activité.

Sanctions financières Élevées

Amendes et responsabilité personnelle des dirigeants en cas d’émission de monnaie électronique ou de fourniture de services financiers sans licence.

Risque commercial Blocage opérationnel

Les banques et partenaires financiers exigent une licence EME en vigueur avant d’intégrer une fintech dans leur écosystème : sans elle, les accords restent bloqués indéfiniment.

Votre modèle nécessite-t-il une licence EME ?

Avant d’ouvrir le dossier, il convient de valider le périmètre réglementaire, d’ordonner l’activité et de vérifier que la structure répond aux exigences d’agrément, d’émission, de protection des fonds, de LCB-FT et de contrôle continu.

Licence EME : vos questions fréquentes

Qu’est-ce qu’une licence EME ?

La licence EME est l’agrément permettant d’opérer comme établissement de monnaie électronique. Elle permet d’émettre de la monnaie électronique (wallets, cartes prépayées, soldes stockés) et de fournir certains services de paiement dans le cadre réglementaire applicable en Espagne.

L’essentiel n’est pas seulement d’obtenir la licence, mais de pouvoir maintenir un établissement supervisable dès le premier jour : émission maîtrisée, remboursement garanti, contrôles exécutés et compliance vivante.

Quand une entreprise a-t-elle besoin d’une licence EME ?

Lorsque le modèle implique l’émission de monnaie électronique, la gestion de soldes d’utilisateurs dans une structure propre ou un produit financier qui va au-delà du simple rôle de prestataire technologique.

L’erreur habituelle consiste à lancer un wallet, un compte de paiement ou une solution de prépaiement sans avoir défini au préalable si l’activité relève de la monnaie électronique ou d’un autre statut. Cette confusion fait souvent échouer le projet alors que le produit, les partenaires et l’investissement sont déjà engagés.

Quelle différence entre un EME, un établissement de paiement et une banque ?

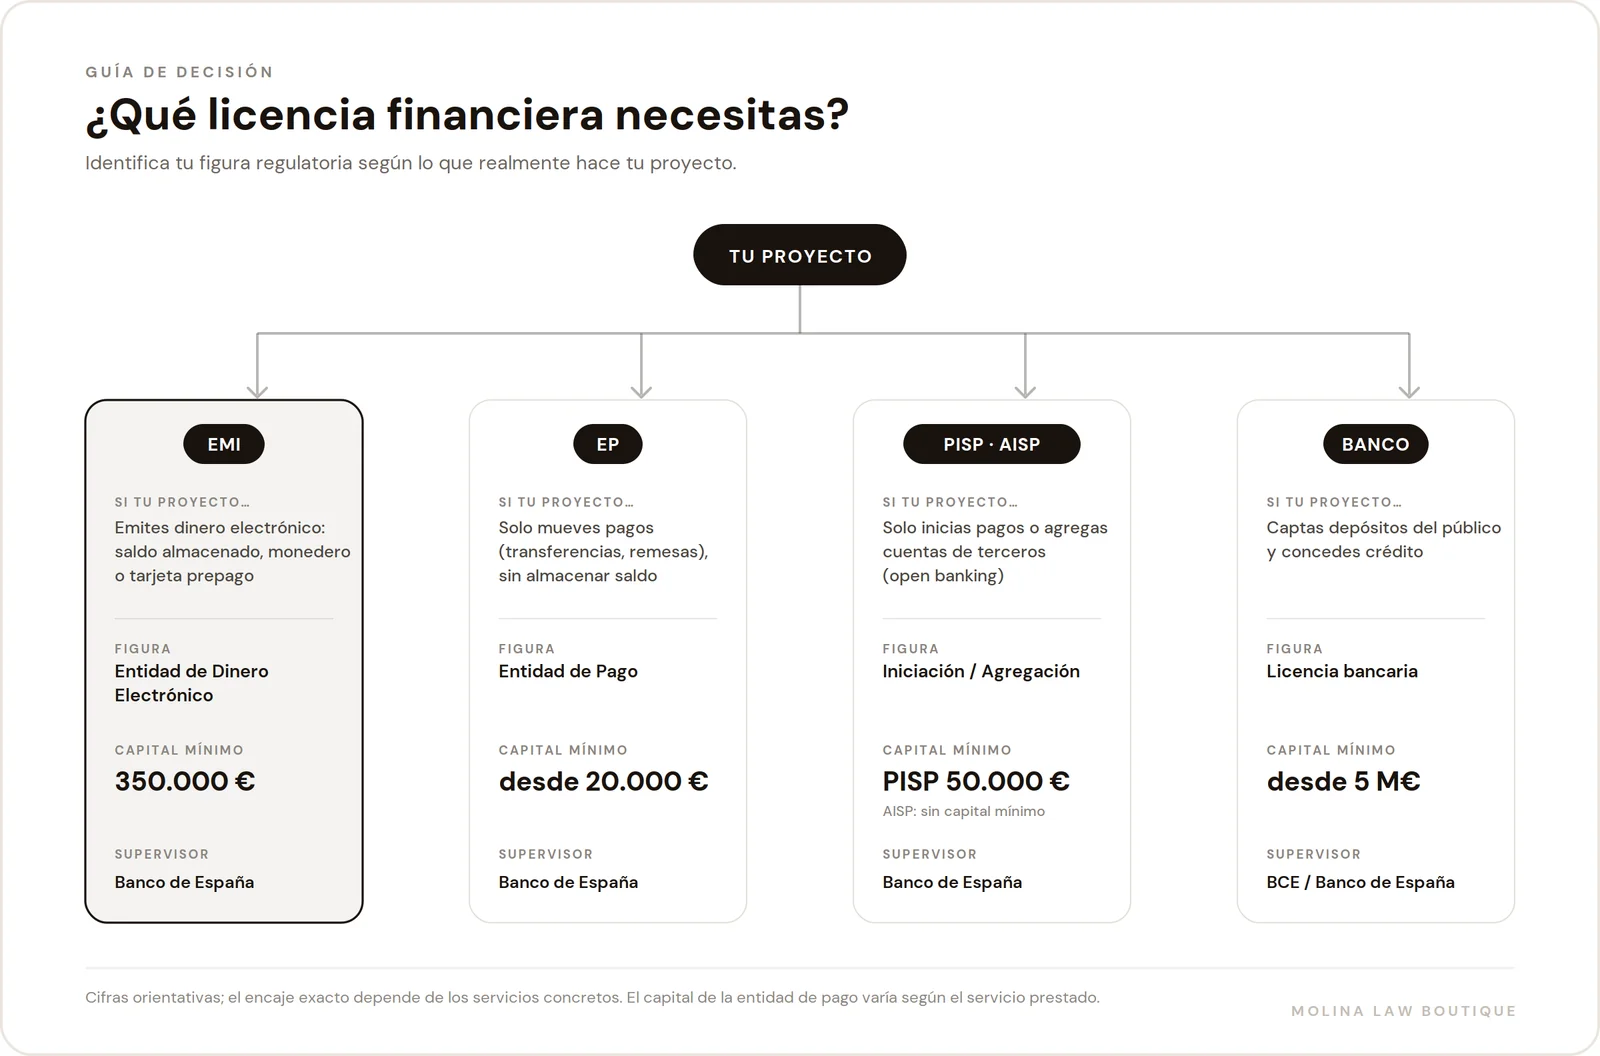
Chaque statut a un périmètre réglementaire distinct et des exigences propres selon le service que l’on souhaite fournir :

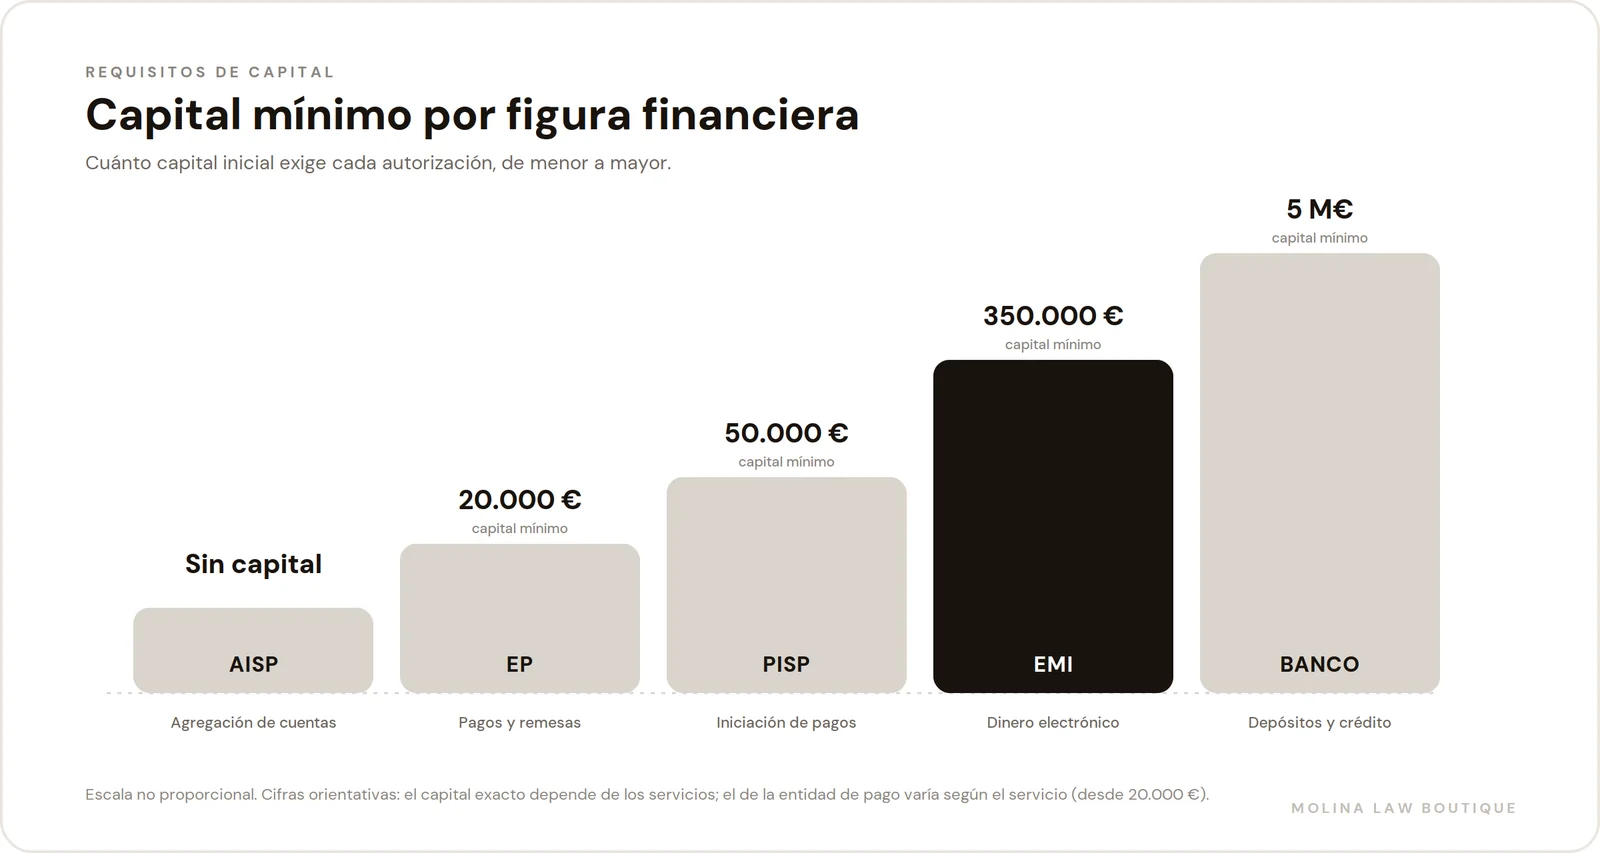
  • L’établissement de paiement (EP) fournit des services de paiement sans émettre de monnaie électronique : capital minimum à partir de 20 000 €.
  • L’établissement de monnaie électronique (EME) peut en outre émettre de la monnaie électronique (wallets, cartes prépayées, soldes stockés). Capital minimum de 350 000 €.
  • La banque peut recevoir des dépôts du public, ce qui élargit considérablement son périmètre ainsi que ses exigences de capital et de supervision.

Mal choisir le statut réglementaire dès le départ retarde toute la procédure et peut obliger à restructurer le modèle économique.

Que vérifie la Banque d’Espagne dans le dossier EME ?

Elle vérifie que le dossier est cohérent, complet et défendable : programme d’activités, structure sociétaire, dirigeants, fonctions clés, politiques internes, système de contrôle, circuit d’émission et de remboursement, tiers, technologie et capacité réelle à opérer.

Le superviseur examine si l’activité décrite peut tenir avec des personnes, des processus, des contrats, des contrôles et des preuves cohérents entre eux. La cohérence documentaire est aussi importante que le contenu juridique.

Pourquoi la protection des fonds et la LCB-FT sont-elles si importantes pour un EME ?

La protection des fonds (safeguarding) et le volet LCB-FT sont deux éléments centraux d’un établissement de monnaie électronique, et non des annexes secondaires. Ils pèsent sur la qualité du dossier, sur la relation avec les partenaires bancaires et sur la solidité future de l’établissement.

Ils obligent à concrétiser les circuits d’émission, de remboursement, les rapprochements, l’onboarding, le suivi des opérations, le reporting, les rôles internes et les preuves. Lorsqu’ils sont improvisés, le superviseur le repère rapidement.

Combien de temps faut-il pour obtenir la licence EME ?

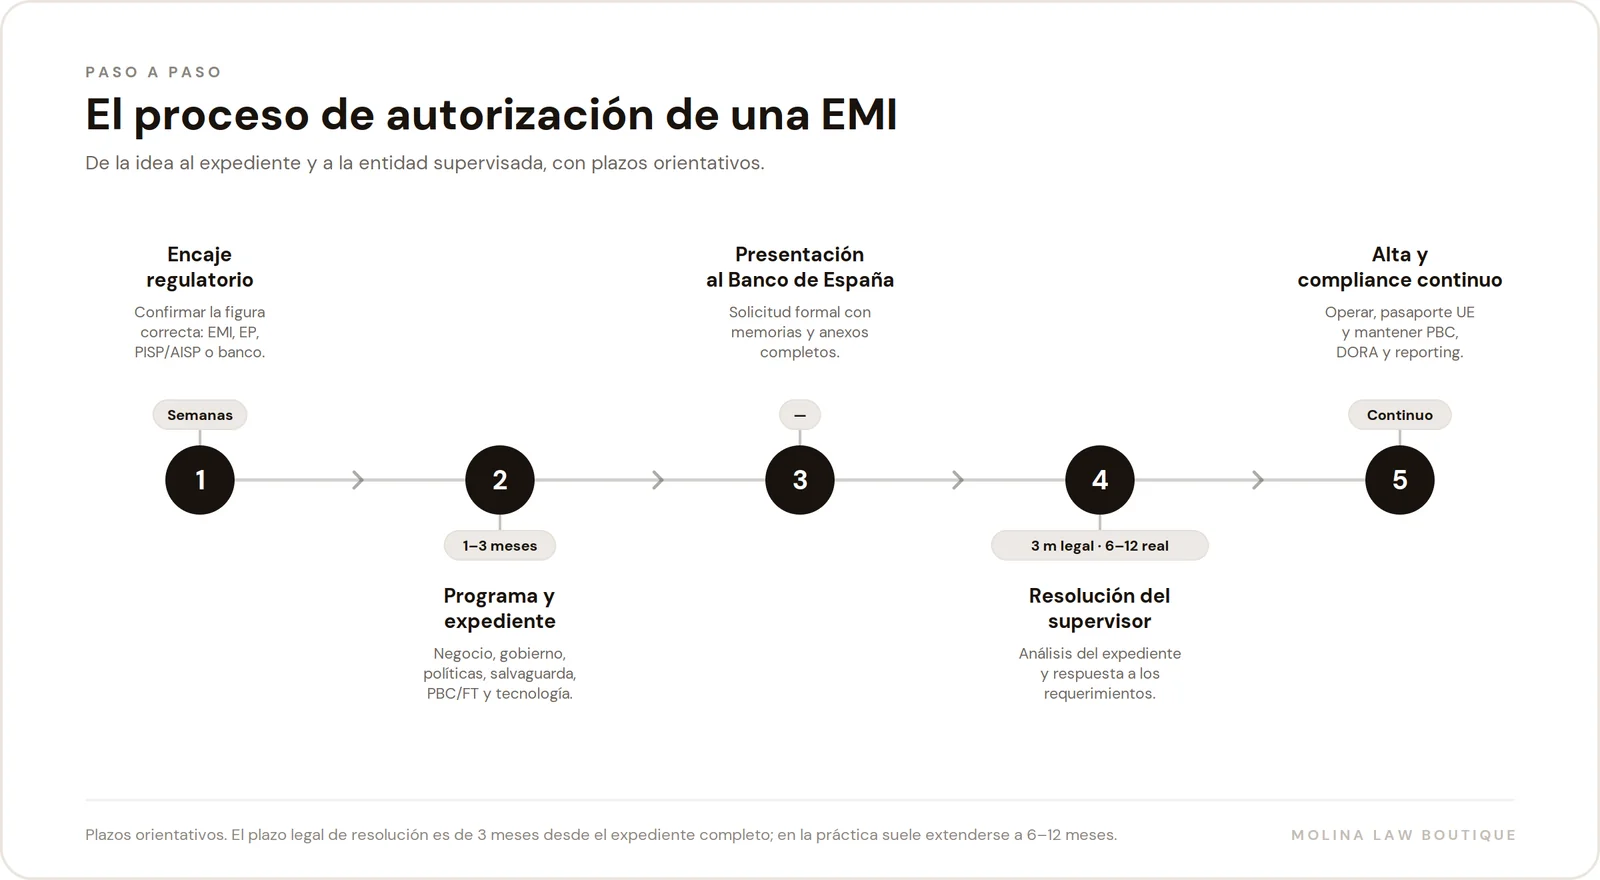
Le délai légal de résolution est de 3 mois à compter du dépôt du dossier complet, même si, en pratique, la procédure peut s’étendre à 6-12 mois selon la complexité du modèle et la qualité du dossier.

Ce qui renchérit et allonge le plus une licence EME n’est généralement pas la rédaction, mais la correction : refaire des annexes, lever des contradictions, répondre aux demandes d’informations ou repenser des pans de l’activité mal arrêtés.

Puis-je opérer pendant l’instruction de la licence EME ?

En règle générale, non. L’émission de monnaie électronique sans autorisation préalable constitue une infraction très grave.

Il existe des exclusions limitées du champ de la loi 21/2011 (art. 1.3), comme les cartes qui ne servent que dans les locaux de l’émetteur ou dans un réseau limité de commerçants, à analyser au cas par cas. L’alternative habituelle pendant l’instruction de la licence propre est d’opérer sous le couvert d’un établissement déjà agréé, au moyen d’un accord d’agent ou de distribution réglementée.

Que se passe-t-il après l’obtention de la licence EME ?

La phase la plus importante commence : opérer comme établissement supervisable avec une compliance continue, un contrôle interne, le suivi des incidents, le contrôle des tiers, la formation et le reporting.

  • Maintien des contrôles LCB-FT/KYC et suivi actif des opérations.
  • Conformité DORA : gestion du risque TIC, continuité, notification des incidents.
  • Reporting périodique à la Banque d’Espagne et gestion des demandes d’informations.
  • Revue des tiers critiques, des SLA et de l’externalisation en cours.
  • Audits périodiques et mise à jour en cas d’évolution réglementaire.

La licence EME n’est pas la fin du projet : c’est le point de départ d’une activité supervisée de monnaie électronique.

Licence EME : passeport européen, IBAN, cartes et différences

Un EME peut-il opérer dans toute l’Union européenne ?

Oui. Une fois agréé par la Banque d’Espagne, un EME peut opérer dans les 30 pays de l’Espace économique européen grâce au passeport européen : une notification de passporting suffit, sans nouvel agrément local dans chaque pays.

Un EME peut-il émettre des IBAN et des cartes ?

Oui. Un établissement de monnaie électronique peut proposer des comptes avec IBAN propre, des portefeuilles numériques, des cartes prépayées physiques et virtuelles et des virements nationaux et internationaux, toujours dans le périmètre de services autorisé.

Quelle différence entre un EME et une néobanque ?

Une néobanque opère généralement avec sa propre licence bancaire ou en s’appuyant sur un EME ou un établissement de paiement. La différence essentielle est qu’un EME ne reçoit pas de dépôts du public et n’accorde pas de crédit avec les fonds de ses clients : ces fonds doivent rester protégés. La banque, elle, peut recevoir des dépôts et prêter.

Qu’est-ce que le passeport européen d’un EME ?

C’est le mécanisme qui permet à un EME agréé en Espagne de fournir des services dans le reste de l’EEE — en libre prestation de services ou par le biais d’une succursale — en le notifiant au superviseur, sans demander un nouvel agrément dans chaque État. C’est l’un des grands atouts de ce statut.

Existe-t-il une petite EME ou un régime d’exemption en Espagne ?

Non. La directive 2009/110/CE le permet à titre d’option, mais l’Espagne ne l’a pas transposé (ni la loi 21/2011 ni le décret royal 778/2012 ne le prévoient). En Espagne, émettre de la monnaie électronique exige l’agrément complet d’EME (capital minimum de 350 000 €) ou d’agir comme agent ou distributeur d’un établissement agréé.

Quel impact de MiCA et de PSD3 sur un EME ?

MiCA est déjà en vigueur : ses règles sur les jetons de monnaie électronique (EMT) s’appliquent depuis juin 2024 et concernent les EME qui en émettent, avec des exigences supplémentaires de réserves et de gouvernance. En Espagne, les EMT sont supervisés par la Banque d’Espagne (la CNMV supervise les autres crypto-actifs et les prestataires CASP). Concernant PSD3 et le nouveau règlement sur les services de paiement (PSR), le Parlement et le Conseil sont parvenus à un accord fin 2025 et prévoient de fusionner les établissements de paiement et de monnaie électronique en un statut unique, avec une application attendue vers 2027-2028. Il convient de concevoir le projet en tenant compte de cet horizon.

Combien coûte une licence EME ? Prix et comparatif des statuts

Il n’existe pas de tarif unique : le coût dépend du capital réglementaire exigé et de la complexité du dossier. Nous vous aidons à le dimensionner avant de commencer.

Arbre de décision : de quelle licence financière avez-vous besoin — EME, EP, PISP/AISP ou banque, avec capital minimum et superviseur

Ce qui détermine le coût d’une licence EME

Le coût total de la création d’un établissement de monnaie électronique combine deux blocs : le capital réglementaire exigé par la norme et le coût de structuration du projet et du dossier.

Capital minimum
350 000 € de capital initial, plus des fonds propres proportionnels à la monnaie électronique en circulation.
Complexité
Nombre de services, volume prévu, recours à des agents ou distributeurs et passeport européen.
Point de départ
Structurer un projet de zéro et reprendre un dossier déjà engagé, ce n’est pas la même chose.
Coût récurrent
Compliance continue, LCB-FT, DORA, audits et reporting une fois l’établissement agréé.

Comment nous établissons le devis

Avant de vous engager sur des honoraires, nous validons l’encadrement réglementaire et la portée réelle du projet. Vous évitez ainsi de payer pour un travail dont vous n’avez pas besoin et vous disposez d’une estimation réaliste de l’effort et des délais.

  1. Diagnostic initial du modèle et du statut adapté.
  2. Proposition par phases : cadre réglementaire, dossier, protection des fonds/LCB-FT et compliance.
  3. Une estimation des délais adaptée à votre dossier, pas des modèles génériques.

Demandez une estimation pour votre projet →

Comparatif entre EME, établissement de paiement, banque et PISP/AISP
Type d’entité EME · monnaie électronique Établissement de paiement (EP) Banque PISP / AISP
Capital minimum 350 000 € À partir de 20 000 € 18 M€ (décret royal 84/2015) AISP : sans capital · PISP : 50 000 €
Émet de la monnaie électronique Oui Non Oui (et plus) Non
Reçoit des dépôts du public Non Non Oui Non
Gère les fonds des clients Oui, avec protection des fonds Oui, avec protection des fonds Oui Non
Superviseur Banque d’Espagne Banque d’Espagne BCE / Banque d’Espagne Banque d’Espagne
Cas typique Wallets, prépaiement, soldes stockés Virements, paiements, transferts de fonds Dépôts, crédit, banque Open banking : initier des paiements ou agréger des comptes

Chiffres indicatifs à des fins de comparaison. Le capital exact et le statut réglementaire dépendent des services concrets que l’établissement fournira ; il convient de les valider au cas par cas avant d’ouvrir le dossier.

Capital minimum par statut financier : AISP, établissement de paiement, PISP, EME et banque

Comment créer un établissement de monnaie électronique : guide pratique

Une licence EME n’est pas une simple formalité : c’est un système qui doit démontrer la cohérence entre modèle économique, émission, opérations, contrôles et preuves. L’essentiel est de construire dès le départ un établissement qui résiste à une supervision réelle.

Dossier

Ce que le superviseur valorise réellement

La Banque d’Espagne ne vérifie pas seulement l’idée d’entreprise. Elle analyse si la structure peut la soutenir : dirigeants présentant l’honorabilité et la compétence requises, fonctions clés, politiques cohérentes, contrôles applicables et preuves d’une capacité opérationnelle réelle en émission de monnaie électronique.

Protection des fonds

L’élément le plus souvent improvisé

Le circuit d’émission, le remboursement, les rapprochements, la séparation des comptes et la gestion des incidents doivent être conçus avant le dossier, et non comme un appendice. Une défaillance sur ce point bloque l’agrément EME.

Compliance continue

La licence est un début, pas une fin

La LCB-FT/KYC opérationnelle, DORA, le reporting, les audits et la gestion des demandes du superviseur doivent être conçus pour durer, et pas seulement pour franchir l’étape du dossier initial de l’EME.

Checklist EME : préparation en 10 étapes

  1. Cadre réglementaire : confirmer si le modèle exige une licence EME et quels services de monnaie électronique seront fournis.
  2. Statut adéquat : analyser si l’EME est le bon statut face à l’EP, aux PISP/AISP ou à d’autres agréments financiers.
  3. Structure sociétaire : société, capital minimum (350 000 €), associés, dirigeants et honorabilité et compétence justifiables.
  4. Programme d’activités : description cohérente de l’activité, des clients, des canaux, de la technologie, de l’émission et des partenaires.
  5. Gouvernance et fonctions clés : organigramme, séparation des fonctions, responsables de la compliance, de l’audit et des risques.
  6. Protection des fonds : définir le circuit d’émission, le remboursement, les comptes, les rapprochements, la gestion des incidents et la traçabilité.
  7. Volet LCB-FT : évaluation des risques, KYC/onboarding, suivi des opérations, escalades et formation.
  8. Externalisation et tiers critiques : contrats, SLA, sécurité, continuité et sous-traitance documentée.
  9. DORA : gestion du risque TIC, politique de continuité, registre des incidents et prestataires critiques.
  10. Compliance continue : concevoir dès le départ le reporting, les audits et la gestion des demandes d’informations après l’agrément.

Si vous souhaitez structurer votre dossier EME depuis zéro ou faire le point sur l’état de votre projet, consultez nos services de réglementation fintech ou le domaine spécifique de la compliance fintech.

Licence EME en mode opérationnel

Agrément EME auprès de la Banque d’Espagne : de l’idée au dossier

Une licence EME efficace n’est pas un dossier : c’est un ensemble de décisions cohérentes (cadre réglementaire, émission et remboursement, LCB-FT/KYC, gouvernance et externalisation) démontrées par la traçabilité. Voici un panneau visuel pour comprendre comment cela se concrétise dans la pratique.

Procédure d’agrément d’une licence EME pas à pas : cadre réglementaire, dossier, dépôt auprès de la Banque d’Espagne, décision et compliance continue
Cadre réglementaire de l’établissement de monnaie électronique EME1) Cadre

Cadre réglementaire : d’abord définir, ensuite instruire

L’objectif n’est pas de « demander la licence EME plus vite » : c’est de s’assurer que le modèle en a besoin, de quel type et avec quel périmètre d’émission. Cette décision conditionne tout le dossier.

  • Analyse du service réel (wallets, prépaiement, soldes)
  • Comparatif EME / EP / PISP-AISP
  • Périmètre d’émission de monnaie électronique
Dossier Banque d’Espagne licence EME2) Dossier

Dossier : cohérence entre toutes les pièces

Le superviseur vérifie la cohérence. Le programme d’activités, les politiques, la gouvernance, la technologie et l’externalisation doivent s’articuler sans contradictions internes dans le modèle de monnaie électronique.

  • Programme d’activités détaillé
  • Politiques internes et cartographie des risques
  • Honorabilité et compétence des administrateurs
Protection des fonds et émission de monnaie électronique EME3) Protection des fonds

Protection des fonds : ce qui est le plus souvent improvisé

Circuit d’émission et de remboursement, comptes séparés, rapprochements et incidents. Lorsqu’il est conçu trop tard, il bloque l’agrément ou crée des failles structurelles après l’obtention de la licence EME.

  • Circuit d’émission, de remboursement et de séparation des fonds
  • Rapprochements et incidents
  • Traçabilité des flux de monnaie électronique
Carte de décision licence EME statut réglementaireDécision rapide

Carte pratique : de quel statut votre projet a-t-il besoin ?

Wallets / prépaiement

Licence EME : vous émettez de la monnaie électronique (solde stocké, carte prépayée). Capital minimum 350 000 €.

Paiements uniquement

Licence EP : virements, prélèvements, paiements par carte ou transferts de fonds sans émettre de monnaie électronique.

Open banking

Inscription PISP/AISP : vous initiez des paiements ou agrégez des comptes bancaires sans gérer de fonds propres des clients.

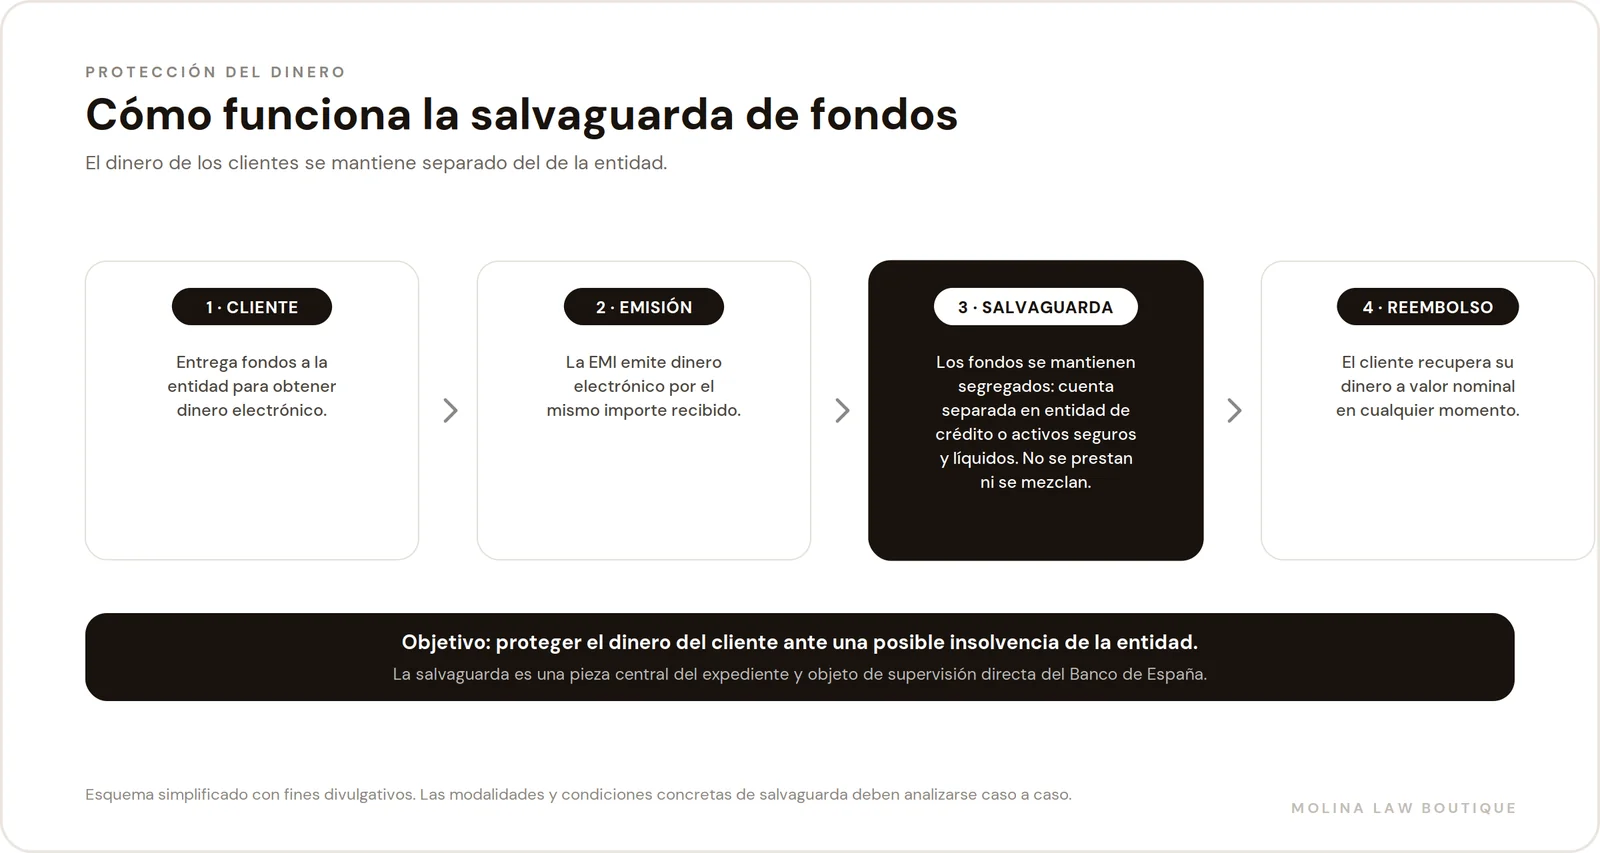
Fonctionnement de la protection des fonds d’un EME : émission de monnaie électronique, comptes séparés et droit au remboursement
Playbook EME

La licence EME en pratique

Bloc du dossier
Ce qui est attendu
Preuve type

Cadre réglementaire applicable

Analyse motivée établissant que l’activité réelle exige une licence EME et non un autre statut (EP, PISP, activité non réglementée).

Rapport sur le cadre réglementaire, description du service réel et comparatif des statuts réglementaires de la monnaie électronique.

Programme d’activités

Description cohérente de l’activité, de l’émission, des clients, des canaux, de la technologie et des partenaires, à même de soutenir l’examen du superviseur.

Mémoire détaillé, projections, contrats avec les tiers et organigramme fonctionnel de l’EME.

Protection des fonds (safeguarding)

Circuit clair d’émission et de remboursement de la monnaie électronique, séparation des comptes, rapprochements et incidents gérés.

Politique de protection des fonds, description du circuit, contrats bancaires et procédures de rapprochement.

AML/KYC (LCB-FT)

Évaluation des risques, onboarding, suivi des opérations et reporting proportionnés au profil de risque de l’EME.

Manuel LCB-FT, dossiers KYC, registre des alertes et preuves de formation de l’équipe.

Gouvernance et contrôle

Dirigeants présentant l’honorabilité et la compétence requises, fonctions clés, séparation des responsabilités et système de contrôle interne de l’EME.

Procès-verbaux, nominations, politique de conflits d’intérêts, cartographie des risques et plan annuel d’audit.

Erreurs fréquentes qui retardent ou bloquent la licence EME

Repérez-les avant de déposer le dossier pour éviter des demandes d’informations coûteuses.

  • Commencer par le dossier sans avoir arrêté le cadre réglementaire entre EME, EP et autres statuts.
  • Séparer juridique, produit, technologie et opérations comme s’il s’agissait de mondes distincts.
  • Concevoir la protection des fonds et la LCB-FT comme des appendices du dossier plutôt que comme des éléments centraux.
  • Dirigeants qui ne peuvent pas justifier de leur honorabilité et de leur indépendance auprès du superviseur.
  • Externalisation sans contrats, sans SLA ni cadre de continuité documenté.
Dictionnaire opérationnel

Notions clés : licence d’établissement de monnaie électronique

Si vous structurez une licence EME, ces termes apparaissent dans le dossier, dans les politiques internes et dans la relation avec le superviseur. Bien les comprendre aide à construire un projet cohérent.

EMIBase

Établissement de monnaie électronique

Établissement agréé pour émettre de la monnaie électronique (wallets, cartes prépayées, soldes stockés) et fournir les services de paiement associés. Capital minimum de 350 000 €.

Régi par : EMD2 / loi 21/2011 / décret-loi royal 19/2018.
Monnaie électroniqueCœur de l’EME

E-Money — Valeur stockée

Valeur monétaire stockée électroniquement, émise contre remise de fonds, acceptée comme moyen de paiement par des personnes autres que l’émetteur et remboursable à tout moment à sa valeur nominale.

À ne pas confondre avec : les crypto-actifs ni avec les dépôts bancaires.
Protection des fondsFonds des clients

Safeguarding des fonds

Obligation de conserver les fonds reçus en échange de monnaie électronique séparés et protégés en cas d’insolvabilité de l’établissement. Élément central du dossier EME.

Preuve : comptes séparés + politique de protection des fonds.
RemboursementObligation de l’EME

Droit au remboursement

Droit du détenteur de monnaie électronique de demander à tout moment le remboursement à la valeur nominale des fonds en circulation. Il doit être garanti sur le plan contractuel et opérationnel.

Clé : procédure claire, délais et pas de frais abusifs.
PISP / AISPOpen banking

Initiation de paiements / Agrégation

Statuts PSD2 permettant d’opérer en open banking : le PISP initie des paiements depuis des comptes de tiers et l’AISP agrège des informations bancaires, sans gérer de fonds propres ni émettre de monnaie électronique.

Ils requièrent une inscription spécifique auprès de la Banque d’Espagne.
DORARésilience TIC

Digital Operational Resilience Act

Règlement européen applicable depuis janvier 2025 qui exige un cadre de gestion du risque TIC, la continuité, la notification des incidents et la supervision des prestataires critiques.

S’applique à tous les EP, EME et ESI agréés dans l’UE.
Programme d’activitésDossier

Business plan réglementaire

Document central du dossier : il décrit les services à fournir, le modèle d’émission, la structure opérationnelle, les clients et les partenaires du futur établissement de monnaie électronique.

Il doit être cohérent avec toutes les politiques du dossier EME.
Fonctions clésGouvernance

Key Function Holders

Responsables de la compliance, de l’audit interne, des risques et de la LCB-FT, qui doivent être identifiés, présenter l’honorabilité et la compétence requises et avoir une réelle capacité d’exercer leur fonction dans l’EME.

Preuve : nominations, CV, politiques d’indépendance.
Externalisation critiqueTiers

Sous-traitance de fonctions essentielles

Les prestataires technologiques ou de services essentiels doivent être documentés : contrats, SLA, sécurité, continuité et plan de sortie en cas d’aléa.

La Banque d’Espagne exige la traçabilité de l’externalisation critique de l’EME.

Guide : la licence EME en Espagne, votre passeport vers le marché européen

Téléchargez notre guide présentant le cadre complet de la procédure : conditions d’accès, chemin vers l’agrément, piliers du dossier, comparatif EME complète / petite EME et impact de MiCA et de PSD3.

  • Exigences de capital, de substance locale et de gouvernance
  • Délais réels et phases de la procédure devant la Banque d’Espagne
  • EME complète ou petite EME : quand choisir l’une ou l’autre
  • Horizon réglementaire : fin du régime transitoire de MiCA (juil. 2026) et arrivée de PSD3/PSR
Télécharger le guide (PDF)

Réserver un appel

Parlez-nous de votre projet et nous vous expliquons comment structurer la licence EME de manière opérationnelle et avec le délai d’instruction le plus court possible.

Cadre réglementaire des établissements de monnaie électronique en Espagne : EMD2 et loi 21/2011

Les établissements de monnaie électronique en Espagne sont régis principalement par la loi 21/2011 du 26 juillet sur la monnaie électronique, qui transpose la directive 2009/110/CE (EMD2), et à titre supplétif par le décret-loi royal 19/2018 en matière de services de paiement. La supervision et l’agrément relèvent de la Banque d’Espagne, qui évalue l’adéquation du projet, la structure de gouvernance, la solidité du dossier et la capacité opérationnelle réelle du futur établissement.

Capital minimum et fonds propres

Le capital minimum requis pour une licence EME est de 350 000 €, nettement supérieur à celui d’un établissement de paiement. En outre, l’établissement doit maintenir des fonds propres suffisants en fonction du volume de monnaie électronique en circulation. Cette exigence différenciée reflète le risque plus élevé de l’émission de monnaie électronique par rapport à la simple intermédiation de paiements.

Émission, remboursement et protection des fonds

L’une des obligations les plus critiques d’un EME est de garantir le droit au remboursement des détenteurs de monnaie électronique à la valeur nominale et à tout moment. Les fonds reçus en échange de l’émission de monnaie électronique doivent être conservés sur des comptes séparés auprès d’établissements de crédit ou investis dans des actifs sûrs et liquides. Le non-respect de cette obligation fait l’objet d’une supervision directe.

Existe-t-il une petite EME en Espagne ?

La directive 2009/110/CE permet à chaque État de prévoir un régime d’exemption pour les émetteurs dont la monnaie électronique en circulation est en moyenne inférieure à 5 millions d’euros, mais l’Espagne ne l’a pas transposé : ni la loi 21/2011 ni le décret royal 778/2012 ne le prévoient. Pour émettre de la monnaie électronique en Espagne, il faut l’agrément complet d’EME, avec un capital minimum de 350 000 €, ou agir comme agent ou distributeur d’un établissement déjà agréé.

DORA et résilience opérationnelle numérique

Depuis janvier 2025, le règlement DORA est d’application obligatoire pour tous les établissements de monnaie électronique agréés dans l’UE. Il exige un cadre de gestion du risque TIC, une politique de continuité d’activité, l’enregistrement et la notification des incidents, des tests de résilience numérique et la supervision des prestataires technologiques critiques.

EMD2 Loi 21/2011 Banque d’Espagne DORA LCB-FT/KYC Safeguarding PSD2
Sources officielles

Textes de référence, avec lien vers le texte officiel :

Textes et liens vérifiés en .