Réglementation fintech Espagne : licences de paiement et PSD2
Conseil juridique pour les fintechs qui doivent opérer avec une assise réglementaire : agréments d’établissement de paiement ou de monnaie électronique, autorisation auprès de la Banque d’Espagne, conformité à la PSD2, open banking et DORA.
Une réglementation adaptée à chaque modèle fintech
Établissements de paiement, EME, PISP, AISP ou fintechs en phase de lancement : chaque modèle a ses exigences, ses délais et ses justificatifs devant la Banque d’Espagne.
Établissements de paiement
L’agrément d’établissement de paiement, étape par étape
« Nous vous accompagnons de la définition du modèle jusqu’à l’autorisation : structure sociétaire, capital, manuel de contrôle interne et programme d’activités. »
EME / Monnaie électronique
Autorisation comme établissement de monnaie électronique
« Nous préparons le dossier complet de l’agrément EME : capital, protection des fonds, politique LCB-FT, DORA et structure de gouvernance adaptée au régulateur. »
PSD2 / Open banking
PISP, AISP et open banking
« Nous structurons le cadre réglementaire des services d’initiation de paiement et d’agrégation de comptes : enregistrement, exigences techniques et contrats avec les banques. »
Compliance fintech
Conformité réglementaire continue
« Nous mettons en place et maintenons le dispositif de conformité : LCB-FT, DORA, politiques internes, organe de contrôle et accompagnement lors des inspections. »
Conséquences
Pourquoi agir dès maintenant en matière de réglementation fintech ?
Opérer sans agrément, ne pas respecter la PSD2 ou ne pas s’adapter à DORA a des conséquences réglementaires directes : cessation d’activité, sanctions et perte de partenaires.
Fournir des services de paiement sans agrément de la Banque d’Espagne est une infraction très grave : arrêt immédiat de l’activité et sanctions très élevées.
DORA est obligatoire depuis janvier 2025 : les entités financières et les prestataires TIC critiques doivent démontrer leur résilience opérationnelle, sous peine de mesures de supervision.
Les banques et les partenaires exigent un agrément actif avant d’intégrer une fintech : sans lui, les accords commerciaux restent bloqués indéfiniment.
PSD2 / Banque d’EspagneCessation d’activité
Activité sans agrément : infraction très grave entraînant la cessation immédiate, des amendes élevées et la responsabilité personnelle des administrateurs.
SCA / IncidentsIntégrations bloquées
Le non-respect technique de la PSD2 (SCA, gestion des incidents) a des conséquences réglementaires directes et bloque les intégrations avec les banques.
Venture capitalLevée accélérée
Les investisseurs retiennent le statut réglementaire comme critère d’investissement : un agrément en cours d’instruction ou déjà obtenu accélère la levée de fonds et améliore la valorisation.
Vous souhaitez lancer votre fintech avec le bon agrément ?
Nous vous aidons à identifier l’agrément adapté, à mener la procédure d’autorisation auprès de la Banque d’Espagne, à mettre en place la conformité PSD2/DORA et à opérer en toute sécurité réglementaire.
Qu’est-ce qu’un établissement de paiement et quand faut-il un agrément ?
Un établissement de paiement est une personne morale autorisée à fournir des services de paiement à titre professionnel : virements, prélèvements, paiements par carte, transferts de fonds ou services d’initiation de paiement.
Si votre fintech gère des fonds de tiers ou traite des paiements dans l’UE de façon habituelle, vous avez besoin d’un agrément de la Banque d’Espagne avant d’opérer.
Quelle différence entre établissement de paiement et monnaie électronique ?
L’établissement de monnaie électronique (EME) peut émettre de la monnaie électronique en plus de fournir des services de paiement. L’établissement de paiement (EP) ne fournit que des services de paiement.
Si votre modèle comprend des wallets, des cartes prépayées ou des soldes conservés au nom du client, vous avez besoin d’un agrément EME.
Qu’impose la PSD2 aux fintechs ?
La PSD2 fixe le cadre réglementaire des services de paiement en Europe :
Authentification forte du client (SCA) pour les accès et les paiements.
Accès aux comptes bancaires via des API ouvertes (open banking).
Notification des incidents opérationnels et de sécurité à la Banque d’Espagne.
Contrats avec des établissements de crédit pour l’accès aux systèmes de paiement.
Transparence envers les utilisateurs sur les conditions et les commissions.
Qu’est-ce que DORA et qui concerne-t-il ?
Le règlement DORA (Digital Operational Resilience Act) est obligatoire depuis janvier 2025 pour toutes les entités financières réglementées de l’UE et leurs prestataires TIC critiques.
Il exige un cadre de gestion du risque TIC, une politique de continuité, l’enregistrement et la notification des incidents, des tests de résilience et la supervision des prestataires technologiques externes.
Que sont les PISP et les AISP en open banking ?
Ce sont deux statuts réglementés par la PSD2 :
PISP (Payment Initiation Service Provider) : initie des paiements depuis le compte bancaire du client vers un bénéficiaire, sans passer par une carte.
AISP (Account Information Service Provider) : agrège les informations de plusieurs comptes bancaires pour offrir une vue financière consolidée.
Les deux exigent un enregistrement auprès de la Banque d’Espagne et le respect d’exigences techniques et contractuelles spécifiques.
Combien de temps faut-il et combien coûte un agrément d’établissement de paiement ?
Le délai légal est de 3 mois à compter du dépôt du dossier complet, mais il peut en pratique s’étendre de 6 à 12 mois.
Le capital minimum requis varie de 20 000 € à 125 000 € selon les services fournis. Un dossier bien préparé réduit nettement les délais et les demandes d’informations complémentaires.
Puis-je opérer pendant l’instruction de l’agrément ?
En règle générale, non. Fournir des services de paiement sans autorisation préalable est une infraction très grave.
L’alternative habituelle, pendant l’instruction de votre propre agrément, consiste à opérer sous l’égide d’un établissement de paiement déjà agréé, au moyen d’un accord d’agent ou de distribution réglementée.
Quels avantages à obtenir son propre agrément plutôt qu’à opérer comme agent ?
Avec votre propre agrément, vous maîtrisez votre activité, votre relation avec le régulateur, votre expansion européenne (passeport) et votre valorisation auprès des investisseurs. Comme agent, vous dépendez des politiques, des délais et des décisions de l’établissement principal.
Un agrément propre est un actif stratégique : il renforce votre position de négociation face aux banques, aux partenaires et lors des levées de fonds.
Guide opérationnel
Guide pratique de la réglementation fintech
Obtenir un agrément fintech ne se résume pas à « déposer des papiers » : c’est un processus qui exige un modèle économique défini, une structure réglementaire solide et un programme de conformité opérationnel dès le premier jour.
Agrément
Ce que vise la réglementation fintech
Garantir que les entreprises qui gèrent des fonds de tiers, traitent des paiements ou émettent de la monnaie électronique opèrent avec des contrôles adéquats, une protection des utilisateurs et une supervision continue.
PSD2 / DORA
Contrôles minimaux exigibles
Protection des fonds, authentification forte (SCA), gestion des incidents, résilience TIC (DORA), LCB-FT, reporting au régulateur et transparence envers l’utilisateur.
Preuves
Ce qui fait la différence
Un dossier bien préparé, des politiques applicables dès le premier jour, une gouvernance interne réelle et des preuves de conformité : voilà ce qui accélère l’autorisation et soutient l’activité.
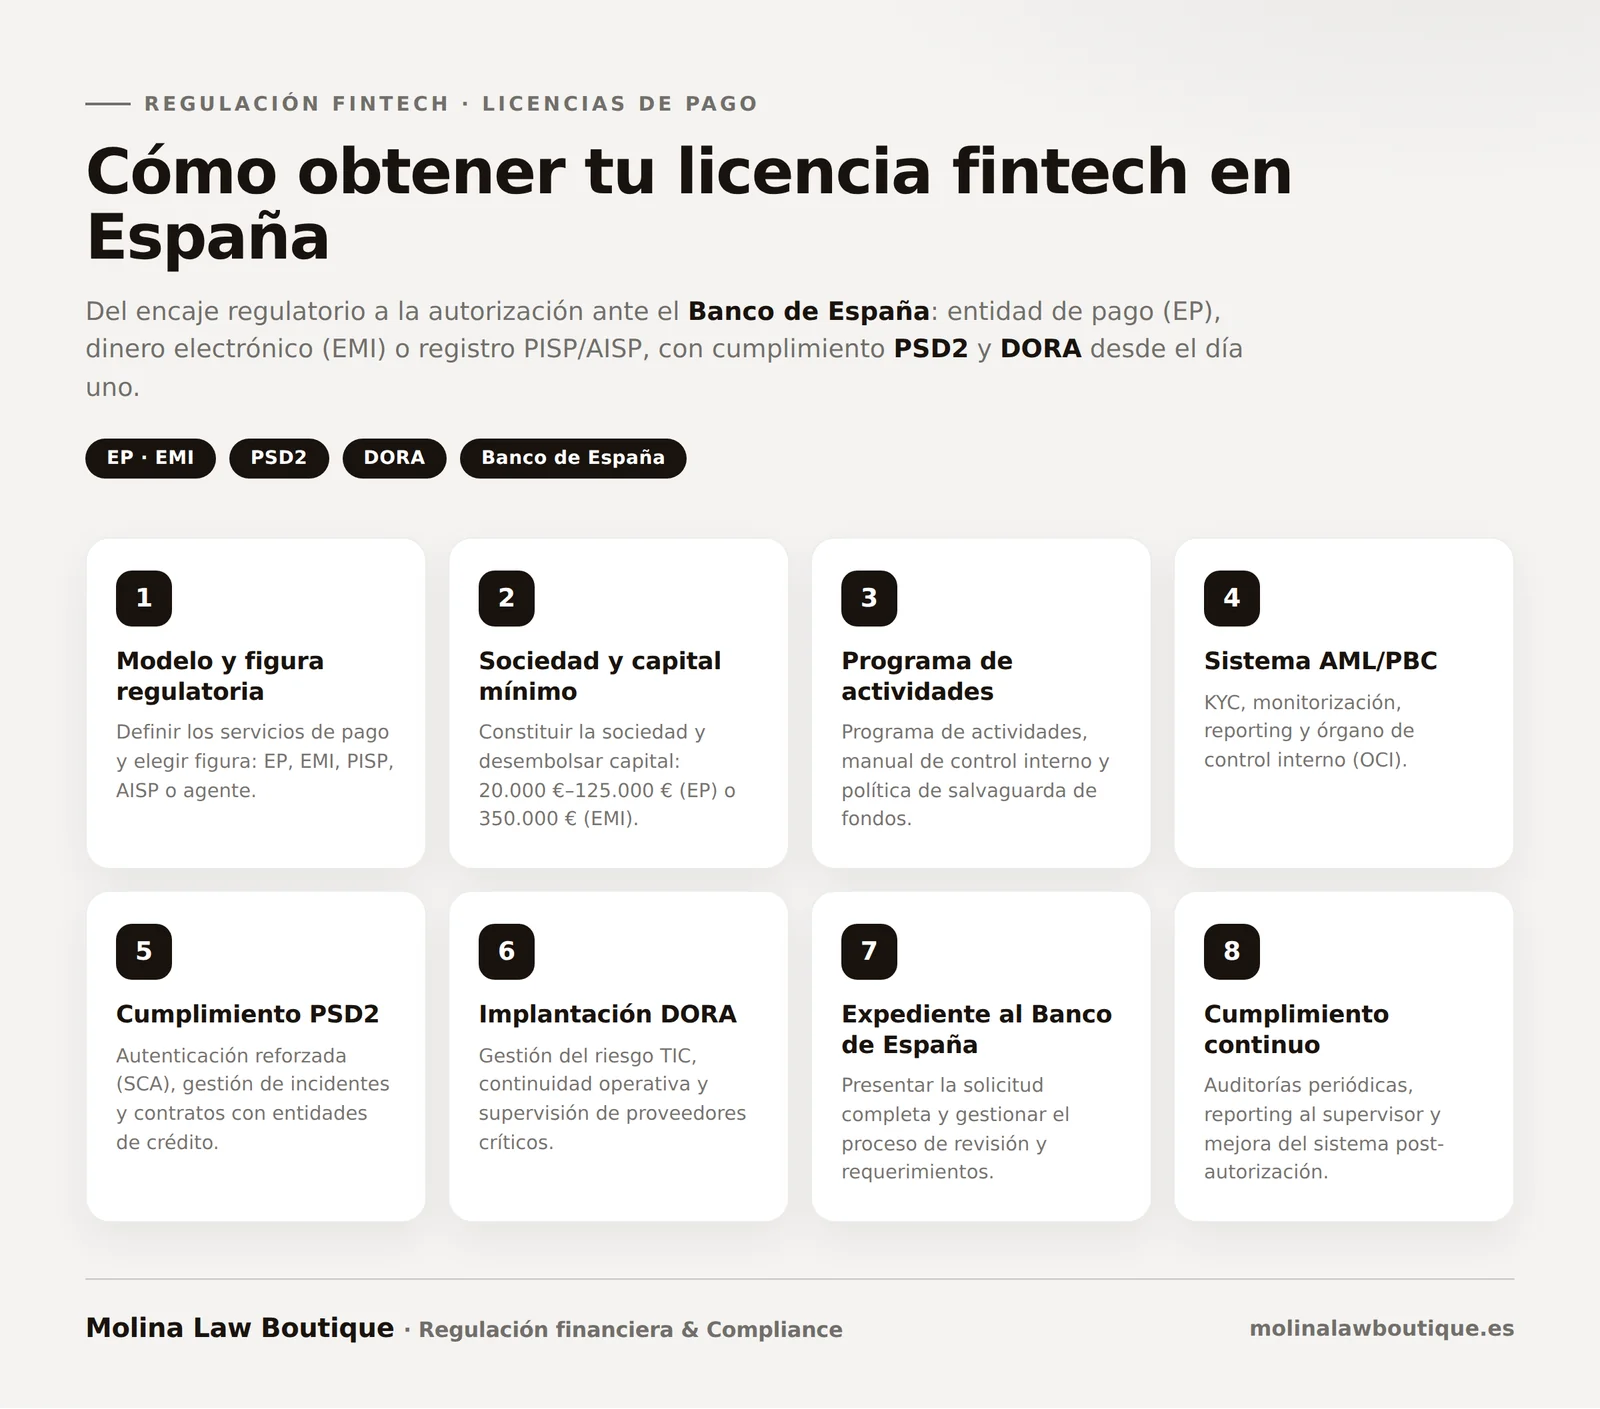
Checklist d’autorisation fintech en 8 étapes
Définir le modèle économique : services de paiement à fournir et statut réglementaire (EP, EME, PISP, AISP, agent).
Constituer la société et libérer le capital minimum selon le type d’agrément.
Élaborer le programme d’activités, le manuel de contrôle interne et les politiques de protection des fonds.
Concevoir le dispositif LCB-FT : KYC, surveillance, reporting et organe de contrôle interne.
Préparer la conformité PSD2 : SCA, gestion des incidents, contrats avec les établissements de crédit.
Mettre en œuvre DORA : gestion du risque TIC, politique de continuité, prestataires critiques et tests de résilience.
Déposer le dossier auprès de la Banque d’Espagne et gérer la procédure d’examen.
Opérer en conformité continue : audits périodiques, reporting et amélioration du dispositif.
Si vous avez besoin d’un agrément fintech ou d’un accompagnement en conformité réglementaire, consultez nos services fintech ou demandez un devis.
Obligations réglementaires d’une fintech en Espagne et justificatifs typiquement exigés par la Banque d’Espagne
Obligation
Ce qui est attendu
Justificatifs typiques
Autorisation / Enregistrement
Obtenir l’agrément EP, EME ou l’enregistrement PISP/AISP avant de fournir des services de paiement.
Dossier complet, décision de la Banque d’Espagne, inscription au registre officiel.
Protection des fonds (safeguarding)
Séparer et protéger les fonds des clients selon le régime applicable (EP ou EME).
Compte ségrégué, police d’assurance ou garantie bancaire, reporting périodique.
PSD2 / SCA
Authentification forte, gestion des incidents, transparence et accès aux API bancaires.
Politique SCA, registre des incidents, contrats avec les banques, reporting au régulateur.
DORA
Résilience opérationnelle numérique : gestion du risque TIC, continuité et prestataires critiques.
Cadre TIC, politique de continuité, registre des incidents, évaluation des prestataires, tests.
LCB-FT + audit
KYC, surveillance, reporting et gouvernance du dispositif de lutte contre le blanchiment.
Manuel LCB-FT, dossiers KYC, alertes, procès-verbaux de l’OCI, audits périodiques.
Comparatif entre établissement de paiement (EP) et établissement de monnaie électronique (EME) en Espagne
Critère
Établissement de paiement (EP)
Établissement de monnaie électronique (EME)
Capital minimum
20 000 € – 125 000 € selon les services de paiement fournis
350 000 €
Émet de la monnaie électronique
Non
Oui — wallets, porte-monnaie électroniques et soldes conservés
Services de paiement
Oui : virements, prélèvements, paiements par carte, transferts de fonds et initiation de paiement
Oui : tous ceux d’un EP, plus l’émission de monnaie électronique
Cas d’usage typiques
Passerelle de paiement, transferts de fonds, acquiring, PISP/AISP
Décret-loi royal 19/2018 (transposition de la PSD2)
Loi 21/2011, du 26 juillet, sur la monnaie électronique
Guide pratique
Checklist Agrément Fintech
8 étapes pour obtenir l’agrément EP, EME ou l’enregistrement PISP/AISP auprès de la Banque d’Espagne.
📥 Téléchargement gratuit
Checklist de l’agrément fintech en 8 étapes
Le guide pratique que nous appliquons avec nos clients pour préparer un dossier solide auprès de la Banque d’Espagne : agrément EP, EME ou enregistrement PISP/AISP, avec conformité PSD2/DORA dès le premier jour.
Documents attendus et erreurs fréquentes qui retardent l’autorisation
Adapté aux EP, EME, PISP, AISP, néobanques et entités hybrides
Contact
Réserver un appel
Décrivez-nous votre modèle fintech et nous vous expliquons quel agrément vous faut et comment l’obtenir.
La voie vers votre agrément fintech en Espagne : du cadre réglementaire à l’autorisation de la Banque d’Espagne (EP, EME ou enregistrement PISP/AISP), avec conformité PSD2 et DORA. — Molina Law Boutique.
Cadre normatif fintech en Espagne et dans l’UE : PSD2, DORA et agréments de paiement
La réglementation des entreprises fintech en Espagne repose sur la loi 16/2009 sur les services de paiement, le décret-loi royal 19/2018 (transposition de la PSD2), la réglementation sur la monnaie électronique et, depuis 2025, le règlement DORA sur la résilience opérationnelle numérique. La Banque d’Espagne est le superviseur qui autorise et enregistre les établissements de paiement, les établissements de monnaie électronique, les PISP et les AISP.
Agréments d’établissement de paiement et de monnaie électronique
Les établissements de paiement (EP) ont besoin d’une autorisation de la Banque d’Espagne pour fournir des services de paiement à titre professionnel. Les établissements de monnaie électronique (EME) doivent obtenir un agrément supplémentaire pour émettre de la monnaie électronique. Les deux statuts sont soumis à des exigences de capital, de protection des fonds, de gouvernance interne et de conformité LCB-FT.
PSD2 et open banking
La directive PSD2 fixe le cadre réglementaire des services de paiement en Europe, notamment l’authentification forte (SCA), l’accès aux comptes bancaires via des API ouvertes (open banking) et la création de nouveaux statuts comme les PISP et les AISP. Son respect est une condition nécessaire pour opérer et conserver les intégrations avec les établissements de crédit.
DORA : résilience opérationnelle numérique
Depuis janvier 2025, le règlement DORA impose à toutes les entités financières réglementées (y compris les EP et les EME) et à leurs prestataires TIC critiques de démontrer l’existence d’un cadre de gestion du risque TIC, d’une politique de continuité, d’un registre des incidents et d’une supervision des prestataires technologiques externes.
PSD2DORABanque d’EspagneLoi 16/2009DL royal 19/2018SCAOpen bankingPISP / AISP
Merci de nous avoir contactés. Nous vous répondrons personnellement en moins de 24 heures. Si votre demande est urgente, vous pouvez nous écrire directement sur WhatsApp.