Licença EMI na Espanha: instituição de moeda eletrônica

Estruturamos e defendemos seu projeto de instituição de moeda eletrônica perante o Banco de España: análise do enquadramento regulatório, programa de atividades, processo completo, salvaguarda de fundos, PLD/FT, governança corporativa e compliance contínuo.

Consulta gratuita

Respondemos em menos de 24 h

Capital mínimo
€ 350.000
Prazo legal de decisão
3 meses
Países com passaporte (EEE)
30 países
Norma de referência
Lei 21/2011

Um processo diferente para cada projeto fintech

Wallets, plataformas de pré-pago, fintechs com emissão de moeda eletrônica ou operadores que querem uma licença própria: cada projeto tem seu enquadramento e suas exigências concretas.

Autorização

Enquadramento regulatório como instituição de moeda eletrônica

“Antes de abrir o processo, é preciso confirmar se o seu modelo realmente se enquadra como EMI e que tipo de emissão de moeda eletrônica você realiza. Essa decisão condiciona todo o resto.”

Banco de España

Processo sólido e coerente

“Uma licença EMI não se conquista com documentação bonita: é preciso consistência entre negócio, governança, políticas, tecnologia, terceiros e evidências de emissão e reembolso.”

Operação

Emissão, reembolso e salvaguarda

“A estrutura operacional precisa se sustentar na prática: fundos, circuito de emissão, reembolso, conciliações, incidentes, atendimento ao cliente e controles que resistam a uma revisão.”

Compliance

PLD/FT e controle contínuo

“A autorização não é o fim. Uma EMI precisa de AML/KYC operacional, controle interno, reporting, treinamento e acompanhamento constante desde o primeiro dia de emissão.”

Por que a licença EMI é crítica para o seu projeto?

Operar sem licença, apresentar um processo incoerente ou improvisar o compliance contínuo pode bloquear a operação, o investimento e as relações bancárias da sua fintech de moeda eletrônica.

O erro mais comum: lançar uma wallet ou solução de pré-pago sem antes definir se a atividade exige licença EMI. Essa confusão aparece quando o produto já está construído e o custo de corrigir dispara.

O Banco de España revisa coerência, não só documentos: se negócio, políticas, governança, AML/KYC e outsourcing não se encaixam entre si, o processo perde solidez e as exigências se multiplicam.

A salvaguarda e o controle interno não podem ficar para o final: são peças centrais para que a licença EMI seja defensável e a instituição possa crescer com segurança na emissão de moeda eletrônica.

Atividade reservada Paralisação imediata

Emitir moeda eletrônica ou prestar serviços de pagamento sem autorização prévia pode levar à paralisação imediata da atividade.

Sanções econômicas Elevadas

Multas e responsabilidade pessoal dos administradores pela emissão de moeda eletrônica ou pela prestação de serviços financeiros sem licença.

Risco comercial Bloqueio operacional

Bancos e parceiros financeiros exigem licença EMI ativa antes de integrar uma fintech ao seu ecossistema: sem ela, os acordos ficam bloqueados indefinidamente.

Seu modelo precisa de uma licença EMI?

Antes de abrir o processo, convém validar o perímetro regulatório, organizar o negócio e verificar se a estrutura suporta as exigências de autorização, emissão, salvaguarda, PLD/FT e controle contínuo.

Ficha legal · Verificado no BOE e no registro do Banco de España em 5 de novembro de 2026

Instituição de moeda eletrônica: a autorização em números

O que a Lei 21/2011 estabelece para autorizar uma instituição de moeda eletrônica (EMI ou EDE), com o artigo de cada dado.

Capital inicial€ 350.000mais um volume suficiente de recursos próprios (arts. 6 e 7 da Lei 21/2011)
Quem autorizaBanco de Españacom relatório prévio do SEPBLAC (art. 4.1)
Prazo3 mesesa partir do momento em que o pedido está completo (art. 4.1)
Se não houver respostaIndeferidoo silêncio é negativo (art. 4.1)
Juros ao clienteProibidosnão é possível pagar juros nem benefícios pelo tempo em que o saldo é mantido (art. 18)
Inscritas hoje12EDE espanholas no registro de entidades do Banco de España, mais 10 sucursais de EDE de outros países da UE, em 5 de novembro de 2026

Quem pode emitir moeda eletrônica na Espanha

  • As instituições de crédito.
  • As instituições de moeda eletrônica autorizadas pelo Banco de España e as sucursais das instituições de fora da UE.
  • A Correos (empresa pública de correios da Espanha), nas atividades para as quais sua regulamentação a habilita.

Base: art. 2.1 da Lei 21/2011.

Não existe a “pequena EMI” na Espanha

A Diretiva 2009/110/CE permite que os Estados prevejam um regime de isenção para pequenos emissores, mas nem a Lei 21/2011 nem o RD 778/2012 o preveem. Para emitir, é necessária a autorização completa, ou então atuar como agente ou distribuidor de uma instituição autorizada.

Saiba mais sobre distribuidor de moeda eletrônica e sobre a licença de instituição de pagamento. Compare todas as figuras em licenças do Banco de España.

Perguntas sobre a autorização

Quantas instituições de moeda eletrônica existem na Espanha?

Em 5 de novembro de 2026, o registro de entidades do Banco de España inclui 12 instituições de moeda eletrônica espanholas e 10 sucursais de instituições de outros países da UE.

O que acontece se não houver resposta no prazo?

O pedido é considerado indeferido por silêncio administrativo (art. 4.1 da Lei 21/2011). O prazo conta a partir do recebimento do pedido ou da complementação da documentação; portanto, enquanto faltarem documentos, ele não começa a correr.

Uma EMI pode pagar juros sobre o saldo?

Não. A Lei 21/2011 proíbe conceder juros ou qualquer outro benefício relacionado ao tempo durante o qual o titular mantém a moeda eletrônica (art. 18).

Fontes: Lei 21/2011 (arts. 2, 4, 6, 7 e 18), RD 778/2012, Registro de entidades do Banco de España (dados de 5 de novembro de 2026).

Licença EMI: dúvidas frequentes

O que é uma licença EMI?

A licença EMI é a autorização para operar como instituição de moeda eletrônica. Ela permite emitir moeda eletrônica — wallets, cartões pré-pagos, saldos armazenados — e prestar determinados serviços de pagamento dentro do marco regulatório aplicável na Espanha.

O essencial não é apenas obter a licença, mas conseguir sustentar uma instituição supervisionável desde o primeiro dia: emissão controlada, reembolso garantido, controles executados e compliance vivo.

Quando uma empresa precisa de uma licença EMI?

Quando o modelo envolve emissão de moeda eletrônica, gestão de saldos de usuários em uma estrutura própria ou um produto financeiro que vai além de ser um mero fornecedor de tecnologia.

O erro comum é lançar uma wallet, uma conta de pagamento ou uma solução de pré-pago sem antes definir se a atividade se enquadra como moeda eletrônica ou em outra figura. Essa confusão costuma quebrar o projeto quando já há produto, parceiros e investimento comprometido.

Qual é a diferença entre EMI, instituição de pagamento e banco?

Cada figura tem um perímetro regulatório diferente e exigências próprias, conforme o serviço que se pretende prestar:

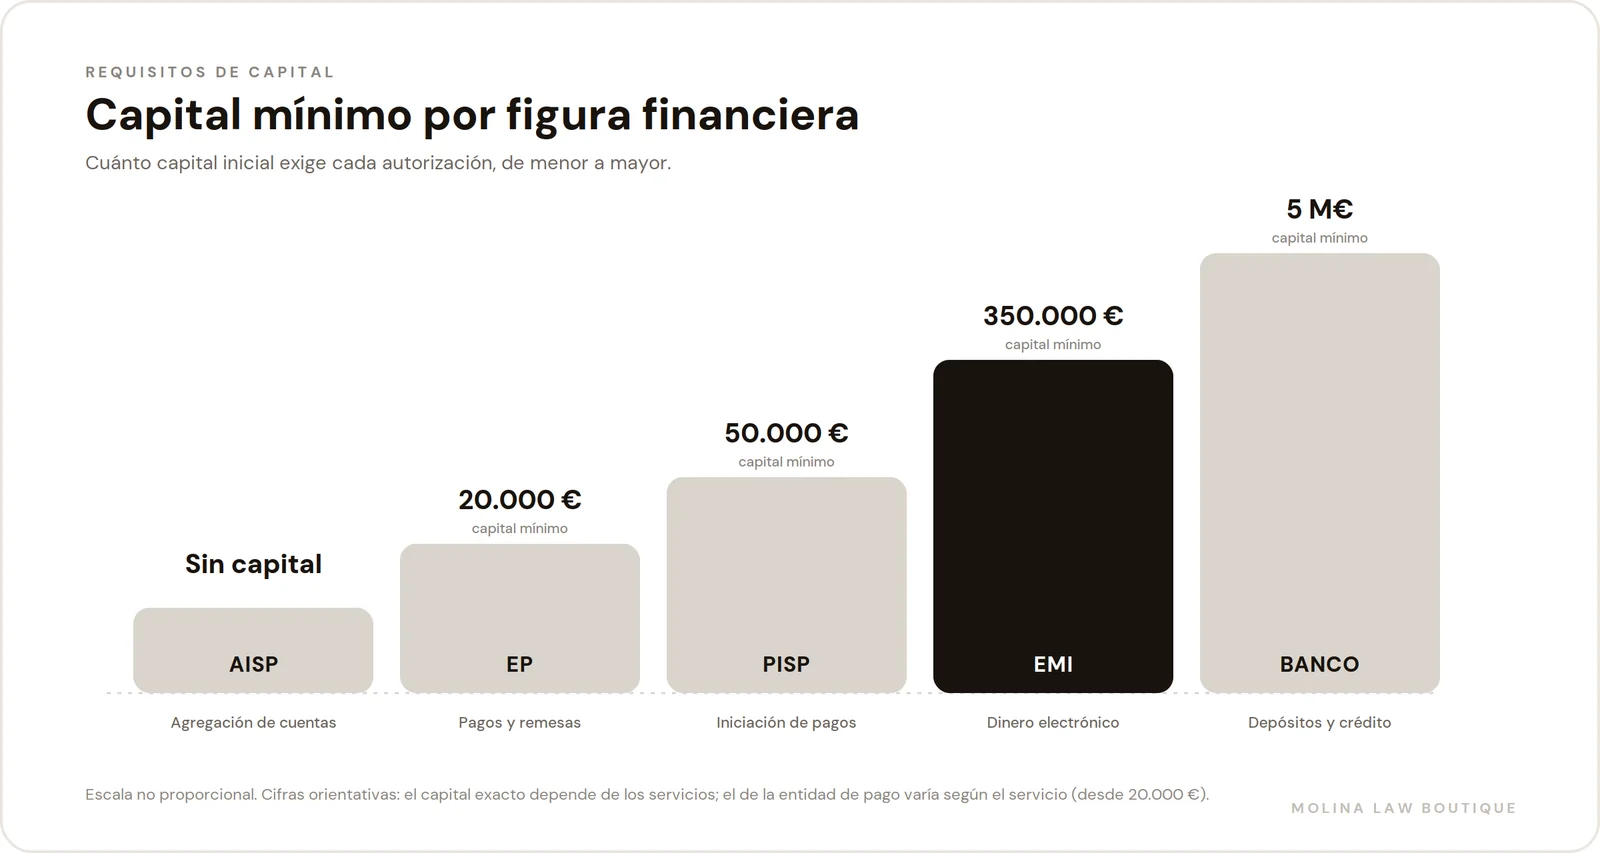
  • A instituição de pagamento (EP) presta serviços de pagamento sem emitir moeda eletrônica: capital mínimo a partir de € 20.000.
  • A instituição de moeda eletrônica (EMI) também pode emitir moeda eletrônica (wallets, cartões pré-pagos, saldos armazenados). Capital mínimo de € 350.000.
  • O banco pode captar depósitos do público, o que amplia enormemente seu perímetro e suas exigências de capital e supervisão.

Escolher a figura regulatória errada desde o início atrasa todo o processo e pode obrigar a reestruturar o modelo de negócio.

O que o Banco de España revisa no processo EMI?

Ele verifica se o processo é coerente, completo e defensável: programa de atividades, estrutura societária, administradores, funções-chave, políticas internas, sistema de controle, circuito de emissão e reembolso, terceiros, tecnologia e capacidade real de operar.

O supervisor verifica se o negócio descrito pode se sustentar com pessoas, processos, contratos, controles e evidências que façam sentido entre si. A coerência documental é tão importante quanto o conteúdo jurídico.

Por que a salvaguarda e a PLD/FT são tão importantes em uma EMI?

A salvaguarda de fundos e o bloco de PLD/FT são duas peças centrais em uma instituição de moeda eletrônica, não anexos secundários. Elas afetam a qualidade do processo, a relação com parceiros bancários e a solidez futura da instituição.

Elas obrigam a concretizar circuitos de emissão, reembolso, conciliações, onboarding, monitoramento, reporting, funções internas e evidências. Quando são improvisadas, o supervisor percebe rapidamente.

Quanto tempo leva para obter a licença EMI?

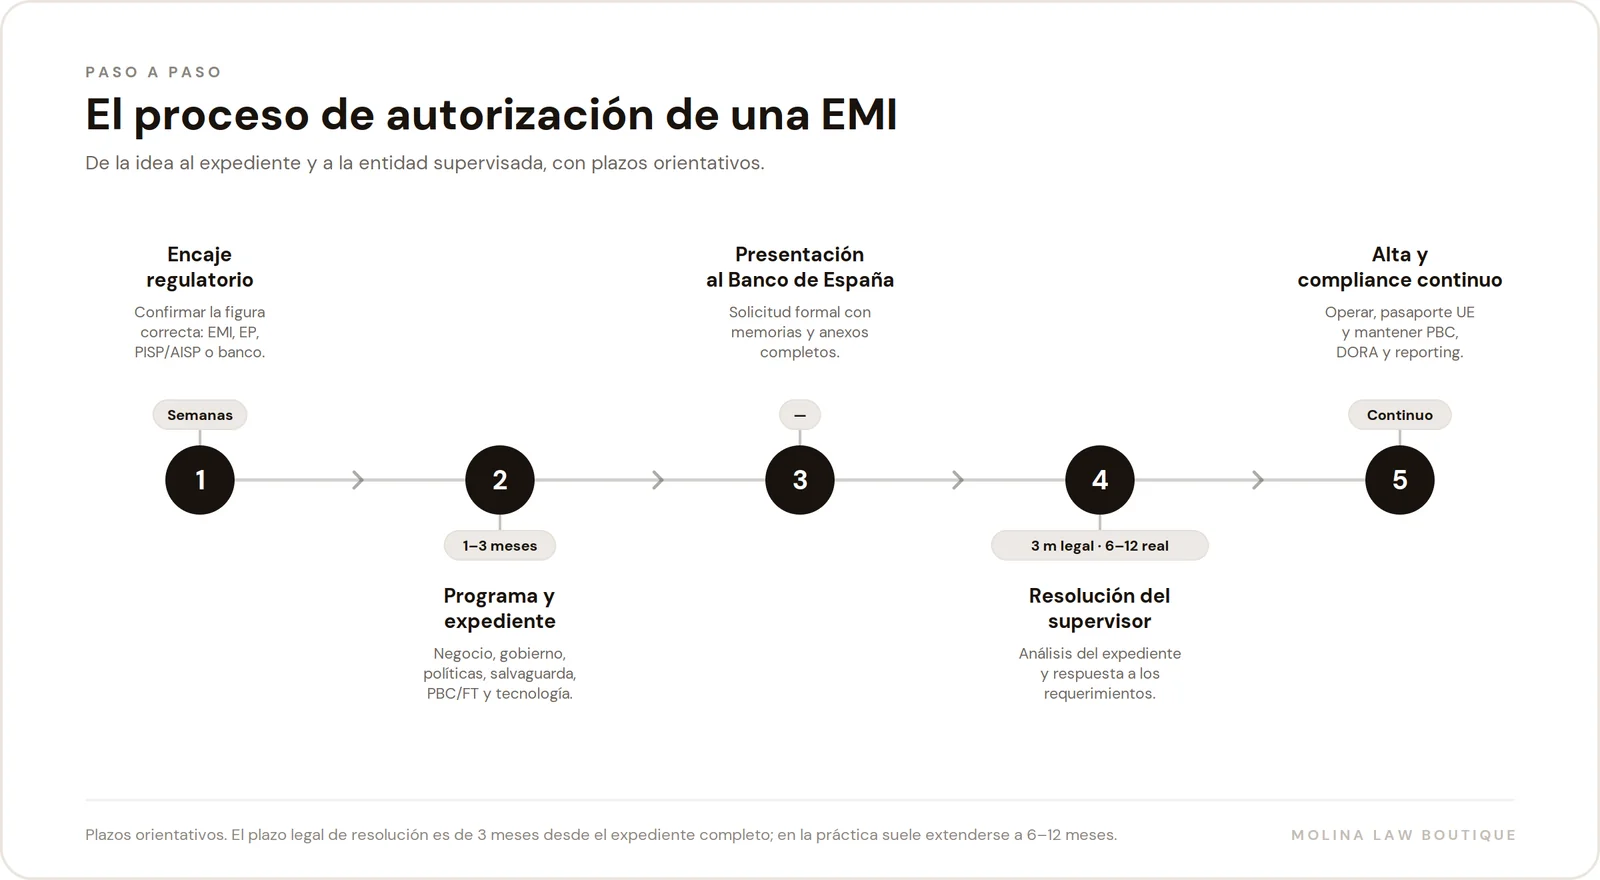
O prazo legal de decisão é de 3 meses a partir da apresentação do processo completo, embora na prática a tramitação possa se estender por 6 a 12 meses, dependendo da complexidade do modelo e da qualidade do dossiê.

O que mais encarece e prolonga uma licença EMI não costuma ser redigir o pedido, mas corrigi-lo: refazer anexos, esclarecer contradições, responder a exigências ou redesenhar partes do negócio que não tinham sido bem definidas.

Posso operar enquanto tramito a licença EMI?

Em regra, não. A emissão de moeda eletrônica é reservada aos emissores autorizados (art. 2 da Lei 21/2011), e emitir sem autorização pode ser sancionado.

Existem exclusões limitadas do âmbito da Lei 21/2011 (art. 1.3), como os cartões que só podem ser usados nas instalações do emissor ou em uma rede limitada de estabelecimentos, que devem ser analisadas caso a caso. A alternativa habitual, enquanto se tramita a licença própria, é operar sob o guarda-chuva de uma instituição já autorizada, por meio de um acordo de agente ou de distribuição regulada.

O que acontece depois de obter a licença EMI?

Começa a fase mais importante: operar como instituição supervisionável, com compliance contínuo, controle interno, acompanhamento de incidentes, controle de terceiros, treinamento e reporting.

  • Manutenção dos controles de AML/KYC e monitoramento ativo.
  • Cumprimento do DORA: gestão do risco de TIC, continuidade, notificação de incidentes.
  • Reporting periódico ao Banco de España e gestão de exigências.
  • Revisão contínua de terceiros críticos, SLA e outsourcing.
  • Auditorias periódicas e atualização diante de mudanças regulatórias.

A licença EMI não é o fim do projeto: é o ponto de partida de uma operação supervisionada de moeda eletrônica.

Licença EMI: passaporte europeu, IBAN, cartões e diferenças

Uma EMI pode operar em toda a União Europeia?

Sim. Depois de autorizada pelo Banco de España, uma EMI pode operar nos 30 países do Espaço Econômico Europeu por meio do passaporte comunitário: basta uma notificação de passporting, sem necessidade de uma nova autorização local em cada país.

Uma EMI pode emitir IBAN e cartões?

Sim. Uma instituição de moeda eletrônica pode oferecer contas com IBAN próprio, carteiras digitais, cartões pré-pagos físicos e virtuais e transferências nacionais e internacionais, sempre dentro do perímetro de serviços autorizado.

Qual é a diferença entre uma EMI e um neobanco?

Um neobanco costuma operar com licença bancária própria ou apoiando-se em uma EMI ou instituição de pagamento. A diferença-chave é que uma EMI não capta depósitos do público nem concede crédito com os fundos de seus clientes: esses fundos devem permanecer salvaguardados. Já o banco pode captar depósitos e conceder empréstimos.

O que é o passaporte europeu de uma EMI?

É o mecanismo que permite a uma EMI autorizada na Espanha prestar serviços no restante do EEE — em livre prestação de serviços ou por meio de sucursal — comunicando isso ao supervisor, sem solicitar uma nova autorização em cada Estado. É um dos grandes atrativos dessa figura.

Existe a “pequena EMI” ou um regime de isenção na Espanha?

Não. A Diretiva 2009/110/CE permite isso como opção, mas a Espanha não o incorporou (nem a Lei 21/2011 nem o RD 778/2012 o preveem). Na Espanha, emitir moeda eletrônica exige a autorização completa de EMI (capital mínimo de € 350.000) ou atuar como agente ou distribuidor de uma instituição autorizada.

Como o MiCA e a PSD3 afetam uma EMI?

O MiCA já está em vigor: suas normas sobre tokens de moeda eletrônica (EMT) se aplicam desde junho de 2024 e afetam as EMI que os emitem, com requisitos adicionais de reservas e governança. Na Espanha, os EMT são supervisionados pelo Banco de España (a CNMV supervisiona os demais criptoativos e os prestadores CASP). Quanto à PSD3 e ao novo Regulamento de Serviços de Pagamento (PSR), o Parlamento e o Conselho chegaram a um acordo no fim de 2025 e preveem unificar as instituições de pagamento e de moeda eletrônica em uma única figura, com aplicação prevista por volta de 2027-2028. Convém desenhar o projeto levando em conta esse horizonte.

Quanto custa uma licença EMI? Preço e comparação de figuras

Não há uma tarifa única: o custo depende do capital regulatório exigido e da complexidade do processo. Ajudamos você a dimensioná-lo antes de começar.

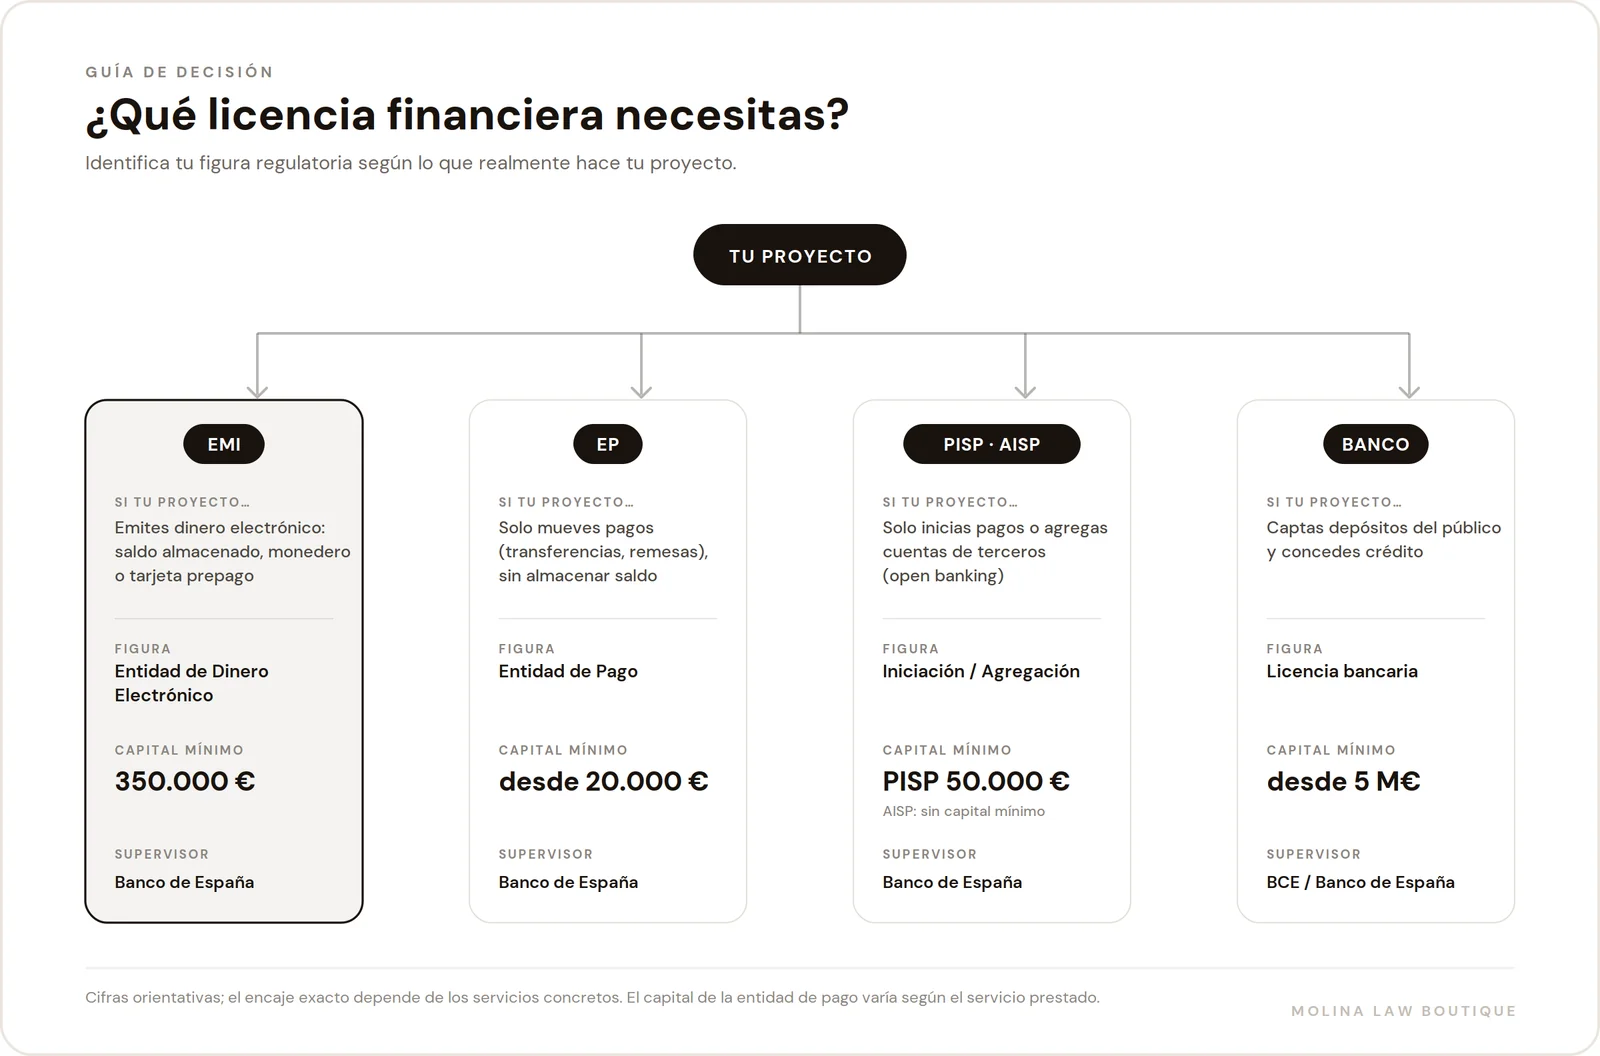
Árvore de decisão: de qual licença financeira você precisa — EMI, EP, PISP/AISP ou banco, com capital mínimo e supervisor

O que determina o custo de uma licença EMI

O custo total de colocar em funcionamento uma instituição de moeda eletrônica combina dois blocos: o capital regulatório exigido pela norma e o custo de estruturação do projeto e do processo.

Capital mínimo
€ 350.000 de capital inicial, mais fundos próprios proporcionais à moeda eletrônica em circulação.
Complexidade
Número de serviços, volume previsto, uso de agentes ou distribuidores e passaporte europeu.
Ponto de partida
Não é a mesma coisa estruturar do zero e revisar um processo já iniciado.
Custo recorrente
Compliance contínuo, PLD/FT, DORA, auditorias e reporting depois que a instituição for autorizada.

Como elaboramos o orçamento

Antes de definir honorários, fechamos o enquadramento regulatório e o escopo real do projeto. Assim você evita pagar por trabalho de que não precisa e tem uma estimativa realista do esforço e dos prazos.

  1. Diagnóstico inicial do modelo e do tipo de entidade adequado.
  2. Proposta por fases: enquadramento, processo, salvaguarda/PLD e compliance.
  3. Estimativa de prazos ajustada ao seu caso, não modelos genéricos.

Solicite uma estimativa para o seu projeto →

Comparação entre EMI, instituição de pagamento, banco e PISP/AISP
Tipo de entidade EMI · moeda eletrônica Instituição de pagamento (EP) Banco PISP / AISP
Capital mínimo € 350.000 A partir de € 20.000 € 18 milhões (RD 84/2015) AISP: sem capital · PISP: € 50.000
Emite moeda eletrônica Sim Não Sim (e mais) Não
Capta depósitos do público Não Não Sim Não
Gerencia fundos de clientes Sim, com salvaguarda Sim, com salvaguarda Sim Não
Supervisor Banco de España Banco de España BCE / Banco de España Banco de España
Caso típico Wallets, pré-pago, saldos armazenados Transferências, pagamentos, remessas Depósitos, crédito, serviços bancários Open banking: iniciar pagamentos ou agregar contas

Valores indicativos, para fins de comparação. O capital exato e o enquadramento regulatório dependem dos serviços concretos que a instituição vai prestar; convém validá-los caso a caso antes de iniciar o processo.

Capital mínimo por figura financeira: AISP, instituição de pagamento, PISP, EMI e banco

Como criar uma instituição de moeda eletrônica: guia prático

Uma licença EMI não é apenas um trâmite: é um sistema que precisa demonstrar coerência entre modelo de negócio, emissão, operação, controles e evidências. O segredo é construir desde o início uma instituição que resista a uma supervisão real.

Processo

O que o supervisor realmente valoriza

O Banco de España não revisa apenas a ideia de negócio. Ele analisa se a estrutura consegue sustentá-la: administradores idôneos, funções-chave, políticas coerentes, controles aplicáveis e evidências de capacidade operacional real na emissão de moeda eletrônica.

Salvaguarda

A peça mais improvisada

O circuito de emissão e reembolso, as conciliações, a segregação de contas e a gestão de incidentes devem ser desenhados antes do processo, e não como apêndice. Uma falha aqui bloqueia a autorização EMI.

Compliance contínuo

A licença é o começo, não o fim

AML/KYC operacional, DORA, reporting, auditorias e gestão de exigências do supervisor devem ser desenhados para se sustentar ao longo do tempo, e não só para superar o processo inicial da EMI.

Checklist EMI: preparação em 10 passos

  1. Enquadramento regulatório: confirmar se o modelo exige licença EMI e quais serviços concretos de moeda eletrônica serão prestados.
  2. Figura adequada: analisar se a EMI é a figura correta frente a EP, PISP/AISP ou outras autorizações financeiras.
  3. Estrutura societária: sociedade, capital mínimo (€ 350.000), sócios, administradores e idoneidade comprovável.
  4. Programa de atividades: descrição coerente do negócio, dos clientes, canais, tecnologia, emissão e parceiros.
  5. Governança e funções-chave: organograma, segregação, responsáveis por compliance, auditoria e riscos.
  6. Salvaguarda de fundos: definir o circuito de emissão, reembolso, contas, conciliações, gestão de incidentes e rastreabilidade.
  7. Bloco de PLD/FT: avaliação de riscos, KYC/onboarding, monitoramento, escalonamentos e treinamento.
  8. Outsourcing e terceiros críticos: contratos, SLA, segurança, continuidade e subcontratação documentada.
  9. DORA: gestão do risco de TIC, política de continuidade, registro de incidentes e fornecedores críticos.
  10. Compliance contínuo: desenhar desde o início o reporting, as auditorias e a gestão de exigências pós-autorização.

Se você quer estruturar seu processo EMI do zero ou revisar o estado atual do seu projeto, consulte nossos serviços de regulação fintech ou a área específica de compliance fintech.

Licença EMI em modo operacional

Autorização EMI perante o Banco de España: da ideia ao processo

Uma licença EMI eficaz não é um dossiê: é um conjunto de decisões coerentes (enquadramento regulatório, emissão e reembolso, AML/KYC, governança e outsourcing) que se demonstram com rastreabilidade. Aqui você tem um painel visual para entender como isso se concretiza na prática.

Processo de autorização de uma licença EMI passo a passo: enquadramento, dossiê, apresentação ao Banco de España, decisão e compliance contínuo
Enquadramento regulatório de instituição de moeda eletrônica (EMI)1) Enquadramento

Enquadramento regulatório: primeiro definir, depois tramitar

O objetivo não é “pedir a licença EMI mais rápido”: é garantir que o modelo precisa dela, de que tipo e com qual perímetro de emissão. Essa decisão condiciona todo o processo.

  • Análise do serviço real (wallets, pré-pago, saldos)
  • Comparação EMI vs. EP vs. PISP/AISP
  • Perímetro de emissão de moeda eletrônica
Processo perante o Banco de España para a licença EMI2) Processo

Processo de autorização: coerência entre todas as peças

O supervisor revisa a consistência. Programa de atividades, políticas, governança, tecnologia e outsourcing devem se encaixar, sem contradições internas, no modelo de moeda eletrônica.

  • Programa de atividades detalhado
  • Políticas internas e mapa de riscos
  • Idoneidade dos administradores
Salvaguarda de fundos na emissão de moeda eletrônica (EMI)3) Salvaguarda

Salvaguarda: o que mais se improvisa

Circuito de emissão e reembolso, contas segregadas, conciliações e incidentes. Quando é desenhada tarde, a salvaguarda bloqueia a autorização ou gera lacunas estruturais depois da licença EMI.

  • Circuito de emissão, reembolso e segregação
  • Conciliações e incidentes
  • Rastreabilidade dos fluxos de moeda eletrônica
Mapa de decisão da licença EMI por figura regulatóriaDecisão rápida

Mapa prático: de qual tipo de entidade seu projeto precisa?

Wallets / pré-pago

Licença EMI: você emite moeda eletrônica (saldo armazenado, cartão pré-pago). Capital mínimo de € 350.000.

Somente pagamentos

Licença EP: transferências, débitos diretos, pagamentos com cartão ou remessas, sem emitir moeda eletrônica.

Open banking

Registro PISP/AISP: você inicia pagamentos ou agrega contas bancárias sem gerenciar fundos dos clientes.

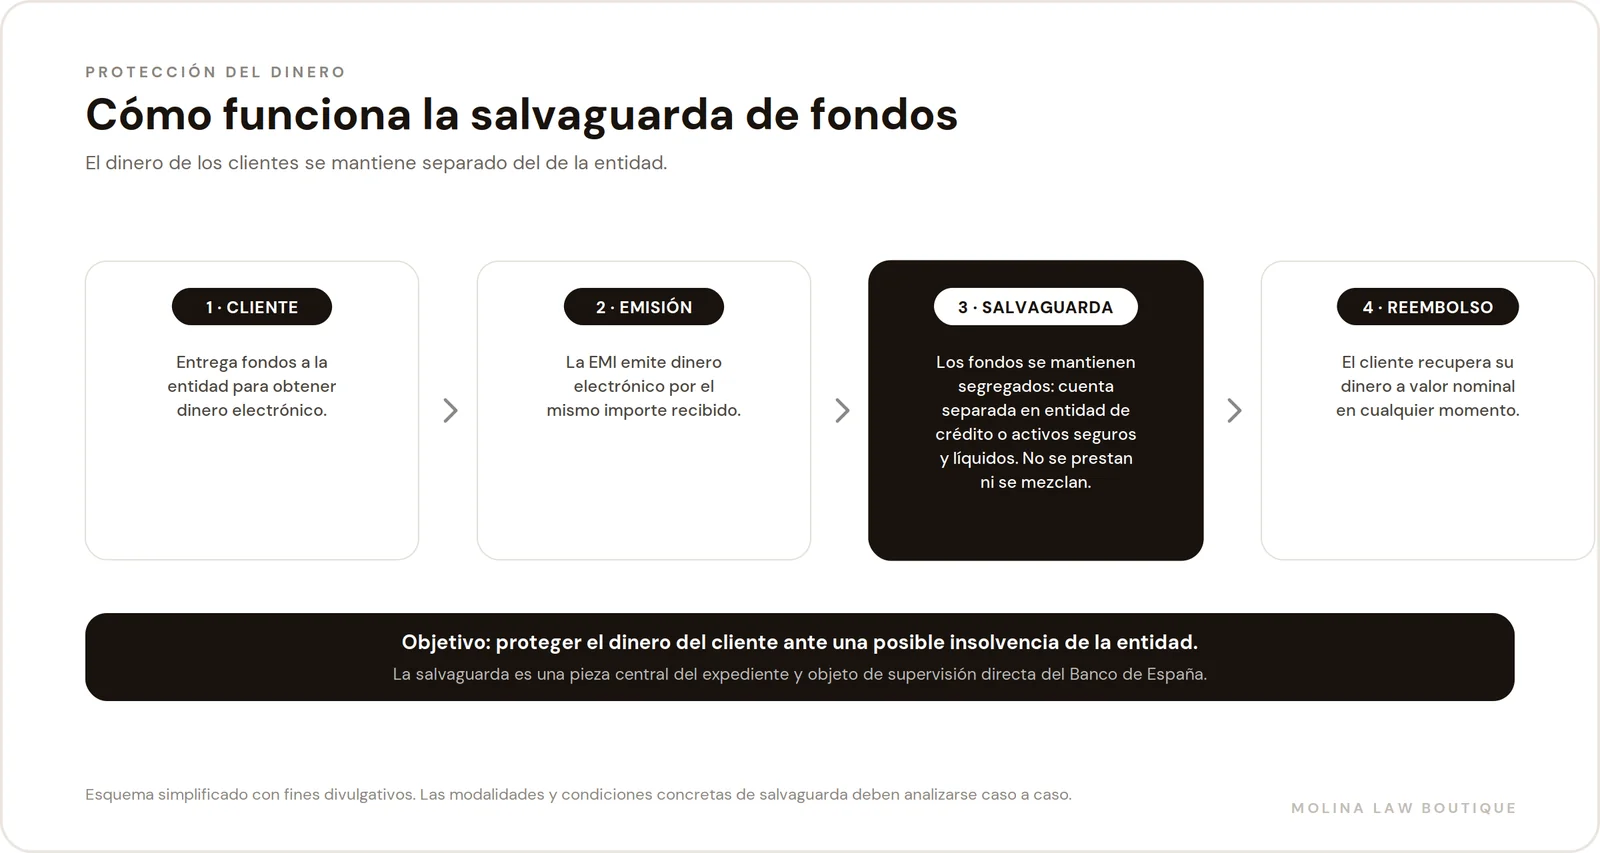
Como funciona a salvaguarda de fundos de uma EMI: emissão de moeda eletrônica, contas segregadas e direito de reembolso
Playbook EMI

Licença EMI na prática

Bloco do processo
O que se espera
Evidência típica

Enquadramento regulatório

Análise fundamentada de que a atividade real exige licença EMI e não outra figura (EP, PISP, atividade não regulada).

Relatório de enquadramento, descrição do serviço real e comparação das figuras regulatórias de moeda eletrônica.

Programa de atividades

Descrição coerente do negócio, da emissão, dos clientes, canais, tecnologia e parceiros, capaz de sustentar a revisão do supervisor.

Memória detalhada, projeções, contratos com terceiros e organograma funcional da EMI.

Salvaguarda de fundos

Circuito claro de emissão e reembolso de moeda eletrônica, segregação de contas, conciliações e incidentes bem geridos.

Política de salvaguarda, descrição do circuito, contratos bancários e procedimentos de conciliação.

AML/KYC (PLD/FT)

Avaliação de riscos, onboarding, monitoramento e reporting proporcionais ao perfil de risco da EMI.

Manual de PLD/FT, dossiês de KYC, registro de alertas e evidências de treinamento da equipe.

Governança e controle

Administradores idôneos, funções-chave, segregação de responsabilidades e sistema de controle interno da EMI.

Atas, nomeações, política de conflitos, mapa de riscos e plano anual de auditoria.

Erros frequentes que atrasam ou bloqueiam a licença EMI

Identifique-os antes de apresentar o processo para evitar exigências custosas.

  • Começar pelo processo sem ter definido o enquadramento regulatório entre EMI, EP e outras figuras.
  • Separar jurídico, produto, tecnologia e operações como se fossem mundos distintos.
  • Desenhar a salvaguarda e a PLD/FT como apêndices do processo, em vez de peças centrais.
  • Administradores que não conseguem comprovar idoneidade e independência perante o supervisor.
  • Outsourcing sem contratos, SLA nem estrutura de continuidade documentada.
Glossário prático

Conceitos-chave: licença de instituição de moeda eletrônica

Se você está estruturando uma licença EMI, estes termos aparecem no processo, nas políticas internas e na relação com o supervisor. Entendê-los bem ajuda a construir um projeto coerente.

EMIBase

Instituição de Moeda Eletrônica

Instituição autorizada a emitir moeda eletrônica (wallets, cartões pré-pagos, saldos armazenados) e a prestar serviços de pagamento associados. Capital mínimo de € 350.000.

Regulada por: EMD2 / Lei 21/2011 / RD-lei 19/2018.
Moeda eletrônicaNúcleo da EMI

E-money — valor armazenado

Valor monetário armazenado eletronicamente, emitido após o recebimento de fundos, aceito como meio de pagamento por pessoas diferentes do emissor e reembolsável a qualquer momento pelo valor nominal.

Não confundir com: criptoativos nem depósitos bancários.
SalvaguardaFundos de clientes

Safeguarding de fundos

Obrigação de manter os fundos recebidos em troca de moeda eletrônica segregados e protegidos diante de uma possível insolvência da instituição. Peça central do processo EMI.

Evidência: contas segregadas + política de salvaguarda.
ReembolsoObrigação da EMI

Direito de reembolso

Direito do portador de moeda eletrônica de solicitar, a qualquer momento, o reembolso pelo valor nominal dos fundos em circulação. Deve estar garantido contratual e operacionalmente.

Chave: procedimento claro, prazos definidos e sem tarifas abusivas.
PISP / AISPOpen banking

Iniciação de pagamentos / agregação

Figuras da PSD2 que permitem operar em open banking: o PISP inicia pagamentos a partir de contas de terceiros e o AISP agrega informações bancárias, sem gerenciar fundos próprios nem emitir moeda eletrônica.

Exigem registro específico no Banco de España.
DORAResiliência de TIC

Digital Operational Resilience Act

Regulamento europeu aplicável desde janeiro de 2025 que exige um marco de gestão do risco de TIC, continuidade, notificação de incidentes e supervisão de fornecedores críticos.

Aplica-se a todas as EP, EMI e ESI autorizadas na UE.
Programa de atividadesProcesso

Business plan regulatório

Documento central do processo: descreve os serviços a prestar, o modelo de emissão, a estrutura operacional, os clientes e os parceiros da futura instituição de moeda eletrônica.

Deve ser coerente com todas as políticas do processo EMI.
Funções-chaveGovernança

Key Function Holders

Responsáveis por compliance, auditoria interna, riscos e AML/PLD, que devem estar identificados, ser idôneos e ter capacidade real de exercer sua função na EMI.

Evidência: nomeações, currículos, políticas de independência.
Outsourcing críticoTerceiros

Subcontratação de funções essenciais

Os fornecedores de tecnologia ou de serviços essenciais devem estar documentados: contratos, SLA, segurança, continuidade e plano de saída diante de contingências.

O Banco de España exige rastreabilidade do outsourcing crítico da EMI.

Guia: licença EMI na Espanha, seu passaporte para o mercado europeu

Baixe nosso guia com o panorama completo do processo: requisitos de entrada, caminho até a autorização, pilares do dossiê, comparação entre EMI e pequena EMI e o impacto do MiCA e da PSD3.

  • Requisitos de capital, substância local e governança
  • Prazos reais e fases do processo perante o Banco de España
  • EMI plena vs. pequena EMI: quando escolher cada uma
  • Horizonte regulatório: fim do regime transitório do MiCA (jul. 2026) e chegada da PSD3/PSR
Baixar guia (PDF)

Agendar uma ligação

Conte-nos sobre o seu projeto e explicamos como estruturar a licença EMI de forma operacional e com o menor tempo de tramitação possível.

Marco regulatório das instituições de moeda eletrônica na Espanha: EMD2 e Lei 21/2011

As instituições de moeda eletrônica na Espanha são reguladas principalmente pela Lei 21/2011, de 26 de julho, de moeda eletrônica, que transpõe a Diretiva 2009/110/CE (EMD2), e, de forma supletiva, pelo Real Decreto-lei 19/2018 em matéria de serviços de pagamento. A supervisão e a autorização cabem ao Banco de España (banco central espanhol), que avalia a idoneidade do projeto, a estrutura de governança, a solidez do processo e a capacidade operacional real da futura instituição.

Capital mínimo e fundos próprios

O capital mínimo exigido para uma licença EMI é de € 350.000, bem superior ao de uma instituição de pagamento. Além disso, a instituição deve manter fundos próprios suficientes em função do volume de moeda eletrônica em circulação. Esse requisito diferenciado reflete o maior risco que a emissão de moeda eletrônica representa em relação à mera intermediação de pagamentos.

Emissão, reembolso e salvaguarda de fundos

Uma das obrigações mais críticas de uma EMI é garantir o direito de reembolso dos portadores de moeda eletrônica, pelo valor nominal e a qualquer momento. Os fundos recebidos em troca da emissão de moeda eletrônica devem ser mantidos em contas segregadas em instituições de crédito ou investidos em ativos seguros e líquidos. O descumprimento dessa obrigação é objeto de supervisão direta.

Existe a “pequena EMI” na Espanha?

A Diretiva 2009/110/CE permite que cada Estado preveja um regime de isenção para emissores com menos de 5 milhões de euros de moeda eletrônica em circulação, em média, mas a Espanha não o incorporou: ele não está previsto nem na Lei 21/2011 nem no Real Decreto 778/2012. Para emitir moeda eletrônica na Espanha, é necessária a autorização completa de EMI, com capital mínimo de € 350.000, ou atuar como agente ou distribuidor de uma instituição já autorizada.

DORA e resiliência operacional digital

Desde janeiro de 2025, o Regulamento DORA é de aplicação obrigatória para todas as instituições de moeda eletrônica autorizadas na UE. Ele exige um marco de gestão do risco de TIC, política de continuidade operacional, registro e notificação de incidentes, testes de resiliência digital e supervisão dos fornecedores de tecnologia críticos.

EMD2 Lei 21/2011 Banco de España DORA AML/KYC Salvaguarda PSD2
Guia rápido · Atualizado em 4 de novembro de 2026

Licença EMI: o essencial em um minuto

A licença EMI é a autorização do Banco de España para operar como instituição de moeda eletrônica: emitir moeda eletrônica (saldos pré-pagos em contas, cartões ou carteiras digitais) e prestar serviços de pagamento. Ela exige um capital inicial de € 350.000 (art. 6 da Lei 21/2011), recursos próprios que crescem com a moeda em circulação e a salvaguarda dos fundos dos clientes.

PerguntaResposta
O que você pode fazer com ela?Emitir moeda eletrônica, prestar serviços de pagamento e operar na UE com passaporte.
O que você não pode fazer?Captar depósitos nem pagar juros sobre o saldo: isso exige licença bancária.
Existe uma “pequena EMI” na Espanha?Não. A Espanha não prevê esse regime: explicamos isso em existe a pequena EMI?.
EMI ou instituição de pagamento?Se você não emite moeda eletrônica, talvez baste uma licença de instituição de pagamento, com menos capital.
Quanto custa?Detalhamos os custos em quanto custa uma licença EMI.

Perguntas rápidas

De quanto capital uma EMI precisa na Espanha?

Um capital inicial mínimo de € 350.000 (art. 6 da Lei 21/2011), mais recursos próprios que dependem da moeda eletrônica em circulação e dos serviços de pagamento que você presta (art. 18 do RD 778/2012).