Estruturamos e defendemos seu projeto perante o Banco de España: análise do enquadramento regulatório, programa de atividades, processo completo, salvaguarda de fundos, PLD/FT, governança corporativa e compliance contínuo.
Conte-nos seu modelo de negócio e diremos se você se enquadra como EP, EMI ou PISP/AISP perante o Banco de España.
Capital inicial conforme os serviços
€ 20.000-125.000
Prazo legal de decisão
3 meses
Serviços de pagamento regulados
8 serviços
Norma de referência
RD-Lei 19/2018
Resposta rápida
A licença de instituição de pagamento (EP, na sigla espanhola) é a autorização do Banco de España para prestar serviços de pagamento de forma profissional, nos termos da PSD2 e do RD-Lei 19/2018. Exige capital inicial de € 20.000 a € 125.000, conforme os serviços, a salvaguarda dos fundos dos clientes e um processo completo com programa de atividades. O prazo legal de decisão é de 3 meses; na prática, entre 6 e 12 meses.
Serviços
O que você precisa para obter uma licença de instituição de pagamento
Seis blocos que formam um processo sólido, coerente e defensável perante o Banco de España.
Plataformas de pagamento, fintechs com wallets, modelos PISP/AISP ou operadores que querem licença própria: cada projeto tem seu enquadramento e suas exigências concretas.
Autorização
Enquadramento regulatório como instituição de pagamento
“Antes de abrir o processo, é preciso confirmar se o seu modelo realmente se enquadra como instituição de pagamento e quais serviços você vai prestar. Essa decisão condiciona todo o resto.”
Banco de España
Processo sólido e coerente
“Uma licença de instituição de pagamento não se conquista com documentação bonita: é preciso consistência entre negócio, governança, políticas, tecnologia, terceiros e evidências.”
Operação
Serviços de pagamento e salvaguarda
“A estrutura operacional precisa se sustentar na prática: fundos, conciliações, incidentes, atendimento ao cliente, fornecedores críticos e controles que resistam a uma revisão.”
Compliance
PLD/FT e controle contínuo
“A autorização não é o fim. Uma instituição de pagamento precisa de AML/KYC operacional, controle interno, reporting, treinamento e acompanhamento constante desde o primeiro dia.”
Por que importa
Por que a licença EP é crítica para o seu projeto?
Operar sem licença, apresentar um processo incoerente ou improvisar o compliance contínuo pode bloquear a operação, o investimento e as relações bancárias.
O erro mais comum: lançar uma solução de pagamentos sem ter definido antes se a atividade exige licença. Essa confusão aparece quando o produto já está pronto, e o custo de corrigir dispara.
O Banco de España revisa a coerência, não só os documentos: se negócio, políticas, governança, AML/KYC e outsourcing não se encaixam entre si, o processo perde solidez e as exigências se multiplicam.
A salvaguarda e o controle interno não podem ficar para o final: são peças centrais para que a licença seja defensável e a instituição possa crescer com segurança.
Infração muito graveCessação imediata
Prestar serviços de pagamento sem autorização prévia pode levar à paralisação imediata da atividade.
Sanções pecuniáriasElevadas
Multas e responsabilidade pessoal dos administradores pela prestação de serviços financeiros sem licença.
Risco comercialBloqueio operacional
Bancos e parceiros financeiros exigem licença ativa antes de integrar uma fintech ao seu ecossistema: sem ela, os acordos ficam bloqueados indefinidamente.
Seu modelo precisa de uma licença de instituição de pagamento?
Antes de abrir o processo, convém validar o perímetro regulatório, organizar o negócio e verificar se a estrutura suporta as exigências de autorização, salvaguarda, PLD/FT e controle contínuo.
Ficha legal · Verificado no BOE e no registro do Banco de España em 5 de novembro de 2026
Instituição de pagamento: a autorização em números
O que a norma estabelece para autorizar uma instituição de pagamento na Espanha, com o artigo de cada dado.
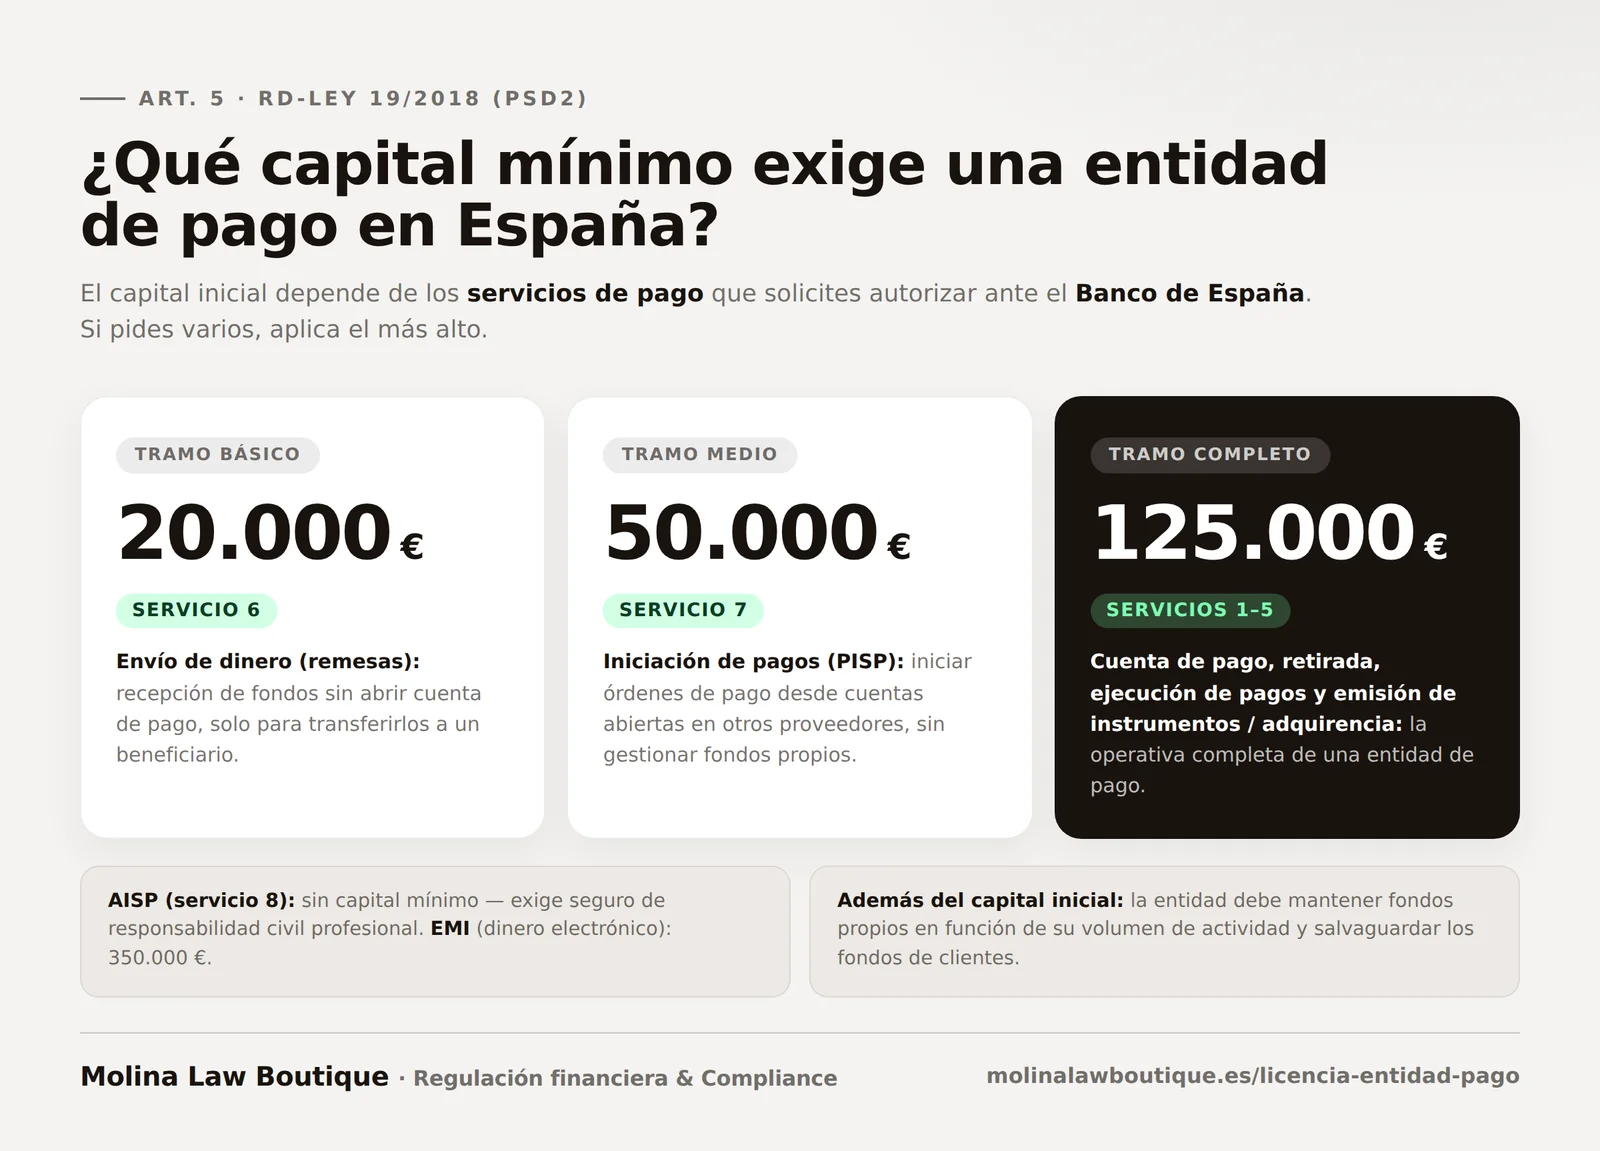
Capital inicial€ 20.000 – 125.000€ 20.000 se você só faz remessa de dinheiro; € 50.000 para iniciação de pagamentos; € 125.000 para os demais serviços (art. 19.1 do RDL 19/2018)
Quem autorizaBanco de Españacom relatório prévio do SEPBLAC (art. 11.2 do RDL 19/2018)
Prazo3 mesesa partir do momento em que o pedido está completo (art. 11.2 e art. 1.2 do RD 736/2019)
Sem respostaIndeferidoo silêncio é negativo (art. 11.2)
Antes de operarRegistroapós a inscrição no Registro Mercantil, a instituição precisa estar inscrita no registro especial do Banco de España (art. 13)
Sem capital: registro e seguro de RC (arts. 15 e 16.2)
O que o Banco de España pede no pedido de autorização
Programa de atividades e plano de negócios com projeções para os três primeiros exercícios.
Comprovação do capital inicial e das medidas para proteger os fundos dos usuários.
Governança corporativa, controle interno e gestão de riscos.
Gestão de incidentes de segurança e reclamações, e controle dos dados de pagamento sensíveis.
Plano de continuidade de negócios e política de segurança.
Base: art. 2.1 do RD 736/2019. Só são autorizadas pessoas jurídicas (art. 1.1) com administração central, sede e parte da atividade na Espanha (art. 11.3 do RDL 19/2018).
Se você ainda não precisa da licença completa
Instituição de pagamento isenta: serviços a) a f) com média de operações de até € 3.000.000 por mês. Basta a inscrição no Banco de España, sem passaporte europeu (art. 14). Hoje são 14. Mais em instituição de pagamento de pequeno volume.
Agente de uma instituição já autorizada: o Banco de España decide sobre a inscrição em dois meses (art. 23.2). Mais em agente de instituição de pagamento.
Quantas instituições de pagamento existem na Espanha?
Em 5 de novembro de 2026, o registro de entidades do Banco de España listava 56 instituições de pagamento espanholas, 14 instituições de pagamento isentas por volume (art. 14 do RDL 19/2018), 5 prestadores de serviços de informação sobre contas e 8 establecimientos financieros de crédito (EFC) que também são instituição de pagamento.
O que acontece se não houver resposta no prazo?
O pedido é considerado indeferido por silêncio administrativo (art. 11.2 do RDL 19/2018). O prazo é contado a partir do recebimento do pedido ou da complementação da documentação; portanto, enquanto faltarem documentos, ele não começa a correr.
O que é uma instituição de pagamento isenta?
É a que presta serviços das letras a) a f) do art. 1.2 sem ultrapassar uma média de € 3.000.000 por mês em operações nos 12 meses anteriores. Não precisa de autorização, mas precisa se inscrever no registro do Banco de España e não pode operar em outros países da UE (art. 14 do RDL 19/2018).
A licença de instituição de pagamento é a autorização para prestar determinados serviços de pagamento de forma profissional dentro do marco regulatório aplicável na Espanha. Não é uma licença bancária nem uma licença EMI: tem seu próprio perímetro regulatório.
O essencial não é só obter a licença, mas conseguir manter uma instituição apta para ser supervisionada desde o primeiro dia: controles executados, fundos salvaguardados e compliance vivo.
Quando uma empresa precisa de uma licença de instituição de pagamento?
Quando o modelo entra na cadeia de execução de pagamentos, de gestão de ordens ou de operações com fundos de clientes e já não pode ser apresentado como simples atividade tecnológica ou auxiliar.
O erro comum é pensar que, por ter uma camada de software, não existe atividade regulada. Essa confusão costuma quebrar o projeto quando já há parceiros, produto e investimento comprometidos.
Qual é a diferença entre instituição de pagamento, EMI e banco?
Cada figura tem um perímetro regulatório diferente e exigências próprias, conforme o serviço que se quer prestar:
A instituição de pagamento (EP) presta serviços de pagamento sem emitir moeda eletrônica.
A instituição de moeda eletrônica (EMI) também pode emitir moeda eletrônica (wallets, cartões pré-pagos, saldos armazenados).
O banco pode captar depósitos do público, o que amplia enormemente seu perímetro e suas exigências de capital e supervisão.
Escolher mal a figura regulatória desde o início atrasa todo o processo e pode obrigar a reestruturar o modelo de negócio.
O que o Banco de España revisa no processo?
Revisa se o processo é coerente, completo e defensável: programa de atividades, estrutura societária, administradores, funções-chave, políticas internas, sistema de controle, terceiros, tecnologia e capacidade real de operar.
O supervisor verifica se o negócio descrito pode se sustentar com pessoas, processos, contratos, controles e evidências que façam sentido entre si. A coerência documental é tão importante quanto o conteúdo jurídico.
Por que a salvaguarda e a PLD/FT são tão importantes?
A salvaguarda de fundos e o bloco de PLD/FT são duas peças centrais em uma instituição de pagamento, e não anexos secundários. Afetam a qualidade do processo, a relação com os parceiros bancários e a solidez futura da instituição.
Obrigam a concretizar circuitos de fundos, conciliações, onboarding, monitoramento, reporting, papéis internos e evidências. Quando são improvisados, o supervisor percebe rapidamente.
Quanto tempo leva para obter a licença de instituição de pagamento?
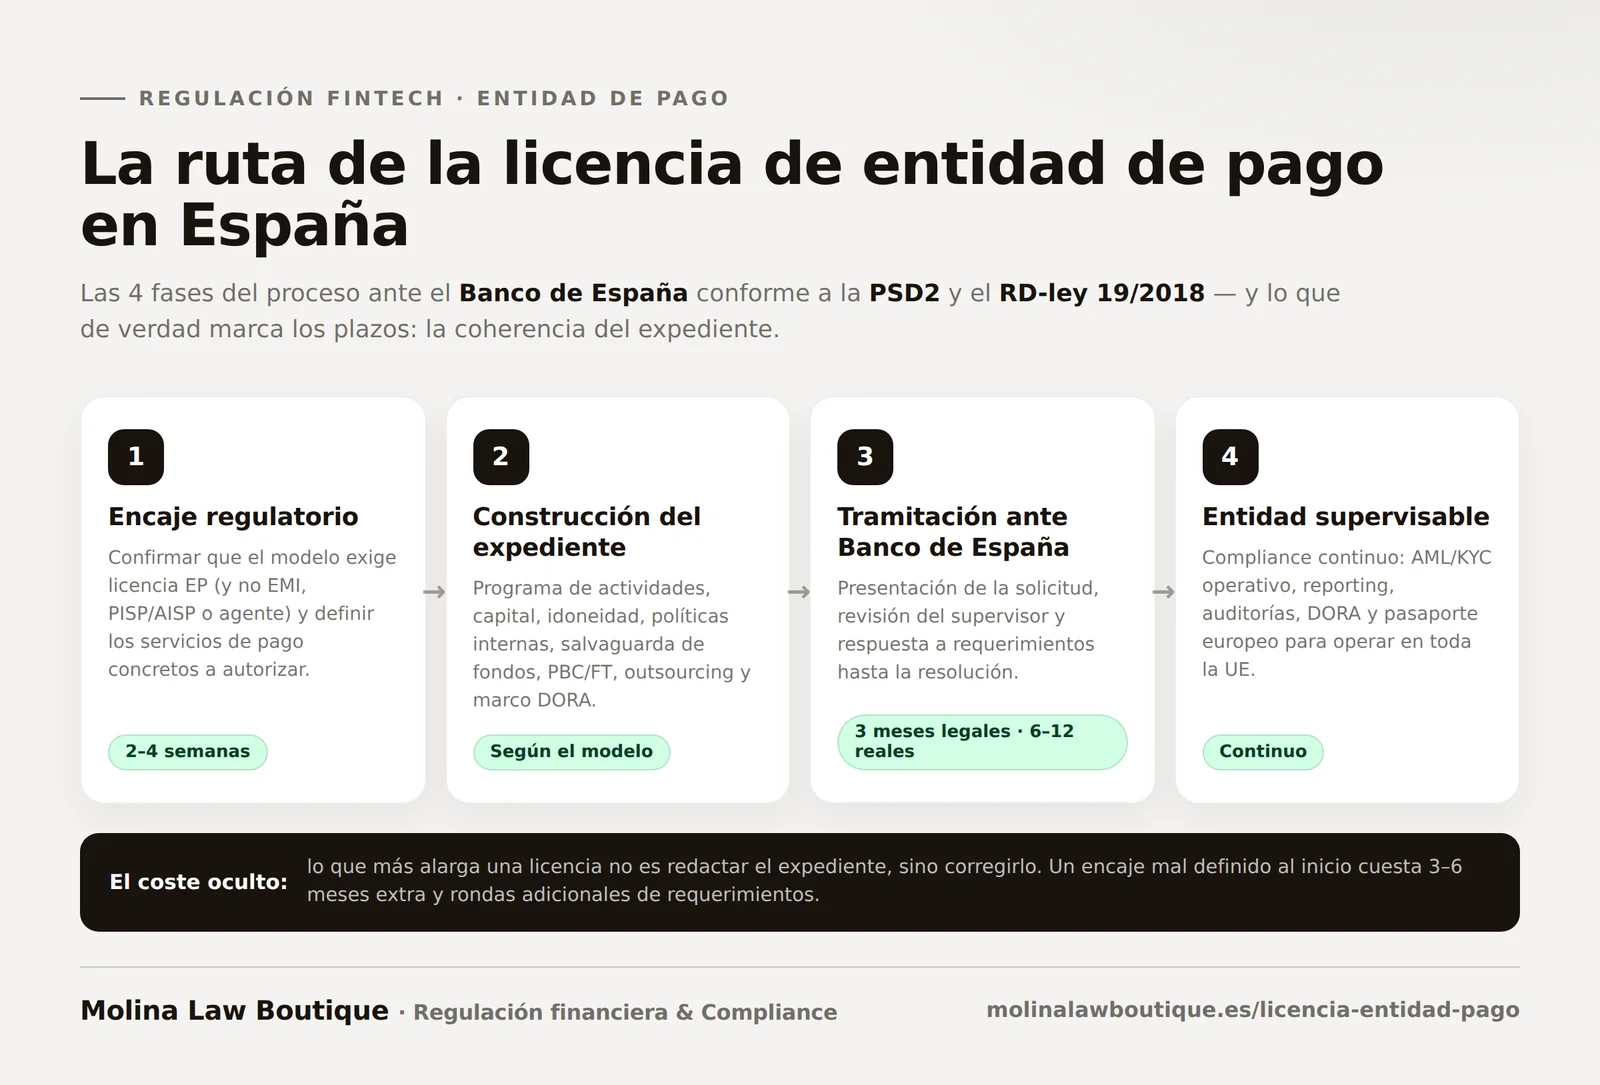
O prazo legal de decisão é de 3 meses a partir da apresentação do processo completo, embora na prática o processo possa se estender por 6 a 12 meses, dependendo da complexidade do modelo e da qualidade do processo.
O que mais encarece e alonga uma licença não costuma ser redigi-la, mas corrigi-la: refazer anexos, esclarecer contradições, responder a exigências ou redesenhar partes do negócio que não haviam sido bem fechadas.
Posso operar enquanto tramito a licença?
Em regra, não. A prestação de serviços de pagamento sem autorização prévia é uma infração muito grave.
Existem algumas exceções limitadas (regime de isenção para volumes muito reduzidos, atividades acessórias) que devem ser analisadas caso a caso. A alternativa habitual enquanto a licença própria é tramitada é operar sob o guarda-chuva de uma instituição já autorizada, por meio de um contrato de agente ou de distribuição regulada.
O que acontece depois de obter a licença?
Começa a fase mais importante: operar como instituição supervisionada, com compliance contínuo, controle interno, acompanhamento de incidentes, controle de terceiros, treinamento e reporting.
Manutenção dos controles de AML/KYC e monitoramento ativo.
Conformidade com o DORA: gestão do risco de TIC, continuidade e notificação de incidentes.
Reporting periódico ao Banco de España e gestão de exigências.
Revisão de terceiros críticos, SLA e outsourcing em andamento.
Auditorias periódicas e atualização do sistema diante de mudanças regulatórias.
A licença não é o fim do projeto: é o ponto de partida de uma operação supervisionada.
Quanto custa tramitar uma licença de instituição de pagamento?
Não existe um valor único: o custo varia conforme o modelo, o catálogo de serviços e o ponto de partida do projeto. Os fatores que determinam o custo são:
Capital mínimo: entre € 20.000 e € 125.000, conforme os serviços de pagamento a prestar (depósito em conta, saque, execução de pagamentos, emissão de instrumentos, remessas ou iniciação de pagamentos).
Assessoria jurídica e regulatória: enquadramento, redação do processo, políticas internas e defesa diante das exigências do Banco de España.
Estrutura interna: funções-chave (compliance, AML, auditoria, riscos), idoneidade dos administradores e, se for o caso, contratação externa de algumas funções.
Tecnologia e fornecedores críticos: contratos com bancos para a salvaguarda, sistemas de KYC/AML, monitoramento, marco DORA.
O que mais alonga e encarece o processo não é redigir o pedido, mas corrigi-lo: um enquadramento mal definido no início custa meses e rodadas adicionais de exigências.
Um marketplace ou plataforma precisa de licença de instituição de pagamento?
Depende do fluxo real dos fundos. Se a plataforma:
Recebe pagamentos dos compradores e os retém antes de pagar os vendedores → provavelmente precisa de licença EP (ou de trabalhar com uma EP/EMI autorizada, como agente ou parceiro).
Usa um prestador de serviços de pagamento que separa os fluxos e nunca toca no dinheiro → pode operar sem licença, mas o contrato e a documentação devem comprovar isso claramente.
Faz “split payments” ou cobranças agrupadas com liquidação posterior → quase sempre entra no perímetro regulado.
O erro comum é supor que, por usar Stripe, Adyen ou outro prestador, não há atividade regulada própria. A realidade depende do desenho contratual e técnico do fluxo, não das ferramentas utilizadas.
É melhor operar como agente de uma EP ou tramitar uma licença própria?
Cada opção faz sentido em momentos diferentes:
Agente de uma EP autorizada: time-to-market rápido (semanas em vez de meses), menor custo inicial, dependência das políticas, dos sistemas e da tabela de tarifas (rate card) da instituição principal. Adequado para validar o product-market fit ou lançar rapidamente.
Licença própria: 6 a 12 meses de processo, maior investimento inicial, mas controle total sobre a operação, expansão europeia via passaporte, melhor avaliação pelos investidores e maior poder de negociação com os bancos. É um ativo estratégico.
Muitos projetos começam como agente e, depois de validar o modelo, tramitam licença própria. A transição deve ser planejada com antecedência, porque a mudança de figura regulatória afeta clientes, contratos e operação.
Que documentação o Banco de España exige no processo?
O processo de licença EP inclui, entre outros documentos:
Memorial do programa de atividades: serviços de pagamento a prestar, modelo de negócio, clientes, canais e projeções.
Estrutura societária: escritura, capital integralizado, organograma, identificação dos sócios relevantes.
Idoneidade dos administradores e das funções-chave: currículos, honorabilidade comercial e profissional, experiência e disponibilidade.
Políticas internas: salvaguarda, AML/PLD, controle interno, gestão de riscos, conflitos de interesse, conduta de mercado.
Marco tecnológico e DORA: arquitetura, gestão do risco de TIC, continuidade, fornecedores críticos e plano de testes de resiliência.
Outsourcing: contratos, SLA, controles e plano de saída para contingências.
Procedimentos operacionais: KYC/onboarding, monitoramento, gestão de incidentes, atendimento ao cliente e reclamações.
A qualidade e a coerência entre esses documentos pesam tanto quanto a correção individual de cada um.
Como a PSD3 afeta as instituições de pagamento?
Em julho de 2026, a PSD3 e o Regulamento PSR continuam em tramitação na UE e não são aplicáveis: sua licença é regida pela PSD2 (RD-Lei 19/2018). Quando forem aprovados, a reforma prevê integrar as EMI como categoria de instituição de pagamento, reforçar os controles antifraude (verificação do beneficiário, SCA) e abrir um período transitório de reautorização para as instituições já licenciadas.
Na prática: não espere a PSD3 para pedir sua licença — obtê-la agora com um processo sólido dá vantagem na transição —, mas desenhe políticas e tecnologia pensando nos novos requisitos.
Perímetro regulado
Os 8 serviços de pagamento que exigem licença EP na Espanha
Catálogo do artigo 1.2 do RD-Lei 19/2018, que substituiu a Lei 16/2009. Se o seu modelo se enquadra em qualquer um desses serviços, a atividade é regulada e precisa de autorização do Banco de España.
1
Depósito de dinheiro em espécie em conta de pagamento
Serviços que permitem depositar dinheiro em espécie em uma conta de pagamento e todas as operações necessárias para a gestão dessa conta.
2
Saque de dinheiro em espécie
Serviços que permitem sacar dinheiro em espécie de uma conta de pagamento e todas as operações necessárias para a sua gestão.
3
Execução de operações de pagamento
Débitos diretos, operações com cartão e transferências, inclusive as realizadas por meio de uma linha de crédito.
4
Execução com linha de crédito
As mesmas operações do item 3 quando os fundos estão cobertos por uma linha de crédito aberta em favor do usuário.
5
Emissão de instrumentos de pagamento
Emissão e aquisição (credenciamento) de instrumentos de pagamento (cartões, dispositivos, credenciais) por prestadores autorizados.
6
Remessa de dinheiro
Operações em que se recebem fundos sem abrir conta de pagamento, com a única finalidade de transferi-los a um beneficiário.
7
Iniciação de pagamentos (PISP)
Início de uma ordem de pagamento a pedido do usuário em relação a uma conta aberta em outro prestador de serviços de pagamento.
8
Informação sobre contas (AISP)
Serviços online que fornecem informação agregada das contas de pagamento do usuário abertas em outros prestadores.
Instituição de pagamento vs. EMI vs. PISP/AISP vs. banco
As quatro figuras reguladas que costumam gerar confusão, numa única visão: capital mínimo, fundos de clientes, complexidade do processo e prazos reais.
Característica
Instituição de pagamento (EP)
EMI (moeda eletrônica)
PISP / AISP
Banco
Capital mínimo
€ 20.000 – € 125.000
€ 350.000
€ 50.000 (PISP) / Sem mínimo (AISP, exige seguro de RC)
€ 5.000.000
Fundos de clientes
Recebe e executa pagamentos (com salvaguarda)
Recebe, armazena (moeda eletrônica) e executa pagamentos
Não gerencia fundos do cliente
Capta depósitos e presta serviços financeiros
Serviços típicos
Transferências, débitos diretos, pagamentos com cartão, remessas
Processadores, empresas de remessas, plataformas B2B, marketplaces com fluxo de fundos
Neobancos, wallets, cartões pré-pagos, carteiras de plataforma
Apps de iniciação, agregadores financeiros, PFM, scoring
Banco universal ou digital com captação de depósitos
Valores orientativos conforme o RD-Lei 19/2018, a Lei 21/2011 de moeda eletrônica e a regulamentação bancária aplicável. Cada caso exige uma análise individualizada do perímetro e dos serviços concretos a prestar.
Casos típicos
De qual figura regulatória o seu modelo precisa?
Seis modelos de negócio comuns em fintech e a figura regulatória que normalmente se encaixa. A decisão final depende do fluxo real dos fundos e do catálogo de serviços concretos.
💱
Recomendado: EP
Plataforma de remessas internacionais
Recebimento de fundos na Espanha com destino a beneficiários no exterior. Sem emissão de moeda eletrônica.
Serviços típicos: remessa de dinheiro (serviço 6), execução de operações de pagamento (serviço 3).
🛍️
Recomendado: EP / Parceiro
Marketplace com pagamentos divididos (split)
Marketplace que cobra dos compradores e repassa aos vendedores, retendo comissão própria. Se retém fundos, entra no perímetro regulado.
Serviços típicos: execução de pagamentos (serviço 3), remessa de dinheiro (serviço 6), se liquida a terceiros.
💳
Recomendado: EMI
Wallet ou cartão pré-pago
Saldo armazenado em nome do usuário, recargas, pagamentos com cartão pré-pago. Implica emissão de moeda eletrônica.
Serviços típicos: emissão de moeda eletrônica, emissão de instrumentos de pagamento (serviço 5), depósito em conta (serviço 1).
🏢
Recomendado: EP
Fintech B2B de contas virtuais
Contas virtuais para empresas com IBAN próprios, gestão de recebimentos e pagamentos, conciliação automatizada.
Serviços típicos: depósito em conta (serviço 1), saque (serviço 2), execução de pagamentos (serviço 3).
📊
Recomendado: AISP
Agregador financeiro / PFM
Aplicativo que conecta as contas bancárias do usuário para mostrar saldos, gastos ou scoring. Sem gerenciar fundos próprios.
Serviços típicos: informação sobre contas (serviço 8 – AISP).
🔁
Recomendado: PISP
App de pagamentos diretos conta a conta
Solução que inicia transferências da conta do usuário para um beneficiário, sem passar pelo cartão.
Serviços típicos: iniciação de pagamentos (serviço 7 – PISP).
Não encontrou o seu modelo aqui? Conte-nos sobre o seu projeto e diremos exatamente de qual figura você precisa e por quê.
Custo e capital
Quanto custa uma licença de instituição de pagamento?
Não existe um preço único. O custo total depende de cinco fatores e, sobretudo, do catálogo de serviços cuja autorização você pedir. Aqui detalhamos cada um e deixamos uma calculadora para estimar o seu capital mínimo legal.
1 · Capital
Capital mínimo legal
€ 20.000 – € 125.000
Conforme o RD-Lei 19/2018, segundo os serviços de pagamento a prestar. É o único item que o regulador fixa com um mínimo numérico exato.
2 · Assessoria
Assessoria jurídica e regulatória
Variável
Enquadramento, redação do processo, políticas internas, defesa diante das exigências e acompanhamento operacional durante todo o processo perante o Banco de España.
3 · Estrutura
Estrutura interna e funções-chave
Recorrente
Administradores idôneos, compliance officer, AML/OCI, auditoria interna e riscos. Podem ser pessoal próprio ou terceirizado com um prestador qualificado.
4 · Tecnologia
Tecnologia e fornecedores críticos
Variável + recorrente
Contratos bancários para a salvaguarda, sistemas de KYC/AML, monitoramento transacional, marco DORA, infraestrutura de pagamentos e cibersegurança.
5 · Compliance
Compliance contínuo pós-autorização
Recorrente anual
Reporting periódico, auditorias, treinamento da equipe, adaptação a mudanças normativas (PSD3, AMLR) e gestão ativa das exigências do supervisor.
+ Oculto
O custo oculto: corrigir um enquadramento errado
3 a 6 meses a mais
Começar o processo sem ter fechado bem a figura regulatória é a principal causa de custos extras: refazer anexos, responder a exigências e redesenhar o negócio.
Uma licença EP não é só um trâmite: é um sistema que precisa demonstrar coerência entre modelo de negócio, operação, controles e evidências. O segredo é construir desde o início uma instituição que resista a uma supervisão real.
Processo
O que o supervisor realmente valoriza
O Banco de España não revisa apenas a ideia de negócio. Analisa se a estrutura consegue sustentá-la: administradores idôneos, funções-chave, políticas coerentes, controles aplicáveis e evidências de capacidade operacional real.
Salvaguarda
A peça mais improvisada
O circuito dos fundos, as conciliações, a segregação de contas e a gestão de incidentes devem ser desenhados antes do processo, e não como apêndice. Uma falha aqui bloqueia a autorização.
Compliance contínuo
A licença é o começo, não o fim
AML/KYC operacional, DORA, reporting, auditorias e gestão das exigências do supervisor devem ser desenhados para se sustentar ao longo do tempo, e não apenas para passar no processo inicial.
Checklist EP: preparação em 10 passos
Enquadramento regulatório: confirmar se o modelo exige licença EP e quais serviços de pagamento concretos serão prestados.
Figura adequada: analisar se a EP é a figura correta em comparação com EMI, PISP/AISP ou outras autorizações.
Estrutura societária: sociedade, capital mínimo, sócios, administradores e idoneidade comprovável.
Programa de atividades: descrição coerente do negócio, clientes, canais, tecnologia e parceiros.
Governança e funções-chave: organograma, segregação, responsáveis por compliance, auditoria e riscos.
Salvaguarda de fundos: definir circuito, contas, conciliações, gestão de incidentes e rastreabilidade.
Bloco de PLD/FT: avaliação de riscos, KYC/onboarding, monitoramento, escalonamentos e treinamento.
Outsourcing e terceiros críticos: contratos, SLA, segurança, continuidade e subcontratação documentada.
DORA: gestão do risco de TIC, política de continuidade, registro de incidentes e fornecedores críticos.
Compliance contínuo: desenhar desde o início o reporting, as auditorias e a gestão das exigências pós-autorização.
Da ideia ao processo: como se constrói uma instituição de pagamento
Uma licença de instituição de pagamento eficaz não é um dossiê: é um conjunto de decisões coerentes (enquadramento regulatório, salvaguarda, AML/KYC, governança e outsourcing) demonstradas com rastreabilidade. Aqui você tem um painel visual para entender como isso se concretiza na prática.
1) Enquadramento
Enquadramento regulatório: primeiro definir, depois tramitar
O objetivo não é “pedir a licença mais rápido”: é garantir que o modelo precisa dela, de que tipo e com qual perímetro. Essa decisão condiciona todo o processo.
Análise do serviço real (não do nome comercial)
Comparativo EP vs. EMI vs. PISP/AISP
Perímetro da atividade regulada
2) Processo
Processo de autorização: coerência entre todas as peças
O supervisor revisa a consistência. Programa de atividades, políticas, governança, tecnologia e outsourcing devem se encaixar sem contradições internas.
Programa de atividades detalhado
Políticas internas e mapa de riscos
Idoneidade dos administradores
3) Salvaguarda
Salvaguarda: o que mais se improvisa
Circuito dos fundos, contas segregadas, conciliações e incidentes. Quando é desenhada tarde, bloqueia a autorização ou gera lacunas estruturais após a licença.
Circuito e segregação dos fundos
Conciliações e incidentes
Rastreabilidade dos fluxos
4) Compliance
Compliance contínuo: sem isso, a licença não “vive”
AML/KYC operacional, DORA, auditorias e reporting transformam a EP em uma instituição real: acompanhamento, correções e evidências vivas desde o primeiro dia de operação.
Dica: as primeiras inspeções costumam revisar os dossiês de KYC, os registros de incidentes, a gestão de terceiros e as evidências de treinamento da equipe.
Decisão rápida
Mapa prático: de qual tipo de entidade seu projeto precisa?
Somente pagamentos
Licença EP: transferências, débitos diretos, pagamentos com cartão ou remessas sem emitir moeda eletrônica.
Wallets / pré-pago
Licença EMI: você emite moeda eletrônica (saldo armazenado, cartão pré-pago). Mais exigências de capital.
Open banking
Registro PISP/AISP: você inicia pagamentos ou agrega contas bancárias sem gerenciar fundos próprios dos clientes.
Análise fundamentada de que a atividade real exige licença EP e não outra figura (EMI, PISP, atividade não regulada).
Relatório de enquadramento, descrição do serviço real e comparativo das figuras regulatórias.
Programa de atividades
Descrição coerente do negócio, clientes, canais, tecnologia e parceiros, capaz de sustentar a revisão do supervisor.
Memorial detalhado, projeções, contratos com terceiros e organograma funcional.
Salvaguarda de fundos
Circuito claro dos fundos de clientes, segregação de contas, conciliações e incidentes geridos.
Política de salvaguarda, descrição do circuito, contratos bancários e procedimentos de conciliação.
AML/KYC (PLD/FT)
Avaliação de riscos, onboarding, monitoramento e reporting proporcionais ao perfil de risco do negócio.
Manual de PLD/FT, dossiês de KYC, registro de alertas e evidências de treinamento da equipe.
Governança e controle
Administradores idôneos, funções-chave, segregação de responsabilidades e sistema de controle interno.
Atas, nomeações, política de conflitos, mapa de riscos e plano anual de auditoria.
Erros frequentes que atrasam ou bloqueiam a licença
Identifique-os antes de apresentar o processo para evitar exigências custosas.
Começar pelo processo sem ter fechado o enquadramento regulatório.
Separar jurídico, produto, tecnologia e operações como se fossem mundos diferentes.
Desenhar a salvaguarda e a PLD/FT como apêndices do processo, em vez de peças centrais.
Administradores que não conseguem comprovar idoneidade e independência perante o supervisor.
Outsourcing sem contratos, SLA nem estrutura de continuidade documentada.
Contexto 2026
PSD3 e o Regulamento de Pagamentos (PSR): o que vai mudar para a sua licença
A UE está tramitando a revisão do marco de pagamentos: a diretiva PSD3 e o Regulamento de Serviços de Pagamento (PSR). Em julho de 2026, ainda não são aplicáveis — sua licença é regida pela PSD2 —, mas convém desenhar hoje o processo de olho neles.
EP e EMI, rumo a um regime único
A proposta integra as instituições de moeda eletrônica como uma categoria dentro das instituições de pagamento. Se hoje você está em dúvida entre EP e EMI, a fronteira ficará mais tênue: convém decidir o enquadramento tendo essa convergência em mente.
Mais exigências antifraude
Verificação do beneficiário (confirmação do titular), reforço da autenticação (SCA) e novas regras de responsabilidade por fraude. O monitoramento que você desenhar hoje terá de absorver esses controles.
Reautorização com período transitório
As instituições já autorizadas sob a PSD2 terão um período transitório para se adaptar ao novo marco. Obter a licença agora, com um processo sólido, dá vantagem nessa transição.
Situação em julho de 2026: a PSD3 e o PSR continuam em tramitação no Conselho e no Parlamento Europeu, sem data de aplicação definitiva. Acompanhamos cada etapa e atualizamos esta página a cada avanço.
Erros frequentes
6 erros que custam meses (e milhares de euros) na tramitação
O prazo legal é de 3 meses, mas a maioria dos processos se estende por 6 a 12 meses por causa dos mesmos erros repetidos. Estes são os que mais vemos e como evitá-los.
1
Começar pelo processo sem fechar o enquadramento regulatório
O projeto pede licença EP quando na verdade precisa de EMI (porque emite moeda eletrônica), ou pede os dois serviços quando um bastaria. Resultado: capital superdimensionado, processo reaberto e meses perdidos.
Como evitar: dedicar 2 a 4 semanas iniciais a um relatório de enquadramento assinado que analise o serviço real (não o nome comercial) e compare EP, EMI, PISP/AISP e agência.
2
Separar jurídico, produto, tecnologia e operações
O processo descreve um negócio que não corresponde ao que a equipe técnica está construindo. O Banco de España detecta contradições entre o programa de atividades, a arquitetura e os contratos.
Como evitar: reuniões cruzadas entre jurídico, produto, CTO e operações desde a fase de enquadramento. Uma única pessoa deve ser responsável pela coerência documental.
3
Desenhar a salvaguarda como um anexo do processo
O circuito dos fundos é redigido no final, sem contratos bancários assinados nem procedimento de conciliação detalhado. É a causa nº 1 de bloqueios em autorizações de pagamentos.
Como evitar: iniciar as conversas com os bancos sobre contas segregadas em paralelo ao programa de atividades, e não depois. Desenhar a salvaguarda na fase 2, não na fase 3.
4
Administradores sem idoneidade comprovável
São propostos administradores brilhantes em tecnologia, mas sem experiência financeira ou sem disponibilidade real. O Banco de España exige honorabilidade, experiência e dedicação efetiva.
Como evitar: definir o organograma e a dedicação real de cada administrador antes de apresentar o processo. Considere incorporar um perfil sênior com histórico regulatório.
5
Outsourcing sem contratos nem cláusulas DORA
Fornecedores tecnológicos críticos são contratados com um MSA padrão de SaaS. O DORA exige cláusulas específicas, direitos de auditoria, plano de saída e registro de fornecedores críticos.
Como evitar: revisar e renegociar os contratos com fornecedores críticos na fase 2 do processo, e não depois da autorização. O Banco de España pede o registro.
6
AML/KYC genérico copiado de outro projeto
É entregue um manual de PLD padrão, sem avaliação de riscos própria, sem ajuste ao tipo de cliente real, sem nomeação formal do OCI nem do representante perante o SEPBLAC.
Como evitar: avaliação de riscos de PLD específica do modelo de negócio, política de KYC adaptada ao perfil do cliente real e nomeação de um OCI com experiência reconhecida.
Expansão na UE
Passaporte europeu: opere em toda a UE com sua licença EP
Uma das grandes vantagens estratégicas de obter a licença na Espanha: o passaporte europeu permite prestar serviços de pagamento nos 27 países da UE sem solicitar autorizações adicionais.
Uma licença, 27 mercados
Nos termos da Diretiva PSD2, as instituições de pagamento autorizadas em qualquer Estado-membro da UE podem operar nos demais por meio do mecanismo de livre prestação de serviços ou da liberdade de estabelecimento (abertura de sucursal ou uso de agentes).
O procedimento é uma notificação ao Banco de España, que a encaminha ao regulador do país de destino. Não é uma segunda autorização: se a sua licença é sólida na Espanha, ela é sólida em toda a UE.
Livre prestação de serviços (LPS) sem estabelecimento físico
Abertura de sucursal em outro Estado-membro
Rede de agentes em países da UE
Notificação prévia ao regulador de destino via Banco de España
Manutenção do marco de supervisão do país de origem
Mercados acessíveis via passaporte
🇩🇪Alemanha
🇫🇷França
🇮🇹Itália
🇵🇹Portugal
🇳🇱Países Baixos
🇧🇪Bélgica
🇮🇪Irlanda
🇦🇹Áustria
🇵🇱Polônia
🇸🇪Suécia
🇩🇰Dinamarca
+16mais
Os 27 Estados-membros + Espaço Econômico Europeu (Noruega, Islândia, Liechtenstein) por meio de acordos bilaterais.
Por que nós
Por que fintechs e instituições de pagamento confiam na Molina Law Boutique
Boutique especializada em regulação financeira. Trabalhamos exclusivamente com projetos que precisam de licenças do Banco de España e de compliance regulatório: esse foco é o que faz a diferença.
+50
Entidades reguladas assessoradas
Fintechs de pagamentos, EMIs, PISP/AISP, sujeitos obrigados de PLD e instituições financeiras. Conhecemos os critérios reais do Banco de España, não só a teoria.
100%
Foco regulatório
Não somos um escritório generalista com uma área de fintech: a regulação financeira é o nosso único trabalho. Isso nos permite ir mais rápido e direto ao ponto.
24 h
Resposta e disponibilidade real
Respondemos às consultas em menos de 24 horas e trabalhamos lado a lado com a equipe do cliente. Sem intermediários nem juniores revisando jurisprudência: contato direto com o responsável.
E2E
Do enquadramento ao compliance vivo
Acompanhamos desde o diagnóstico inicial até o reporting pós-autorização: enquadramento, processo, defesa diante das exigências, AML, DORA e compliance contínuo.
Glossário prático
Conceitos-chave: licença de instituição de pagamento
Se você está estruturando uma licença EP, estes termos aparecem no processo, nas políticas internas e na relação com o supervisor. Entendê-los bem ajuda a construir um projeto coerente.
Instituição de pagamentoBase
EP – Payment Institution
Instituição autorizada a prestar serviços de pagamento de forma profissional: transferências, débitos diretos, remessas, pagamentos com cartão ou iniciação de pagamentos.
Regulada por: PSD2 / RD-Lei 19/2018.
EMIMoeda eletrônica
Instituição de moeda eletrônica
Pode emitir moeda eletrônica (wallets, cartões pré-pagos, saldos armazenados), além de prestar serviços de pagamento. Capital mínimo mais elevado que o da EP.
Útil para: wallets, pré-pago, saldos em plataforma.
SalvaguardaFundos de clientes
Safeguarding de fundos
Obrigação de manter os fundos dos clientes segregados e protegidos diante de uma eventual insolvência da instituição. Peça central do processo.
Evidência: contas segregadas + política de salvaguarda.
PSD2Marco regulatório
Segunda Diretiva de Serviços de Pagamento
Marco europeu que regula os serviços de pagamento e estabelece obrigações de SCA, acesso a contas (open banking), reporting e transparência na informação.
Essencial: autenticação reforçada + notificação de incidentes.
PISP / AISPOpen banking
Iniciação de pagamentos / Agregação
Figuras da PSD2 que permitem operar em open banking: o PISP inicia pagamentos a partir de contas de terceiros e o AISP agrega informação bancária, sem gerenciar fundos próprios.
Exigem registro específico perante o Banco de España.
DORAResiliência de TIC
Digital Operational Resilience Act
Regulamento europeu aplicável desde janeiro de 2025 que exige um marco de gestão do risco de TIC, continuidade, notificação de incidentes e supervisão de fornecedores críticos.
Aplica-se a todas as EP, EMI e ESI autorizadas na UE.
Programa de atividadesProcesso
Business plan regulatório
Documento central do processo: descreve os serviços a prestar, o modelo de negócio, a estrutura operacional, os clientes e os parceiros da futura instituição.
Deve ser coerente com todas as políticas do processo.
Funções-chaveGovernança
Key Function Holders
Responsáveis por compliance, auditoria interna, riscos e AML/PLD, que devem estar identificados, ser idôneos e ter capacidade real de exercer sua função.
Evidência: nomeações, currículos, políticas de independência.
Outsourcing críticoTerceiros
Subcontratação de funções essenciais
Os fornecedores de tecnologia ou de serviços essenciais devem estar documentados: contratos, SLA, segurança, continuidade e plano de saída para contingências.
O Banco de España exige rastreabilidade do outsourcing crítico.
SCAAutenticação
Autenticação forte do cliente
Strong Customer Authentication exigida pela PSD2: pelo menos dois fatores independentes (conhecimento, posse, inerência) em pagamentos eletrônicos e no acesso a contas online.
Exceções: baixo valor, lista de beneficiários confiáveis, transações recorrentes.
SEPAPagamentos na UE
Single Euro Payments Area
Zona única de pagamentos em euros que padroniza transferências e débitos diretos em 36 países europeus. SEPA Credit Transfer (SCT), SEPA Instant Payments (SCT Inst) e SEPA Direct Debit (SDD).
Acesso para EP autorizadas via esquemas do EPC.
OCI / SEPBLACAML/PLD
Órgão de controle interno e representante
O OCI é o órgão interno responsável pelo cumprimento da PLD/FT. Deve ser designado um representante perante o SEPBLAC, a autoridade espanhola de prevenção à lavagem de dinheiro.
Peça obrigatória do processo: nomeação formal de um perfil idôneo.
Guia operacional
Checklist da licença EP
8 passos-chave do processo perante o Banco de España.
📥 Download gratuito
Checklist da licença EP: 8 passos-chave do processo
O guia operacional que aplicamos com nossos clientes para preparar um processo sólido e defensável perante o Banco de España: enquadramento regulatório, capital, programa de atividades, governança, salvaguarda, PLD/FT, DORA e compliance contínuo.
Os 8 blocos-chave do processo (enquadramento, capital, salvaguarda, AML, DORA…)
Documentação esperada pelo supervisor em cada bloco
Erros típicos que atrasam ou bloqueiam a autorização
Contato
Agendar uma ligação
Conte-nos sobre o seu projeto e explicaremos como estruturar a licença de instituição de pagamento de forma operacional e com o menor tempo de tramitação possível.
Recursos oficiais
Normas e supervisão: as fontes aplicáveis
As normas, autoridades e registros públicos que regulam a atividade das instituições de pagamento na Espanha e na UE. Convém tê-los à mão durante todo o processo.
Marco regulatório das instituições de pagamento na Espanha: PSD2 e RD-Lei 19/2018
As instituições de pagamento na Espanha são reguladas principalmente pelo Real Decreto-lei 19/2018, de 23 de novembro, de serviços de pagamento e outras medidas urgentes em matéria financeira, que transpõe a Diretiva (UE) 2015/2366 (PSD2). A supervisão e a autorização cabem ao Banco de España, que avalia a idoneidade do projeto, a estrutura de governança, a solidez do processo e a capacidade operacional real da futura instituição.
Serviços de pagamento que exigem autorização
O catálogo de serviços que exigem licença EP inclui: serviços de depósito de dinheiro em espécie em conta, serviços de saque de dinheiro em espécie, execução de operações de pagamento (transferências, débitos diretos, pagamentos com cartão), emissão de instrumentos de pagamento, remessa de dinheiro e serviços de iniciação de pagamentos (PISP). A prestação de qualquer um desses serviços sem autorização prévia é uma infração muito grave.
Requisitos de capital e governança
O capital mínimo exigido varia entre € 20.000 e € 125.000, conforme os serviços de pagamento a prestar. Além disso, a instituição deve manter recursos próprios suficientes em função do volume de atividade. O processo deve incluir um programa de atividades, políticas internas, estrutura de governança com funções-chave comprovadas e um sistema de controle interno proporcional ao risco.
Salvaguarda dos fundos dos clientes
Uma das obrigações mais críticas de uma instituição de pagamento é a salvaguarda dos fundos dos usuários: eles devem ser mantidos em contas segregadas em instituições de crédito ou investidos em ativos seguros e líquidos. O descumprimento dessa obrigação é objeto de supervisão direta e pode levar a medidas cautelares imediatas.
DORA e resiliência operacional digital
Desde janeiro de 2025, o Regulamento DORA é de aplicação obrigatória para todas as instituições de pagamento autorizadas na UE. Exige um marco de gestão do risco de TIC, política de continuidade operacional, registro e notificação de incidentes, testes de resiliência digital e supervisão dos fornecedores tecnológicos críticos. As EP que não adaptaram seu sistema de gestão do risco de TIC estão expostas a medidas de supervisão.
PSD2RD-Lei 19/2018Banco de EspañaDORAAML/KYCSalvaguardaPSD3
Obrigado pelo contato. Responderemos pessoalmente em menos de 24 horas. Se a sua consulta for urgente, você pode nos escrever diretamente pelo WhatsApp.