Você está obrigado?
Verificamos seus números de faturamento e de balanço com os critérios da Recomendação 2003/361 da Comissão, à qual remete o art. 31.3 do Regulamento, incluindo as empresas parceiras ou vinculadas.
Se a sua entidade supera 50 milhões de euros de faturamento ou 43 milhões de balanço, o art. 35.3 do Regulamento da Lei 10/2010 obriga você a ter uma unidade técnica que analise as informações com pessoal especializado e em dedicação exclusiva. Não tê-la é uma infração grave. Nós a desenhamos com você e a deixamos pronta para o SEPBLAC (a unidade de inteligência financeira espanhola). Se você preferir terceirizá-la, explicamos como em terceirização da unidade técnica.
Precisa de unidade técnica? Diagnóstico gratuito
Diga-nos que tipo de sujeito obrigado você é, seu porte e como você analisa hoje os alertas, e diremos o que está faltando.
A norma diz o que a unidade técnica deve ter, não como organizá-la. Ajudamos você a decidir seu tamanho, seu lugar no organograma e seus procedimentos, e a deixar as evidências que o SEPBLAC vai pedir.
Verificamos seus números de faturamento e de balanço com os critérios da Recomendação 2003/361 da Comissão, à qual remete o art. 31.3 do Regulamento, incluindo as empresas parceiras ou vinculadas.
Definimos onde a unidade técnica se situa, a quem se reporta, como se coordena com o representante perante o SEPBLAC e com o órgão de controle interno, e como se separa da auditoria interna.
Calculamos de quantas pessoas você precisa de acordo com o volume de alertas e o risco do seu negócio, e definimos o perfil e o plano de treinamento em análise exigidos pelo art. 35.3.
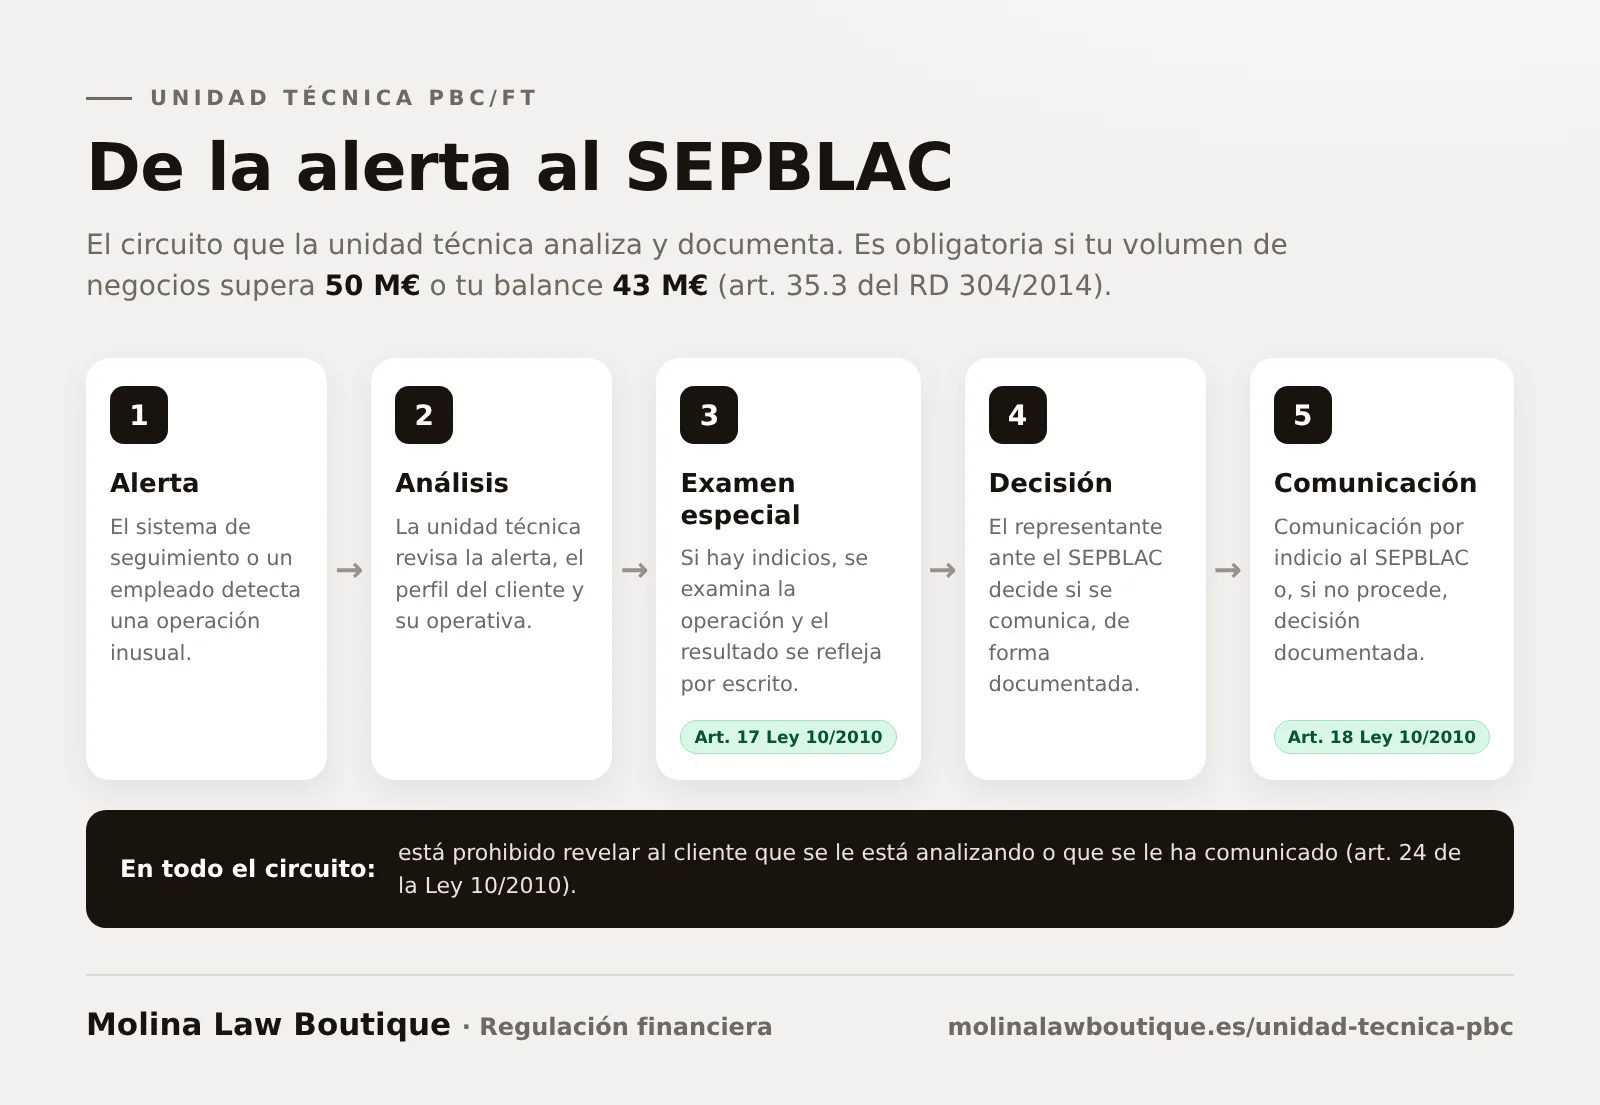
Redigimos o circuito: recebimento e priorização de alertas, análise, exame especial por escrito, proposta ao representante e decisão documentada sobre a comunicação ao SEPBLAC.
Revisamos os cenários da sua ferramenta de monitoramento e seus limites para que a unidade técnica analise o que é relevante e não se afogue em falsos positivos.
Incluímos a unidade técnica no manual de PLD/FT, preparamos seus relatórios ao órgão de controle interno e organizamos a documentação para o perito externo e para a inspeção.
A obrigação depende do porte do sujeito obrigado. Estes são os momentos em que não convém esperar.
Se o seu faturamento supera 50 milhões de euros ou seu balanço, 43 milhões, a unidade técnica deixa de ser opcional.
O exame externo do art. 28 da Lei 10/2010 revisa os órgãos de controle interno: uma unidade sem dedicação exclusiva ou sem treinamento aparece como deficiência.
Diante de uma exigência ou de uma inspeção, você terá que demonstrar quem analisa os alertas, com quais meios e com quais resultados.
A partir de 10 de julho de 2027, o Regulamento (UE) 2024/1624 exige um responsável pelo cumprimento (compliance officer) com nível hierárquico suficiente e recursos adequados: uma boa unidade técnica é o seu apoio natural.
Dados da Lei 10/2010 e do seu Regulamento, aprovado pelo Real Decreto 304/2014.
Faturamento anual a partir do qual o sujeito obrigado deve contar com unidade técnica.
Balanço patrimonial anual que, por si só, também aciona a obrigação.
Não estabelecer órgãos adequados de controle interno, incluídas as unidades técnicas, é infração grave.
Multa mínima por infração grave, que pode chegar ao maior de vários valores, como 10% do faturamento ou 5 milhões de euros.
Multa mínima para cada administrador ou diretor responsável, que pode chegar a 5 milhões de euros.
Os órgãos de prevenção funcionam com separação funcional do departamento de auditoria interna.
Revisamos sua estrutura, sua equipe e seus procedimentos e entregamos a lista de mudanças por ordem de urgência.
É a equipe encarregada do tratamento e análise das informações em matéria de prevenção à lavagem de dinheiro e ao financiamento do terrorismo. É exigida pelo art. 35.3 do Real Decreto 304/2014, que regulamenta o art. 26 ter.7 da Lei 10/2010, e deve contar com pessoal especializado, em dedicação exclusiva e com formação adequada em análise.
Os sujeitos obrigados cujo faturamento anual supere 50 milhões de euros ou cujo balanço patrimonial anual supere 43 milhões. Basta superar um dos dois valores. Os limites são interpretados com os critérios da Recomendação 2003/361 da Comissão relativa à definição de PME (art. 31.3 do Regulamento).
O órgão de controle interno é o responsável por aplicar as políticas e os procedimentos de prevenção e se reúne lavrando ata das suas deliberações (art. 26 ter.4 da Lei 10/2010). A unidade técnica é a equipe especializada que analisa as informações: revisa alertas, faz o exame especial e prepara as propostas. O representante perante o SEPBLAC responde pelas obrigações de informação perante o Serviço Executivo.
A norma exige que seu pessoal esteja em dedicação exclusiva, portanto não deveria dividir seu tempo com funções comerciais ou operacionais. Além disso, os órgãos de prevenção devem funcionar com separação funcional da auditoria interna (art. 26 ter.6 da Lei 10/2010).
A norma não fixa um número. Depende do volume de clientes e operações, do risco da sua atividade e dos alertas que seus sistemas geram. O que ela exige é que os meios sejam os necessários: não dotar de recursos o representante e o órgão de controle interno é infração grave (art. 52.1.o da Lei 10/2010).
A legislação espanhola não regula isso de forma específica e o art. 35.3 do Regulamento exige pessoal especializado em dedicação exclusiva, por isso convém analisar a questão com cuidado. Você pode reforçar a unidade técnica com uma equipe externa para a análise, o treinamento ou as ferramentas, mantendo as decisões na sua entidade, e a partir de 10 de julho de 2027 o art. 18 do Regulamento (UE) 2024/1624 regulará a terceirização de tarefas. Explicamos tudo em terceirização da unidade técnica.
Não estabelecer órgãos adequados de controle interno, incluídas as unidades técnicas, é infração grave (art. 52.1.ñ da Lei 10/2010). A multa mínima é de 60.000 euros e pode chegar ao maior de vários valores, como 10% do faturamento anual ou 5 milhões de euros. Os administradores e diretores responsáveis também podem ser sancionados.
O Regulamento (UE) 2024/1624, aplicável a partir de 10 de julho de 2027, organiza o controle interno em torno de um membro do órgão de administração responsável pela aplicação das normas e de um responsável pelo cumprimento com nível hierárquico suficiente, que comunicará as operações suspeitas à unidade de inteligência financeira. Uma unidade técnica bem dimensionada facilita essa transição.
Uma unidade técnica útil se percebe pela qualidade das suas análises e pela rastreabilidade de cada decisão, não pelo organograma.
Faturamento, balanço e empresas vinculadas definem se você precisa dela.
Alertas priorizados, exame especial por escrito e proposta fundamentada ao representante.
Manual, atas do órgão de controle interno, relatórios e treinamento demonstram que a unidade funciona.
Fonte: Lei 10/2010 (arts. 17, 18, 26 ter, 52 e 57), Real Decreto 304/2014 (arts. 31, 33 e 35) e Recomendações do SEPBLAC sobre medidas de controle interno.
Estes termos aparecem na Lei 10/2010, no Real Decreto 304/2014 e em qualquer inspeção do SEPBLAC.
Equipe especializada no tratamento e análise das informações de prevenção à lavagem de dinheiro.
Responsável por aplicar as políticas e os procedimentos de prevenção; reúne-se e lavra ata das suas deliberações.
Responsável pelo cumprimento das obrigações de informação perante o Serviço Executivo.
Análise por escrito de fatos ou operações que possam estar relacionados com a lavagem de dinheiro, com suas conclusões.
Comunicação ao SEPBLAC das operações em que, após o exame especial, haja indício ou certeza de lavagem de dinheiro.
Aviso gerado pelo sistema de monitoramento quando uma operação ou um cliente se encaixa em um cenário de risco.
O pessoal da unidade técnica não divide seu tempo com outras funções.
Os órgãos de prevenção operam separados do departamento de auditoria interna.
Documento que reúne os procedimentos de controle interno, incluído o funcionamento dos órgãos de controle.
Unidade técnica: sujeitos com mais de 50 milhões de euros de faturamento ou 43 milhões de euros de balanço.
Órgão de controle interno: todos os sujeitos obrigados, salvo as exceções do art. 35.2 do Regulamento.
Unidade técnica: analisar as informações: alertas, exame especial e propostas.
Órgão de controle interno: aplicar as políticas e os procedimentos de prevenção e adotar deliberações.
Unidade técnica: pessoal especializado em dedicação exclusiva.
Órgão de controle interno: com representação, quando for o caso, das diferentes áreas de negócio.
Unidade técnica: análise e exame especial por escrito.
Órgão de controle interno: atas de cada reunião com as deliberações adotadas.
Unidade técnica: infração grave (art. 52.1.ñ da Lei 10/2010).
Órgão de controle interno: infração grave (art. 52.1.ñ da Lei 10/2010).
São falhas que aparecem assim que os processos de exame especial são revisados.
Conte-nos que tipo de sujeito obrigado você é, seus números de faturamento e de balanço e como você analisa hoje os alertas, e diremos do que a sua unidade técnica precisa.
Atualizado em 15 de outubro de 2026
A Lei 10/2010, de prevenção à lavagem de dinheiro e ao financiamento do terrorismo, deixa ao Regulamento a decisão sobre quais sujeitos obrigados devem ter unidades técnicas para o tratamento e a análise das informações (art. 26 ter.7). O Real Decreto 304/2014 concretiza isso no seu art. 35.3.
Os sujeitos obrigados cujo faturamento anual exceda 50 milhões de euros ou cujo balanço patrimonial anual exceda 43 milhões. Os limites são interpretados conforme a Recomendação 2003/361 da Comissão (art. 31.3 do Regulamento). Abaixo desses valores ela não é obrigatória, embora o órgão de controle interno seja, salvo as exceções do art. 35.2.
A unidade técnica deve contar com pessoal especializado, em dedicação exclusiva e com formação adequada em matéria de análise. Os órgãos de prevenção devem dispor dos recursos materiais, humanos e técnicos necessários (art. 26 ter.5 da Lei) e operar com separação funcional da auditoria interna (art. 26 ter.6). As Recomendações do SEPBLAC sobre medidas de controle interno pedem, além disso, que o manual de PLD/FT descreva sua subordinação, suas funções, seu pessoal e sua dedicação.
Analisa os alertas dos sistemas de monitoramento, realiza o exame especial das operações que o exigem e prepara a comunicação de operações suspeitas decidida pelo representante perante o SEPBLAC. Seu trabalho é documentado por escrito e revisado no relatório de perito externo.
O Real Decreto 813/2026 modifica o art. 35.1 do Regulamento: desde 28 de outubro de 2026, o representante e até dois autorizados (três nos grupos) são propostos por meio de declaração responsável. A exigência da unidade técnica do art. 35.3 não muda.
A unidade técnica é uma peça do sistema de prevenção à lavagem de dinheiro da entidade e o apoio natural do responsável pelo cumprimento que o regulamento europeu AMLR exigirá a partir de julho de 2027.