PLD/FT
De “cumprir por cumprir” a evidências auditáveis
“Transformamos políticas e manuais em controles executados: amostragem, rastreabilidade e plano de remediação com prazos.”
Auditoria independente em PLD/FT conforme a Lei 10/2010 e o RD 304/2014. Avaliamos a eficácia operacional do seu sistema (não apenas a documentação), detectamos lacunas e deixamos um plano de medidas corretivas defensável perante o SEPBLAC e o órgão de controle interno (OCI).
“Transformamos políticas e manuais em controles executados: amostragem, rastreabilidade e plano de remediação com prazos.”
“Entregamos um relatório útil: o que falha, por que falha, o risco que isso gera e como corrigir com evidências.”
“Revisamos a integridade documental, o beneficiário final (UBO) e a conservação: o relatório deve resistir a um requerimento.”
“Testamos cenários de risco para validar se o software alerta corretamente e se a gestão fica registrada.”
Exame anual independente do sistema de controle interno: eficácia operacional, evidências e propostas de melhoria.
Trata-se de uma revisão exaustiva, independente e documentada das políticas, dos procedimentos e dos controles internos da entidade em matéria de prevenção à lavagem de dinheiro.
Revisão por amostragem de dossiês: identificação formal, UBO/beneficiário final, perfil, risco e conservação de documentos.
Instituições financeiras, como bancos e seguradoras. Profissionais e consultores, como auditores e contadores externos. Setores de risco e outros sujeitos obrigados.
Revisão de conteúdos e evidências: treinamento atualizado, específico por função e com registro verificável.
Achados priorizados + plano com cronograma: responsáveis, evidências e acompanhamento para fechar as lacunas.
O exame é no mínimo anual. O importante para estar coberto diante de um requerimento não é só “ter um PDF”, mas poder demonstrar a data de referência, a emissão, a apresentação ao órgão de administração, o plano de medidas corretivas e o arquivo com evidências.
Caráter anual (mínimo): revisa o sistema de controle interno, sua eficácia operacional e suas lacunas.
Apresentação interna: deficiências relevantes levadas ao órgão de administração/OCI, com ações e responsáveis.
Plano de remediação: cronograma realista e verificável (se não for possível corrigir “na hora”).
Conservação: integre o relatório e suas evidências ao seu arquivo (KYC/UBO, alertas, treinamento) com um horizonte amplo.
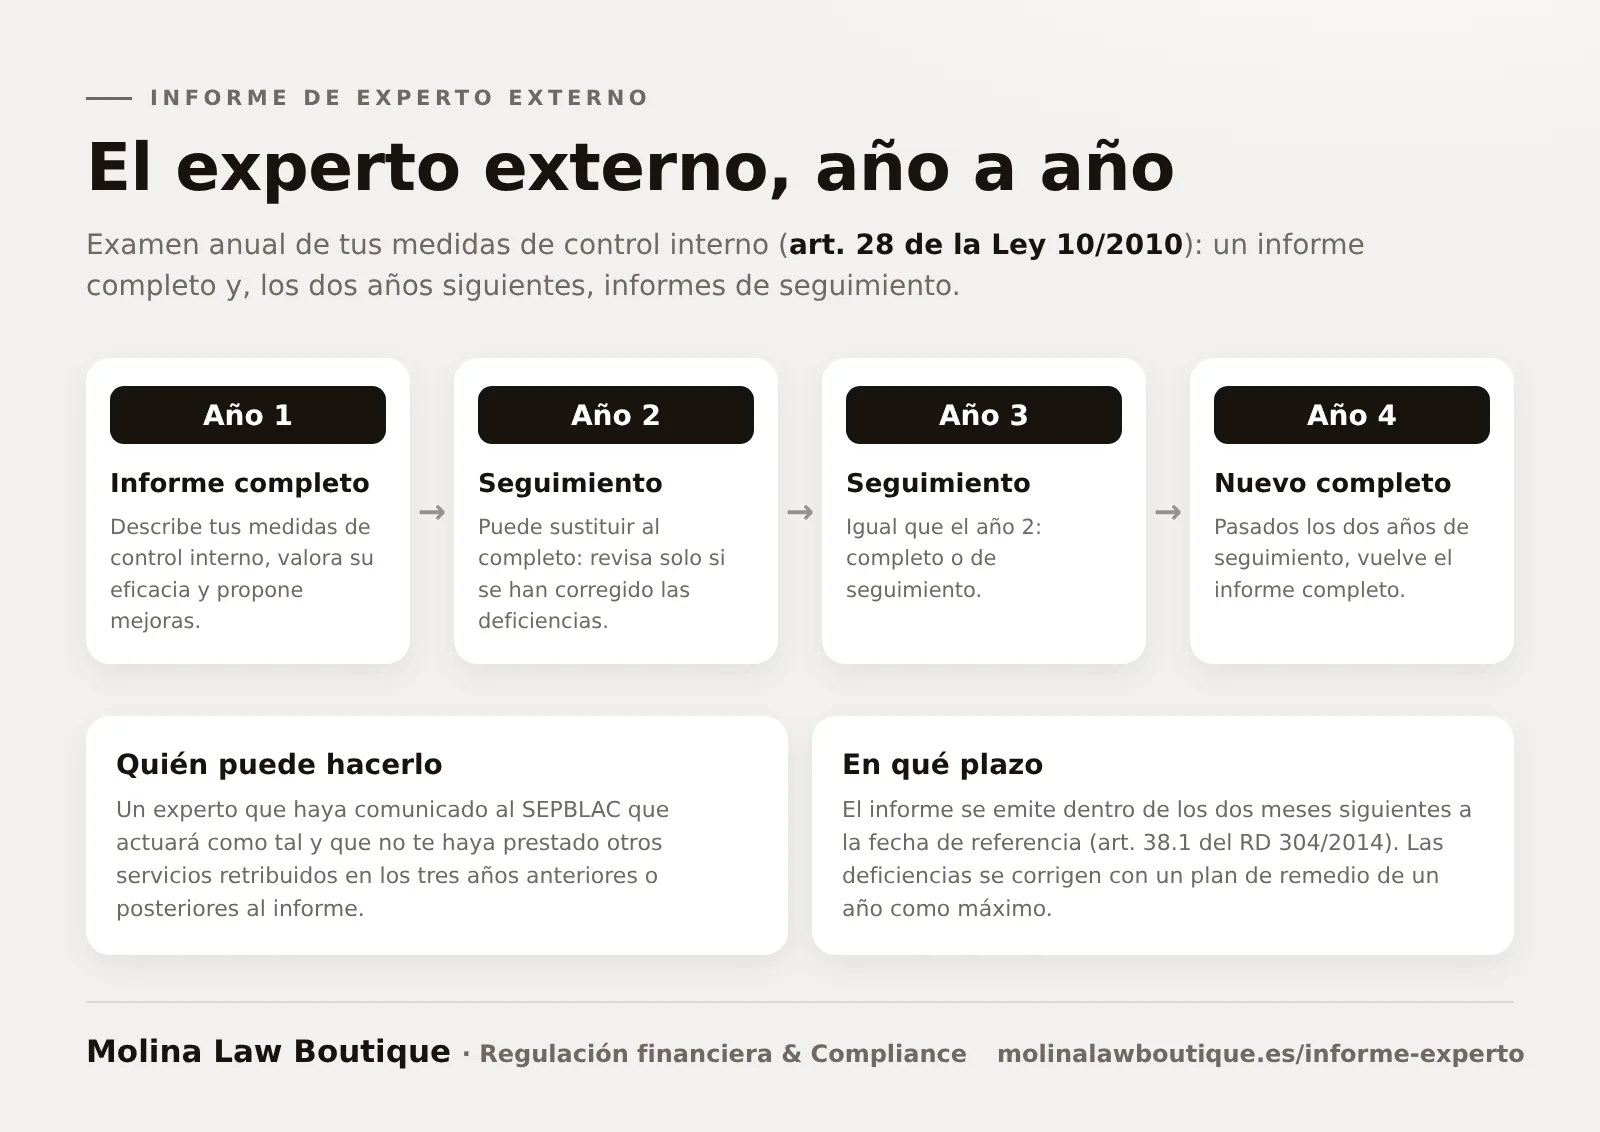
Relatório de acompanhamento: possível nos anos 2 e 3, se for o caso e não houver mudanças substanciais.
Para atuar como perito externo, é obrigatório ter comunicado ao SEPBLAC a intenção de atuar como tal antes de iniciar a atividade. Na Molina Law Boutique, estamos registrados como peritos externos perante o SEPBLAC.
Nosso exame abrange as três dimensões obrigatórias segundo o Regulamento da Lei 10/2010. Auditamos tanto a documentação física quanto a rastreabilidade digital.

Auditamos a conservação de documentos durante o prazo legal de 10 anos. Verificamos a integridade das cópias dos documentos de identificação formal e das declarações de beneficiário final em uma amostra aleatória de clientes.

Colocamos à prova sua ferramenta de monitoramento. Simulamos cenários de risco para verificar se o software gera os alertas automatizados corretos e se eles são tratados com a rapidez exigida pelo SEPBLAC.

Revisamos os certificados de participação e o conteúdo dos cursos ministrados aos funcionários. O perito externo deve validar que o treinamento é atualizado e específico para o cargo, e não genérico.
A Lei 10/2010 permite, sob certas condições, substituir a auditoria completa por um relatório de acompanhamento nos dois anos seguintes. Conhecer essa diferença otimiza custos sem reduzir o nível de evidência.
| Característica | Relatório completo (padrão) | Relatório de acompanhamento |
|---|---|---|
| Quando é preciso? | Primeiro ano ou após mudanças substanciais na estrutura de controle. | Anos 2 e 3 (se não houver mudanças relevantes). |
| Escopo | Auditoria integral de todas as medidas de controle interno e dos órgãos (OCI). | Verificação exclusiva das medidas corretivas propostas anteriormente. |
| Base legal | Art. 28.1 da Lei 10/2010 | Art. 28.1 (parágrafo 2) da Lei 10/2010 |
| Objetivo | Detectar riscos e avaliar a eficácia operacional global. | Verificar se as deficiências detectadas foram sanadas. |
*A Ordem EHA/2444/2007 estabelece critérios técnicos para determinar se uma mudança obriga a voltar ao relatório completo antes dos 3 anos.
Cumprimos rigorosamente a Ordem EHA/2444/2007 com uma metodologia ágil, pensada para não interromper a sua operação diária.
Solicitamos e revisamos seu manual de prevenção à lavagem de dinheiro, as políticas de admissão de clientes e as atas do órgão de controle interno (OCI) para verificar sua adequação teórica à lei.
Realizamos uma amostragem aleatória de dossiês de clientes para auditar a correta aplicação das medidas de diligência devida (KYC) e a conservação de documentos segundo o art. 25 da Lei 10/2010.
Antes do encerramento, emitimos uma minuta com as deficiências detectadas. Isso permite implementar medidas corretivas imediatas, que se refletirão positivamente na avaliação final.
Entrega do relatório definitivo assinado digitalmente, pronto para ficar à disposição do SEPBLAC. Incluímos recomendações práticas e um roteiro para o exercício seguinte.
Se o relatório precisa “aguentar” uma revisão, o que faz a diferença é a evidência: testes, amostragem, datas e plano de remediação documentado.
Deixe claro qual data “fecha” o exercício (para que o relatório não fique defasado ou incoerente).
Documente o que foi verificado, qual foi o resultado e quais incidências foram detectadas. Evite o “relatório declaratório”.
Indique tamanho e critérios: tipo de clientes, produtos, períodos e % revisado. Se houver amostragem estatística, defina população, método, nível de confiança e análise de erros.
Se houver deficiências que não possam ser corrigidas na hora, deixe aprovado um plano com cronograma preciso.
KYC, beneficiário final, análises realizadas e documentos de suporte: pronto para entrega rápida diante de um requerimento.
O objetivo do relatório de perito externo não é só cumprir o trâmite, mas detectar e sanar deficiências operacionais que o SEPBLAC considera infrações graves.
Ter um manual genérico que não é aplicado na operação. A lei exige eficácia operacional real, não apenas teórica.
Coletar documentos de identidade não basta. Falta a ata de titularidade real (beneficiário final) ou há erros em estruturas societárias complexas.
O art. 29 exige treinamento contínuo. Erro típico: cursos genéricos, sem os riscos específicos do setor (imobiliário, cripto, joalheria etc.).
Não aplicar medidas reforçadas a clientes de alto risco (PEPs ou jurisdições de risco). É sancionado como falta de diligência devida.
Além do “documento”, o que importa para a inspeção é a rastreabilidade: prazos, testes, amostragem e plano de correção.
Essencial para não ficar no “cumprimento formal sem eficácia operacional”.
Se não se explica “como” foi feita a revisão (e com qual amostra), esse costuma ser o primeiro ponto fraco diante de um requerimento.
Reduz o risco sancionador e reputacional nas inspeções.
O que “fecha” na inspeção é a consistência entre risco, controle e evidência.
Para evitar incoerências, alinhe sua política de arquivo ao seu sistema de controle interno: conserve o relatório e suas evidências junto com KYC/UBO, alertas e treinamento.
Infração grave: ausência do exame externo anual, quando aplicável.
Sanções econômicas relevantes: a partir de valores elevados, podendo aumentar conforme o patrimônio/volume.
Risco reputacional: requerimentos, inspeções e perda de confiança de bancos, clientes e investidores.
Bloqueios operacionais: atrito no onboarding, com fornecedores, contas bancárias e auditorias.
Custos de reação: corrigir tarde costuma sair mais caro do que implantar e documentar bem a tempo.
Ajudamos você a elaborar um relatório completo, rigoroso e com evidências: amostragem, achados, correções e documentação pronta para um requerimento.
O relatório de perito externo em PLD/FT é uma auditoria independente do sistema de controle interno de prevenção à lavagem de dinheiro. Seu objetivo é avaliar a eficácia operacional do sistema, identificar deficiências e propor correções ou melhorias.
Ele deve ficar à disposição do SEPBLAC e do órgão de controle interno (OCI) da entidade.
Não é um “trâmite”: é uma peça de defesa para requerimentos, inspeções e bancarização.
A obrigação geral é anual (no mínimo). Em determinados casos, pode ser substituída por um relatório de acompanhamento nos dois anos seguintes, se não houver mudanças relevantes.
O importante é manter o ciclo anual e a coerência entre data de referência, testes, emissão e medidas corretivas.
Principalmente a Lei 10/2010 e o seu Regulamento, o RD 304/2014. Os critérios técnicos e de independência são desenvolvidos em normas específicas, incluindo a Ordem EHA/2444/2007.
O essencial: exame independente, rastreabilidade dos testes, conclusões e plano de melhoria.
Revisão integral do sistema: manual de PLD/FT, OCI, identificação (KYC), beneficiário final (UBO), monitoramento de operações, alertas, treinamento (art. 29), conservação de documentos e avaliação de riscos.
Garante o cumprimento rigoroso da Lei 10/2010 e do Regulamento de PLD. Identifica deficiências nos sistemas de controle interno antes que gerem riscos maiores e reforça a credibilidade perante autoridades, clientes e parceiros estratégicos.
Fornece um relatório formal que comprova a responsabilidade proativa da empresa e propõe medidas concretas para melhorar os procedimentos e reduzir riscos.
Para ganhar tempo: manual vigente, atas/estrutura do OCI, avaliação de riscos, política de admissão, dossiês KYC/UBO, registros de alertas/monitoramento, treinamento e evidência de medidas corretivas anteriores.
Se tudo estiver organizado, a amostragem é mais eficiente e o relatório sai com mais qualidade.
Risco de sanções, requerimentos e problemas reputacionais, além de atrito com bancos, investidores e parceiros.
Prevenir sai muito mais barato do que corrigir contra o relógio.
Depende do porte, do setor, do volume de dossiês e da complexidade da operação. O fator determinante é o alcance real da amostragem e a evidência disponível.
Enviamos a você um orçamento ajustado após um diagnóstico rápido de risco e documentação.
Respostas rápidas · Atualizado em 4 de novembro de 2026
O relatório de perito externo é o exame anual das suas medidas de prevenção à lavagem de dinheiro exigido pelo art. 28 da Lei 10/2010. Ele é feito por um perito independente, que descreve seus controles, avalia se funcionam e propõe melhorias.
| Pergunta | Resposta |
|---|---|
| Quem é obrigado? | Os sujeitos obrigados da Lei 10/2010, exceto os pequenos: menos de 10 pessoas e até 2 milhões de euros, entre outras condições (art. 31 do RD 304/2014). |
| Com que frequência? | Todo ano. Nos dois anos seguintes a um relatório completo, ele pode ser substituído por um relatório de acompanhamento sobre a correção das deficiências. |
| O que muda com o RD 813/2026? | Os pequenos continuam isentos do exame externo, mas agora devem designar um representante perante o SEPBLAC. |
| Quem pode fazê-lo? | Um perito externo que tenha comunicado ao SEPBLAC sua intenção de atuar como tal e que não tenha prestado a você outros serviços remunerados nos três anos anteriores ou posteriores ao relatório. |
| Quanto custa? | Depende do seu porte e da sua atividade. Detalhamos isso em quanto custa o relatório de perito externo. |
Sim, se cumprirem as condições do art. 31 do RD 304/2014: menos de 10 pessoas, incluídos os agentes, e volume de negócios ou balanço de até 2 milhões de euros, entre outras. O Real Decreto 813/2026 mantém essa isenção, mas as obriga a designar um representante perante o SEPBLAC.
O completo descreve e avalia todas as suas medidas de controle interno. Nos dois anos seguintes, ele pode ser substituído por um relatório de acompanhamento, que só verifica se as medidas adotadas corrigem as deficiências detectadas. Explicamos isso em relatório completo vs relatório de acompanhamento.
Normas de referência, com link para o texto oficial:
Normas e links revisados em .