Instituições de pagamento
Licença de instituição de pagamento passo a passo
“Acompanhamos você desde a definição do modelo até a autorização: estrutura societária, capital, manual de controle interno e programa de atividades.”
Assessoria jurídica para empresas fintech que precisam operar com respaldo regulatório: licenças de instituição de pagamento ou de moeda eletrônica, autorização perante o Banco de España, cumprimento da PSD2, open banking e DORA.
Vai lançar uma fintech? Diagnóstico jurídico gratuito
Conte-nos seu modelo de negócio e diremos qual licença você precisa (EP, EMI, PISP/AISP).
Seis pilares para lançar e operar sua fintech com licença, conformidade e segurança regulatória.
Tramitação completa perante o Banco de España: programa de atividades, estrutura societária, capital mínimo, manual de controle interno e políticas de salvaguarda de fundos.
Processo de autorização EMI: requisitos de capital, regime de salvaguarda, políticas de AML/PLD, cumprimento do DORA e estrutura de governança adaptada ao regulador.
Autenticação forte do cliente (SCA), gestão de incidentes, reporting ao Banco de España e contratos com instituições de crédito.
Enquadramento regulatório de serviços de iniciação de pagamentos e de agregação de contas: registro, requisitos técnicos e acordos com bancos.
AML/PLD, políticas internas, órgão de controle, mapa de riscos e suporte contínuo em inspeções do Banco de España.
Gestão do risco de TIC, política de continuidade, registro de incidentes, avaliação de fornecedores críticos e reporting regulatório.
Instituições de pagamento, EMIs, PISPs, AISPs ou fintechs em fase de lançamento: cada modelo tem requisitos, prazos e evidências diferentes perante o Banco de España.
“Acompanhamos você desde a definição do modelo até a autorização: estrutura societária, capital, manual de controle interno e programa de atividades.”
“Desenhamos o processo completo para a licença EMI: capital, salvaguarda de fundos, política de AML, DORA e estrutura de governança adequada ao regulador.”
“Estruturamos o enquadramento regulatório de serviços de iniciação de pagamentos e de agregação de contas: registro, requisitos técnicos e contratos com bancos.”
“Implantamos e mantemos o sistema de compliance: AML/PLD, DORA, políticas internas, órgão de controle e suporte em inspeções.”
Operar sem licença, descumprir a PSD2 ou não se adaptar ao DORA tem consequências regulatórias diretas: cessação da atividade, sanções e perda de parceiros.
Prestar serviços de pagamento sem licença do Banco de España é infração muito grave: paralisação imediata e sanções milionárias.
O DORA é obrigatório desde janeiro de 2025: as instituições financeiras e os fornecedores críticos de TIC devem comprovar resiliência operacional ou enfrentar medidas de supervisão.
Bancos e parceiros exigem licença ativa antes de integrar uma fintech: sem ela, os acordos comerciais ficam bloqueados indefinidamente.
Operação sem licença: infração muito grave, com cessação imediata, multas elevadas e responsabilidade pessoal dos administradores.
O descumprimento técnico da PSD2 (SCA, gestão de incidentes) tem consequências regulatórias diretas e bloqueia integrações com bancos.
Os investidores consideram a situação regulatória um critério de investimento: uma licença em tramitação ou ativa acelera a rodada e melhora o valuation.
Ajudamos você a identificar a licença correta, tramitar a autorização perante o Banco de España, implantar o cumprimento da PSD2 e do DORA e operar com total segurança regulatória.
Uma instituição de pagamento é uma pessoa jurídica autorizada a prestar serviços de pagamento de forma profissional: transferências, débitos diretos, pagamentos com cartão, remessas ou serviços de iniciação de pagamentos.
Se a sua fintech gerencia fundos de terceiros ou processa pagamentos na UE de forma habitual, você precisa de licença do Banco de España antes de operar.
A instituição de moeda eletrônica (EMI) pode emitir moeda eletrônica, além de prestar serviços de pagamento. A instituição de pagamento (EP) só presta serviços de pagamento.
Se o seu modelo inclui wallets, cartões pré-pagos ou saldos armazenados em nome do cliente, você precisa de licença EMI.
A PSD2 estabelece o marco regulatório dos serviços de pagamento na Europa:
O Regulamento DORA (Digital Operational Resilience Act) é obrigatório desde janeiro de 2025 para todas as instituições financeiras reguladas na UE e seus fornecedores críticos de TIC.
Exige um marco de gestão do risco de TIC, política de continuidade, registro e notificação de incidentes, testes de resiliência e supervisão de fornecedores tecnológicos externos.
São duas figuras reguladas pela PSD2:
Ambas exigem registro no Banco de España e o cumprimento de requisitos técnicos e contratuais específicos.
O prazo legal é de 3 meses a partir do processo completo, embora na prática possa se estender para 6 a 12 meses.
O capital mínimo exigido varia entre € 20.000 e € 125.000, conforme os serviços prestados. Um processo bem preparado reduz significativamente os prazos e as exigências adicionais.
Em regra, não. A prestação de serviços de pagamento sem autorização prévia é uma infração muito grave.
A alternativa habitual enquanto a licença própria é tramitada é operar sob o guarda-chuva de uma instituição de pagamento já autorizada, por meio de um acordo de agente ou de distribuição regulada.
Com licença própria, você controla sua operação, a relação com o regulador, a expansão europeia (passaporte) e o valuation perante investidores. Como agente, você depende das políticas, dos prazos e das decisões da instituição principal.
A licença própria é um ativo estratégico: melhora a posição de negociação com bancos, parceiros e em rodadas de investimento.
Obter uma licença fintech não é só “entregar papéis”: é um processo que exige um modelo de negócio definido, uma estrutura regulatória sólida e um programa de compliance que funcione desde o primeiro dia.
Garantir que as empresas que gerenciam fundos de terceiros, processam pagamentos ou emitem moeda eletrônica operem com controles adequados, proteção do usuário e supervisão contínua.
Salvaguarda de fundos, autenticação forte (SCA), gestão de incidentes, resiliência de TIC (DORA), AML/PLD, reporting ao regulador e transparência para o usuário.
Um processo bem preparado, políticas aplicáveis desde o primeiro dia, governança interna real e evidências de cumprimento são o que acelera a autorização e sustenta a operação.
Se você precisa de licença fintech ou de conformidade regulatória, consulte nossos serviços fintech ou solicite um orçamento.
| Obrigação | O que se espera | Evidências típicas |
|---|---|---|
| Autorização / Registro | Obter licença EP, EMI ou registro PISP/AISP antes de prestar serviços de pagamento. | Processo completo, decisão do Banco de España, inscrição no registro oficial. |
| Salvaguarda de fundos | Segregar e proteger os fundos dos clientes conforme o regime aplicável (EP ou EMI). | Conta segregada, apólice de seguro ou garantia bancária, reporting periódico. |
| PSD2 / SCA | Autenticação forte, gestão de incidentes, transparência e acesso às APIs bancárias. | Política de SCA, registro de incidentes, contratos com bancos, reporting ao regulador. |
| DORA | Resiliência operacional digital: gestão do risco de TIC, continuidade e fornecedores críticos. | Marco de TIC, política de continuidade, registro de incidentes, avaliação de fornecedores, testes. |
| AML/PLD + auditoria | KYC, monitoramento, reporting e governança do sistema de prevenção à lavagem de dinheiro. | Manual de AML, dossiês KYC, alertas, atas do OCI, auditorias periódicas. |
| Critério | Instituição de pagamento (EP) | Instituição de moeda eletrônica (EMI) |
|---|---|---|
| Capital mínimo | € 20.000 – € 125.000 conforme os serviços de pagamento prestados | € 350.000 |
| Emite moeda eletrônica | Não | Sim — wallets, carteiras digitais e saldos armazenados |
| Serviços de pagamento | Sim: transferências, débitos diretos, pagamentos com cartão, remessas e iniciação de pagamentos | Sim: todos os de uma EP, além de emitir moeda eletrônica |
| Casos de uso típicos | Gateway de pagamentos, remessas, adquirência, PISP/AISP | Wallets, carteiras digitais, cartões pré-pagos, saldos de clientes |
| Passaporte europeu | Sim, para operar em toda a UE | Sim, para operar em toda a UE |
| Supervisor | Banco de España | Banco de España |
| Base normativa | Real Decreto-lei 19/2018 (transposição da PSD2) | Lei 21/2011, de 26 de julho, de moeda eletrônica |
O guia operacional que aplicamos com nossos clientes para preparar um processo sólido perante o Banco de España: licença EP, EMI ou registro PISP/AISP com cumprimento da PSD2 e do DORA desde o primeiro dia.
Conte-nos seu modelo de negócio fintech e explicaremos qual licença você precisa e como obtê-la.
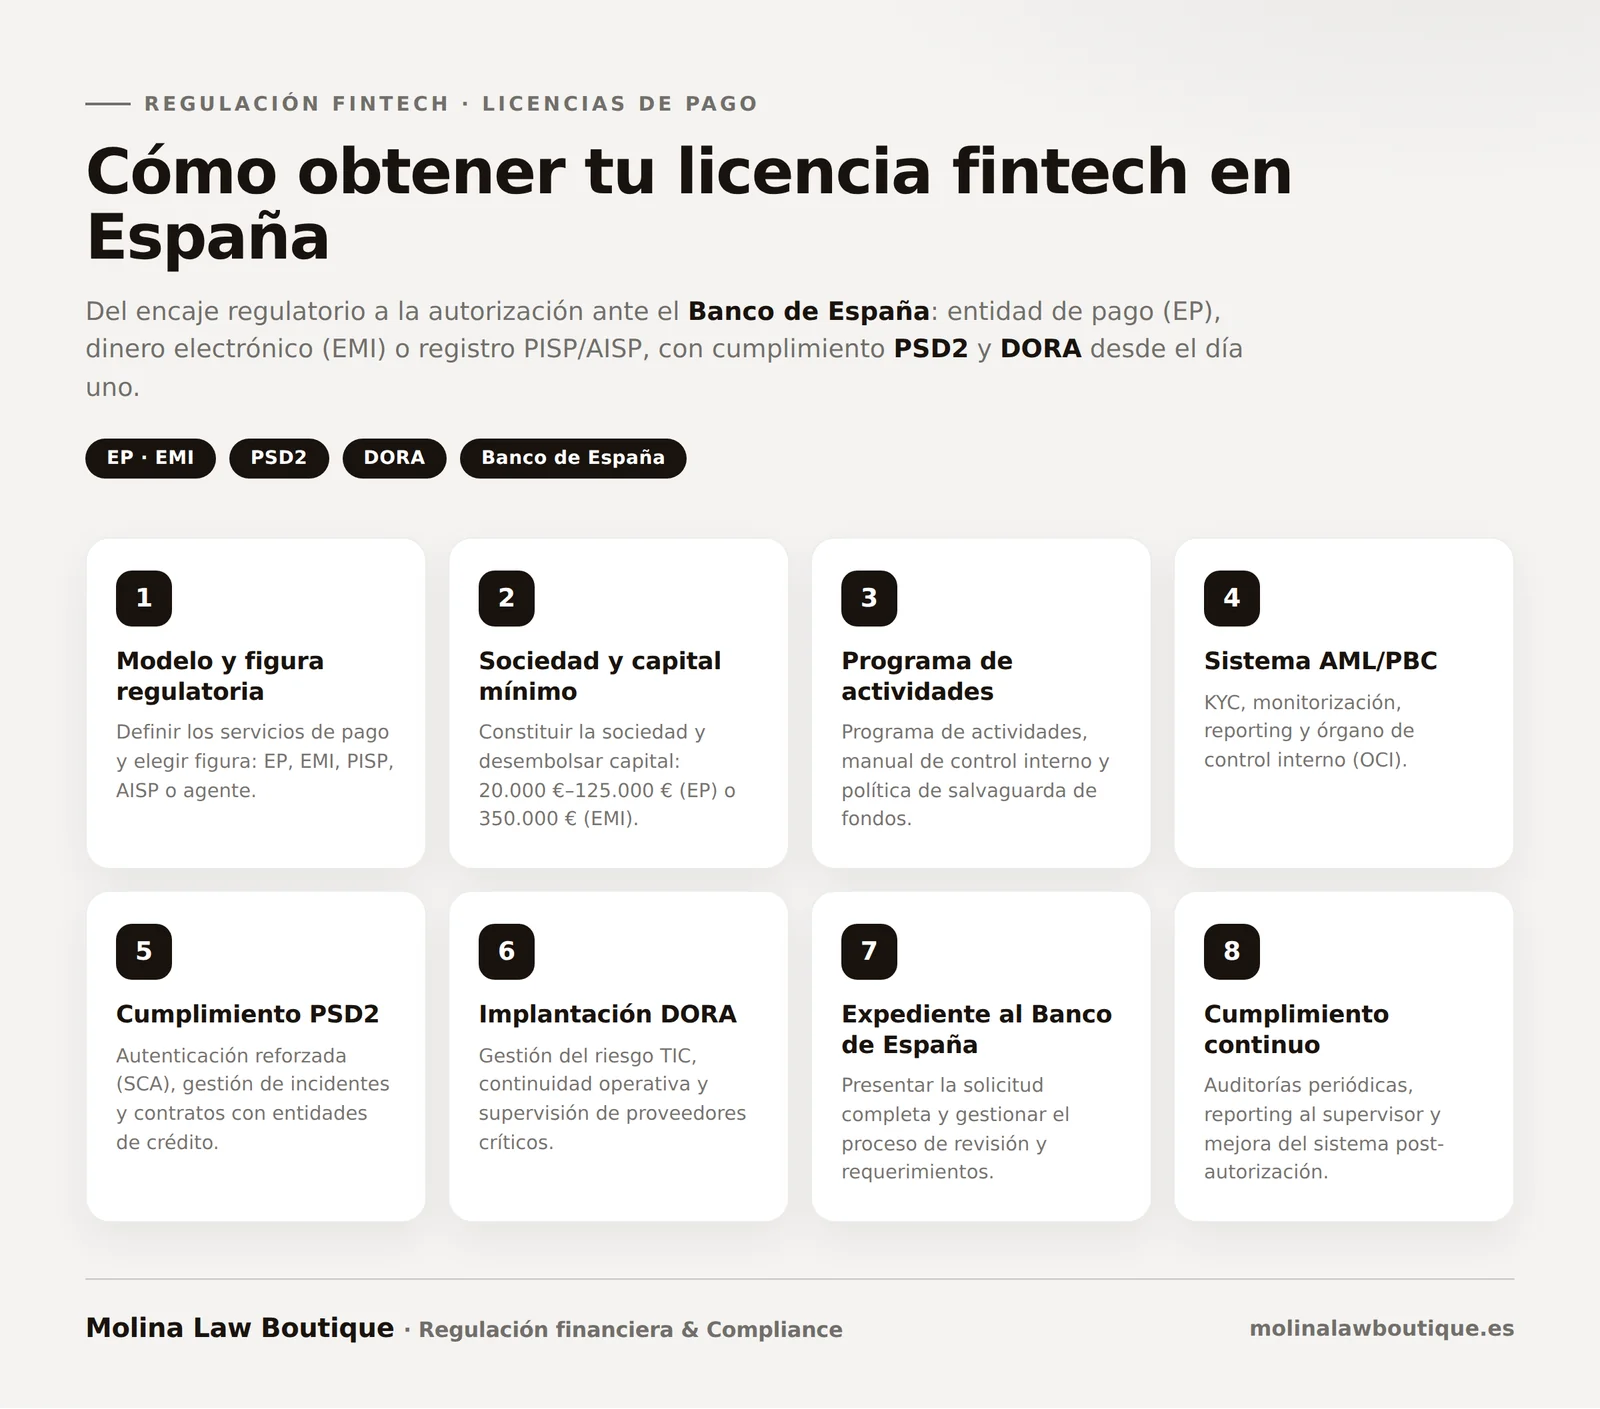
A regulação das empresas fintech na Espanha se articula por meio da Lei 16/2009, de serviços de pagamento, do Real Decreto-lei 19/2018 (transposição da PSD2), das normas de moeda eletrônica e, desde 2025, do Regulamento DORA sobre resiliência operacional digital. O Banco de España é o supervisor que autoriza e registra as instituições de pagamento, as instituições de moeda eletrônica, os PISPs e os AISPs.
As instituições de pagamento (EP) precisam de autorização do Banco de España para prestar serviços de pagamento de forma profissional. As instituições de moeda eletrônica (EMI) exigem uma licença adicional para emitir moeda eletrônica. Ambas as figuras estão sujeitas a requisitos de capital, salvaguarda de fundos, governança interna e cumprimento de AML/PLD.
A Diretiva PSD2 estabelece o marco regulatório dos serviços de pagamento na Europa, incluindo a autenticação forte do cliente (SCA), o acesso a contas bancárias por meio de APIs abertas (open banking) e a criação de novas figuras como PISP e AISP. Seu cumprimento é condição necessária para operar e manter integrações com instituições de crédito.
O Regulamento DORA exige, desde janeiro de 2025, que todas as instituições financeiras reguladas (incluídas EP e EMI) e seus fornecedores críticos de TIC comprovem um marco de gestão do risco de TIC, política de continuidade, registro de incidentes e supervisão de fornecedores tecnológicos externos.
Normas de referência, com link para o texto oficial:
Normas e links revisados em .
58 páginas nesta área, agrupadas por tema.
Serviços principais
Como obter a licença de instituição de pagamento do Banco de España: enquadramento, capital mínimo, processo e salvaguarda.
Requisitos, capital de € 350.000, prazos e processo para obter a licença EMI perante o Banco de España.
Requisitos, capital de € 18 milhões, prazos e processo para obter a licença bancária perante o Banco de España e o BCE.
Autorização da CNMV como PSFP para plataformas de crowdlending: Regulamento ECSP, PLD/FT, KIIS e proteção do investidor.
O que é o agente de instituição de pagamento, como se registra no Banco de España e como se diferencia do agente comercial.
Autorização do Banco de España para abrir a sucursal de um banco de fora da UE: dotação, dirigentes, prazos e CRD VI.