Istituti di pagamento
Licenza di istituto di pagamento passo dopo passo
«Ti accompagniamo dalla definizione del modello fino all’autorizzazione: struttura societaria, capitale, manuale di controllo interno e programma di attività.»
Consulenza legale per le imprese fintech che devono operare con copertura regolamentare: licenze di istituto di pagamento o di moneta elettronica, autorizzazione della Banca di Spagna, compliance PSD2, open banking e DORA.
Lanci una fintech? Diagnosi legale gratuita
Raccontaci il tuo modello di business e ti diciamo quale licenza ti serve (EP, EMI, PISP/AISP).
Sei pilastri per lanciare e gestire la tua fintech con licenza, compliance e sicurezza regolamentare.
Gestione completa della pratica presso la Banca di Spagna: programma di attività, struttura societaria, capitale minimo, manuale di controllo interno e politiche di tutela dei fondi.
Domanda di autorizzazione EMI: requisiti di capitale, regime di tutela dei fondi, politiche AML/CFT, compliance DORA e struttura di governance adeguata al regolatore.
Autenticazione forte (SCA), gestione degli incidenti, reporting alla Banca di Spagna e contratti con gli enti creditizi.
Inquadramento regolamentare dei servizi di disposizione di ordini di pagamento e di aggregazione di conti: iscrizione, requisiti tecnici e accordi con le banche.
AML/CFT, politiche interne, organo di controllo, mappa dei rischi e supporto continuo in caso di ispezioni della Banca di Spagna.
Gestione del rischio ICT, politica di continuità, registro degli incidenti, valutazione dei fornitori critici e reporting regolamentare.
Istituti di pagamento, EMI, PISP, AISP o fintech in fase di lancio: ogni modello ha requisiti, tempi ed evidenze diversi davanti alla Banca di Spagna.
«Ti accompagniamo dalla definizione del modello fino all’autorizzazione: struttura societaria, capitale, manuale di controllo interno e programma di attività.»
«Progettiamo la domanda completa per la licenza EMI: capitale, tutela dei fondi, politica AML, DORA e struttura di governance adeguata al regolatore.»
«Strutturiamo l’inquadramento regolamentare dei servizi di disposizione di ordini di pagamento e di aggregazione di conti: iscrizione, requisiti tecnici e contratti con le banche.»
«Implementiamo e manteniamo il sistema di compliance: AML/CFT, DORA, politiche interne, organo di controllo e supporto in caso di ispezioni.»
Operare senza licenza, non rispettare la PSD2 o non adeguarsi a DORA ha conseguenze regolamentari dirette: cessazione dell’attività, sanzioni e perdita di partner.
Prestare servizi di pagamento senza la licenza della Banca di Spagna è un’infrazione molto grave: sospensione immediata e sanzioni milionarie.
DORA è obbligatorio da gennaio 2025: gli enti finanziari e i fornitori ICT critici devono dimostrare la propria resilienza operativa o subire misure di vigilanza.
Banche e partner richiedono una licenza attiva prima di integrare una fintech: senza di essa, gli accordi commerciali restano bloccati a tempo indeterminato.
Operare senza licenza: infrazione molto grave con cessazione immediata, multe ingenti e responsabilità personale degli amministratori.
L’inosservanza tecnica della PSD2 (SCA, gestione degli incidenti) ha conseguenze regolamentari dirette e blocca le integrazioni con le banche.
Gli investitori considerano lo stato regolamentare un criterio di investimento: una licenza in corso di ottenimento o già attiva accelera il round e migliora la valutazione.
Ti aiutiamo a individuare la licenza corretta, a gestire l’autorizzazione presso la Banca di Spagna, a implementare la compliance PSD2/DORA e a operare in piena sicurezza regolamentare.
Un istituto di pagamento è una persona giuridica autorizzata a prestare servizi di pagamento in modo professionale: bonifici, addebiti diretti, pagamenti con carta, rimesse di denaro o servizi di disposizione di ordini di pagamento.
Se la tua fintech gestisce fondi di terzi o elabora pagamenti nell’UE in modo abituale, ti serve la licenza della Banca di Spagna prima di operare.
L’istituto di moneta elettronica (EMI) può emettere moneta elettronica oltre a prestare servizi di pagamento. L’istituto di pagamento (EP) presta solo servizi di pagamento.
Se il tuo modello prevede wallet, carte prepagate o saldi conservati per conto del cliente, ti serve la licenza EMI.
La PSD2 stabilisce il quadro normativo dei servizi di pagamento in Europa:
Il Regolamento DORA (Digital Operational Resilience Act) è obbligatorio da gennaio 2025 per tutti gli enti finanziari regolamentati nell’UE e per i loro fornitori ICT critici.
Richiede un quadro di gestione del rischio ICT, una politica di continuità, la registrazione e la notifica degli incidenti, test di resilienza e la vigilanza sui fornitori tecnologici esterni.
Sono due figure regolamentate dalla PSD2:
Entrambi richiedono l’iscrizione presso la Banca di Spagna e il rispetto di requisiti tecnici e contrattuali specifici.
Il termine legale è di 3 mesi dalla presentazione della domanda completa, anche se nella pratica può arrivare a 6–12 mesi.
Il capitale minimo richiesto va da 20.000 € a 125.000 € a seconda dei servizi da prestare. Una domanda ben preparata riduce in modo significativo i tempi e le richieste di informazioni aggiuntive.
In linea generale, no. Prestare servizi di pagamento senza autorizzazione preventiva è un’infrazione molto grave.
L’alternativa abituale, mentre si gestisce la licenza propria, è operare sotto l’ombrello di un istituto di pagamento già autorizzato, tramite un accordo di agenzia o di distribuzione regolamentata.
Con la licenza propria controlli la tua operatività, il rapporto con il regolatore, l’espansione europea (passaporto) e la valutazione agli occhi degli investitori. Come agente, dipendi dalle politiche, dai tempi e dalle decisioni dell’istituto principale.
La licenza propria è un asset strategico: migliora la posizione negoziale con banche, partner e nei round di investimento.
Ottenere una licenza fintech non significa solo «presentare dei documenti»: è un processo che richiede un modello di business definito, una struttura regolamentare solida e un programma di compliance che funzioni dal primo giorno.
Garantire che le imprese che gestiscono fondi di terzi, elaborano pagamenti o emettono moneta elettronica operino con controlli adeguati, tutela dell’utente e vigilanza continua.
Tutela dei fondi, autenticazione forte (SCA), gestione degli incidenti, resilienza ICT (DORA), AML/CFT, reporting al regolatore e trasparenza verso l’utente.
Una domanda ben preparata, politiche applicabili dal primo giorno, una governance interna reale e prove di compliance sono ciò che accelera l’autorizzazione e sostiene l’operatività.
Se ti serve una licenza fintech o assistenza in materia di compliance regolamentare, consulta i nostri servizi fintech o richiedi un preventivo.
| Obbligo | Cosa ci si aspetta | Evidenze tipiche |
|---|---|---|
| Autorizzazione / Iscrizione | Ottenere la licenza EP, EMI o l’iscrizione PISP/AISP prima di prestare servizi di pagamento. | Domanda completa, provvedimento della Banca di Spagna, iscrizione nel registro ufficiale. |
| Tutela dei fondi (safeguarding) | Separare e proteggere i fondi dei clienti secondo il regime applicabile (EP o EMI). | Conto segregato, polizza assicurativa o garanzia bancaria, reporting periodico. |
| PSD2 / SCA | Autenticazione forte, gestione degli incidenti, trasparenza e accesso alle API bancarie. | Politica SCA, registro degli incidenti, contratti con le banche, reporting al regolatore. |
| DORA | Resilienza operativa digitale: gestione del rischio ICT, continuità e fornitori critici. | Quadro ICT, politica di continuità, registro degli incidenti, valutazione dei fornitori, test. |
| AML/CFT + audit | KYC, monitoraggio, reporting e governance del sistema di prevenzione del riciclaggio. | Manuale AML, fascicoli KYC, alert, verbali dell’OCI, audit periodici. |
| Criterio | Istituto di pagamento (EP) | Istituto di moneta elettronica (EMI) |
|---|---|---|
| Capitale minimo | 20.000 € – 125.000 € in base ai servizi di pagamento prestati | 350.000 € |
| Emette moneta elettronica | No | Sì — wallet, portafogli elettronici e saldi conservati |
| Servizi di pagamento | Sì: bonifici, addebiti diretti, pagamenti con carta, rimesse di denaro e disposizione di ordini di pagamento | Sì: tutti quelli di un EP, oltre all’emissione di moneta elettronica |
| Casi d’uso tipici | Payment gateway, rimesse di denaro, acquiring, PISP/AISP | Wallet, portafogli elettronici, carte prepagate, saldi dei clienti |
| Passaporto europeo | Sì, per operare in tutta l’UE | Sì, per operare in tutta l’UE |
| Autorità di vigilanza | Banca di Spagna | Banca di Spagna |
| Base normativa | Real Decreto-ley 19/2018 (recepimento della PSD2) | Legge 21/2011, del 26 luglio, sulla moneta elettronica |
La guida operativa che applichiamo con i nostri clienti per preparare una domanda solida presso la Banca di Spagna: licenza EP, EMI o iscrizione PISP/AISP, con compliance PSD2/DORA fin dal primo giorno.
Raccontaci il tuo modello di business fintech e ti spieghiamo quale licenza ti serve e come ottenerla.
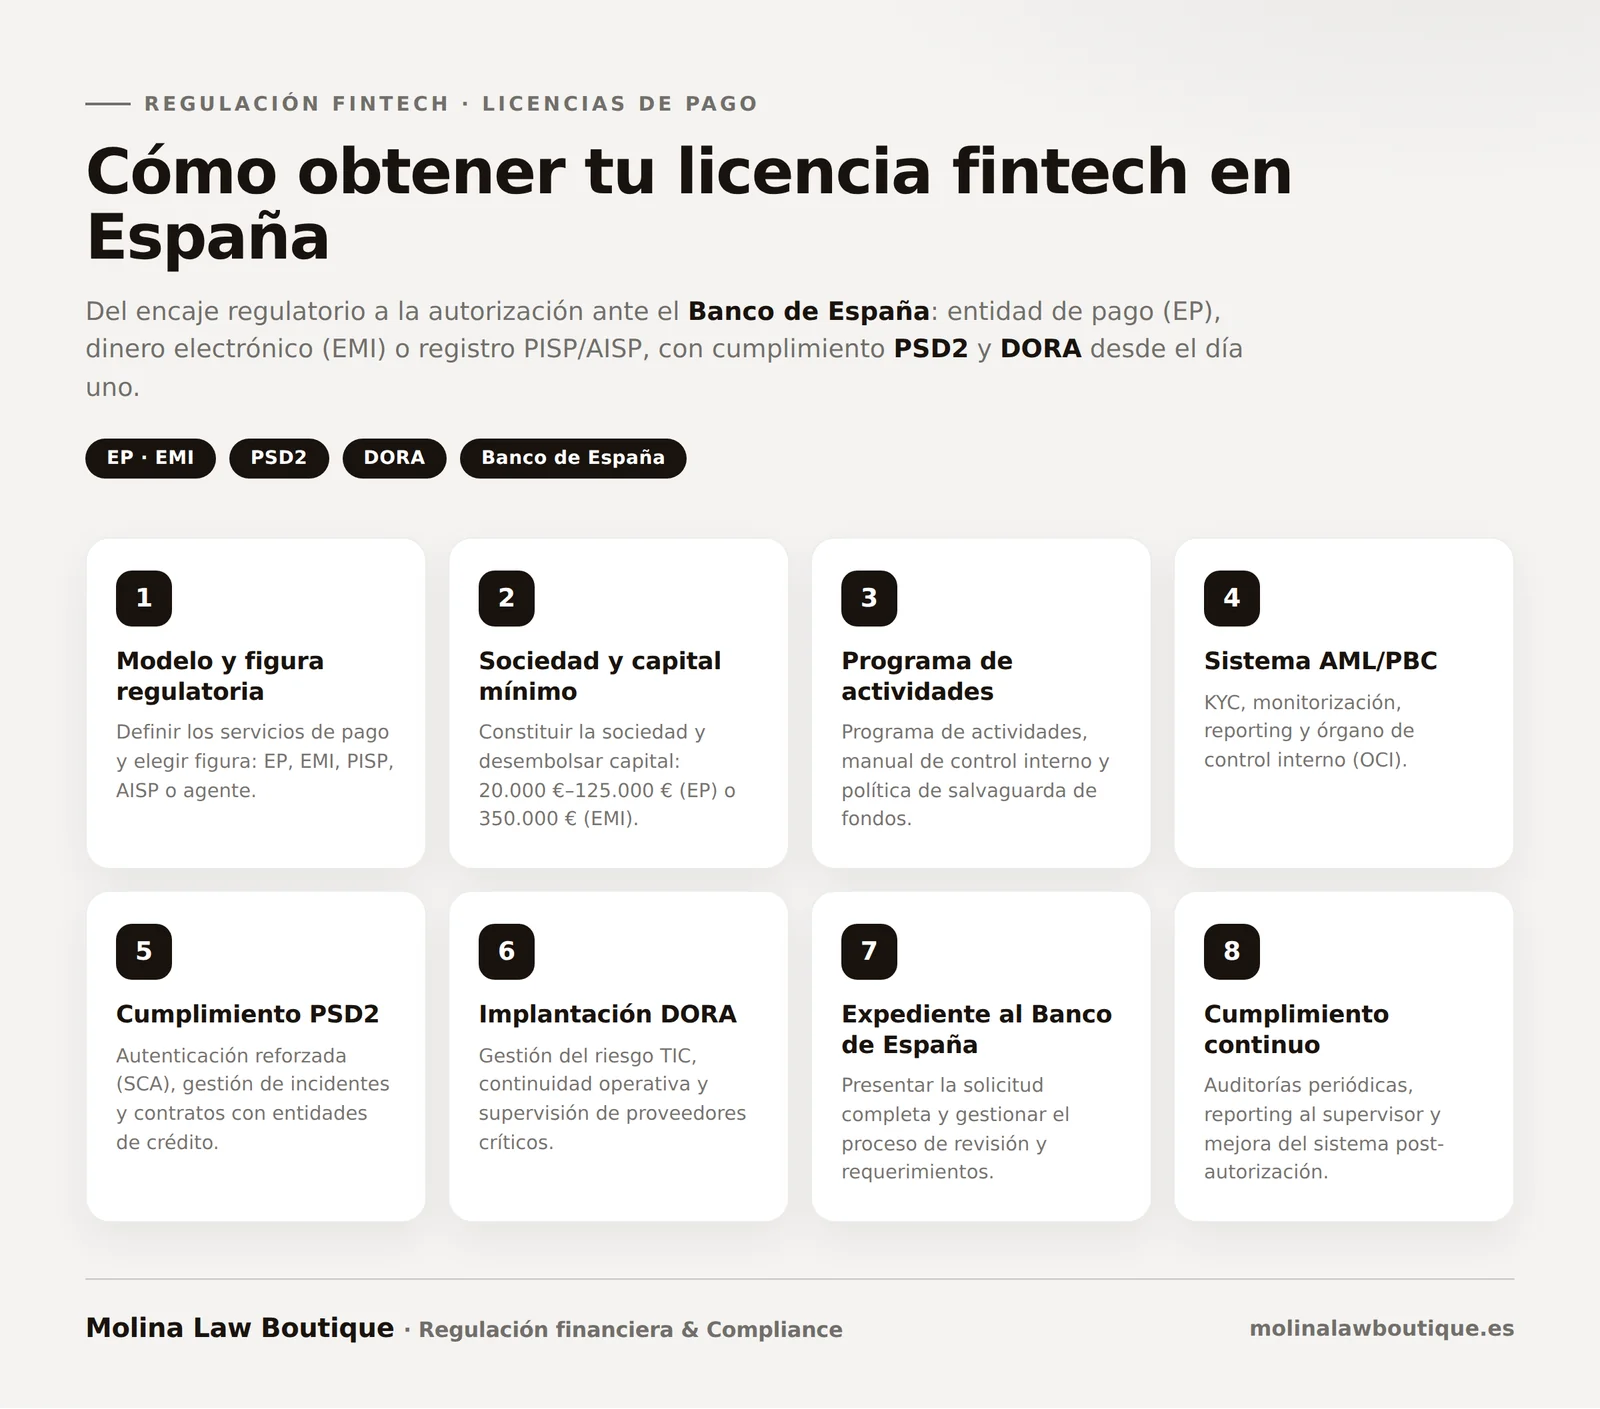
La regolamentazione delle imprese fintech in Spagna si articola attraverso la Legge 16/2009 sui servizi di pagamento, il Real Decreto-ley 19/2018 (recepimento della PSD2), la normativa sulla moneta elettronica e, dal 2025, il Regolamento DORA sulla resilienza operativa digitale. La Banca di Spagna è il supervisore che autorizza e iscrive gli istituti di pagamento, gli istituti di moneta elettronica, i PISP e gli AISP.
Gli istituti di pagamento (EP) necessitano dell’autorizzazione della Banca di Spagna per prestare servizi di pagamento in modo professionale. Gli istituti di moneta elettronica (EMI) richiedono una licenza aggiuntiva per emettere moneta elettronica. Entrambe le figure sono soggette a requisiti di capitale, tutela dei fondi, governance interna e compliance AML/CFT.
La Direttiva PSD2 stabilisce il quadro normativo dei servizi di pagamento in Europa, compresi l’autenticazione forte (SCA), l’accesso ai conti bancari tramite API aperte (open banking) e la creazione di nuove figure come PISP e AISP. Il suo rispetto è condizione necessaria per operare e mantenere le integrazioni con gli enti creditizi.
Il Regolamento DORA richiede, da gennaio 2025, che tutti gli enti finanziari regolamentati (compresi EP ed EMI) e i loro fornitori ICT critici dimostrino di avere un quadro di gestione del rischio ICT, una politica di continuità, un registro degli incidenti e la vigilanza sui fornitori tecnologici esterni.
Normativa di riferimento, con link al testo ufficiale:
Normativa e link verificati a .
58 pagine in quest’area, raggruppate per argomento.
Servizi principali
Come ottenere la licenza di istituto di pagamento in Spagna: servizi regolamentati, capitale minimo, domanda alla Banca di Spagna e DORA.
Come ottenere la licenza IMEL in Spagna: domanda alla Banca di Spagna, tutela dei fondi, AML/CFT e compliance continuo.
Consulenza per ottenere la licenza bancaria in Spagna: fascicolo presso la Banca di Spagna e la BCE, capitale, governance e AML/KYC.
Autorizzazione CNMV come PSFP, Regolamento ECSP, AML/CFT e tutela degli investitori per le piattaforme di crowdlending.
Cos’è l’agente di istituto di pagamento, come si iscrive alla Banca di Spagna e in cosa si distingue dall’agente commerciale.
Autorizzazione della Banca di Spagna per aprire in Spagna la succursale di una banca extra-UE: dotazione, dirigenti e domanda.