Inquadramento normativo come istituto di moneta elettronica
“Prima di aprire la domanda bisogna confermare se il tuo modello rientra davvero come IMEL e che tipo di emissione di moneta elettronica svolgi. Questa decisione condiziona tutto il resto.”
Strutturiamo e difendiamo il tuo progetto di istituto di moneta elettronica davanti alla Banca di Spagna: analisi dell’inquadramento normativo, programma di attività, domanda di autorizzazione completa, tutela dei fondi (safeguarding), AML/CFT, governance societaria e compliance continuo.
Consulenza gratuita
Ti rispondiamo entro 24 ore
Sei blocchi che compongono una domanda di autorizzazione solida, coerente e difendibile davanti alla Banca di Spagna per operare come istituto di moneta elettronica.
Analizziamo se il tuo modello deve richiedere una licenza IMEL, se rientra in un’altra figura finanziaria (EP, PISP, AISP) o se ha bisogno di una struttura contrattuale diversa prima di avviare l’attività di emissione di moneta elettronica.
Prepariamo la documentazione chiave della domanda IMEL: programma di attività, policy, allegati, funzioni, evidenze e risposta alle richieste di informazioni, per un iter più solido.
Progettiamo un’organizzazione difendibile per l’IMEL: amministratori, funzioni chiave, segregazione, reporting e mappa dei rischi proporzionata all’attività di moneta elettronica.
Verifichiamo il circuito di emissione, il rimborso della moneta elettronica, le riconciliazioni, gli incidenti, i fornitori critici e le misure di tutela dei fondi, perché il modello regga una vigilanza reale.
Implementiamo il blocco antiriciclaggio adattato all’IMEL: valutazione dei rischi, onboarding, monitoraggio, formazione, reporting ed evidenze operative.
Mettiamo in ordine outsourcing, SLA, continuità operativa e conformità al DORA, perché la licenza IMEL funzioni nella pratica e non solo sulla carta.
Wallet, piattaforme di prepagato, fintech con emissione di moneta elettronica o operatori che vogliono una licenza propria: ogni progetto ha il suo inquadramento e le sue esigenze specifiche.
“Prima di aprire la domanda bisogna confermare se il tuo modello rientra davvero come IMEL e che tipo di emissione di moneta elettronica svolgi. Questa decisione condiziona tutto il resto.”
“Una licenza IMEL non si ottiene con una documentazione ben fatta: serve coerenza tra business, governance, policy, tecnologia, terzi ed evidenze di emissione e rimborso.”
“La struttura operativa deve reggere nella pratica: fondi, circuito di emissione, rimborso, riconciliazioni, incidenti, assistenza clienti e controlli che superino una verifica.”
“L’autorizzazione non è il traguardo. Un IMEL ha bisogno di AML/KYC operativo, controllo interno, reporting, formazione e monitoraggio costante fin dal primo giorno di emissione.”
Operare senza licenza, presentare una domanda incoerente o improvvisare il compliance continuo può bloccare operatività, investimenti e rapporti bancari della tua fintech di moneta elettronica.
L’errore più frequente: lanciare un wallet o una soluzione di prepagato senza aver prima definito se l’attività richiede una licenza IMEL. Questa confusione emerge quando il prodotto è già costruito e il costo della correzione esplode.
La Banca di Spagna verifica la coerenza, non solo i documenti: se business, policy, governance, AML/KYC e outsourcing non combaciano, la domanda perde solidità e le richieste di informazioni si moltiplicano.
Tutela dei fondi e controllo interno non possono essere lasciati per ultimi: sono elementi centrali perché la licenza IMEL sia difendibile e l’istituto possa crescere in sicurezza nell’emissione di moneta elettronica.
Emettere moneta elettronica o prestare servizi di pagamento senza autorizzazione preventiva può comportare il blocco immediato dell’attività.
Multe e responsabilità personale degli amministratori per emissione di moneta elettronica o prestazione di servizi finanziari senza licenza.
Banche e partner finanziari richiedono una licenza IMEL attiva prima di integrare una fintech nel proprio ecosistema: senza, gli accordi restano bloccati a tempo indeterminato.
Prima di aprire la domanda conviene verificare il perimetro regolamentare, mettere in ordine il business e controllare se la struttura regge i requisiti di autorizzazione, emissione, tutela dei fondi, AML/CFT e controllo continuo.
La licenza IMEL (nota anche come licenza EMI, dall’acronimo inglese) è l’autorizzazione per operare come istituto di moneta elettronica. Permette di emettere moneta elettronica — wallet, carte prepagate, saldi memorizzati — e di prestare determinati servizi di pagamento nel quadro normativo applicabile in Spagna.
La chiave non è solo ottenere la licenza, ma riuscire a mantenere un istituto vigilabile fin dal primo giorno: emissione controllata, rimborso garantito, controlli eseguiti e compliance vivo.
Quando il modello prevede l’emissione di moneta elettronica, la gestione dei saldi degli utenti in una struttura propria o un prodotto finanziario che va oltre il semplice ruolo di fornitore tecnologico.
L’errore tipico è lanciare un wallet, un conto di pagamento o una soluzione di prepagato senza aver prima definito se l’attività rientra nella moneta elettronica o in un’altra figura. Questa confusione spesso fa saltare il progetto quando ci sono già prodotto, partner e investimenti impegnati.
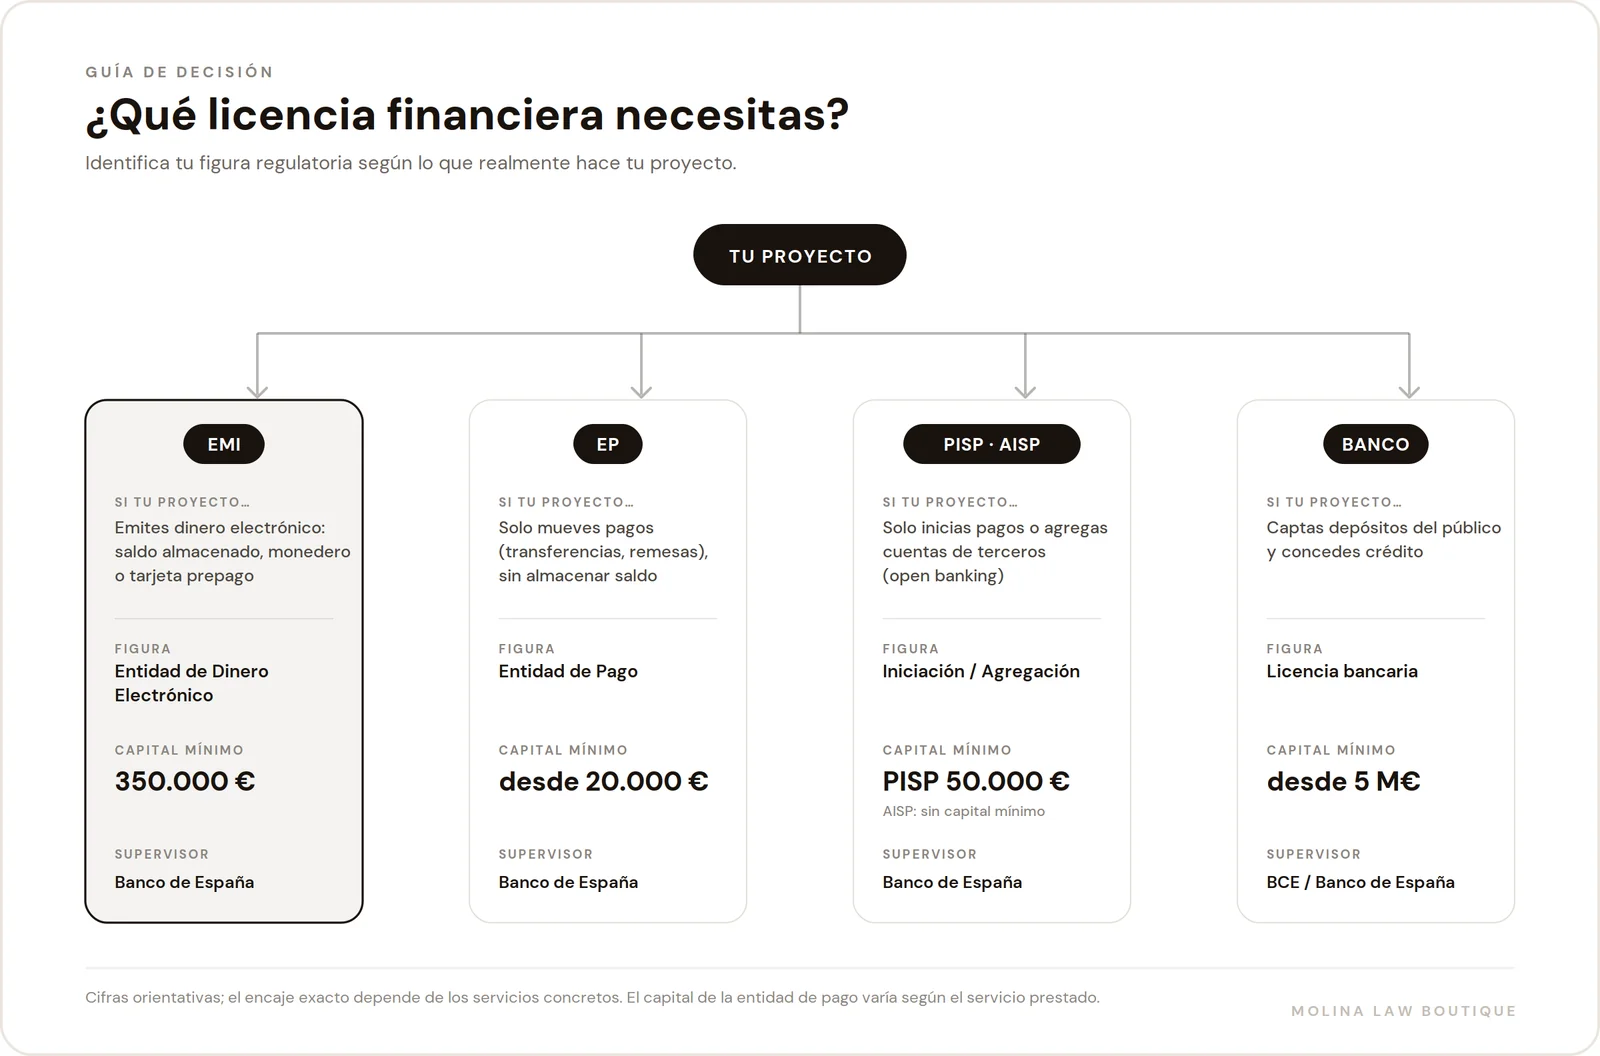
Ogni figura ha un perimetro regolamentare diverso ed esigenze proprie in base al servizio che si vuole prestare:
Scegliere male la figura regolamentare all’inizio rallenta tutto il processo e può costringere a ristrutturare il modello di business.
Verifica se la domanda è coerente, completa e difendibile: programma di attività, struttura societaria, amministratori, funzioni chiave, policy interne, sistema di controllo, circuito di emissione e rimborso, terzi, tecnologia e reale capacità di operare.
Il supervisore valuta se il business descritto può reggersi su persone, processi, contratti, controlli ed evidenze coerenti tra loro. La coerenza documentale conta quanto il contenuto giuridico.
La tutela dei fondi e il blocco AML/CFT sono due elementi centrali in un istituto di moneta elettronica, non allegati secondari. Incidono sulla qualità della domanda, sul rapporto con i partner bancari e sulla solidità futura dell’istituto.
Obbligano a definire concretamente circuiti di emissione, rimborso, riconciliazioni, onboarding, monitoraggio, reporting, ruoli interni ed evidenze. Quando vengono improvvisati, il supervisore se ne accorge subito.
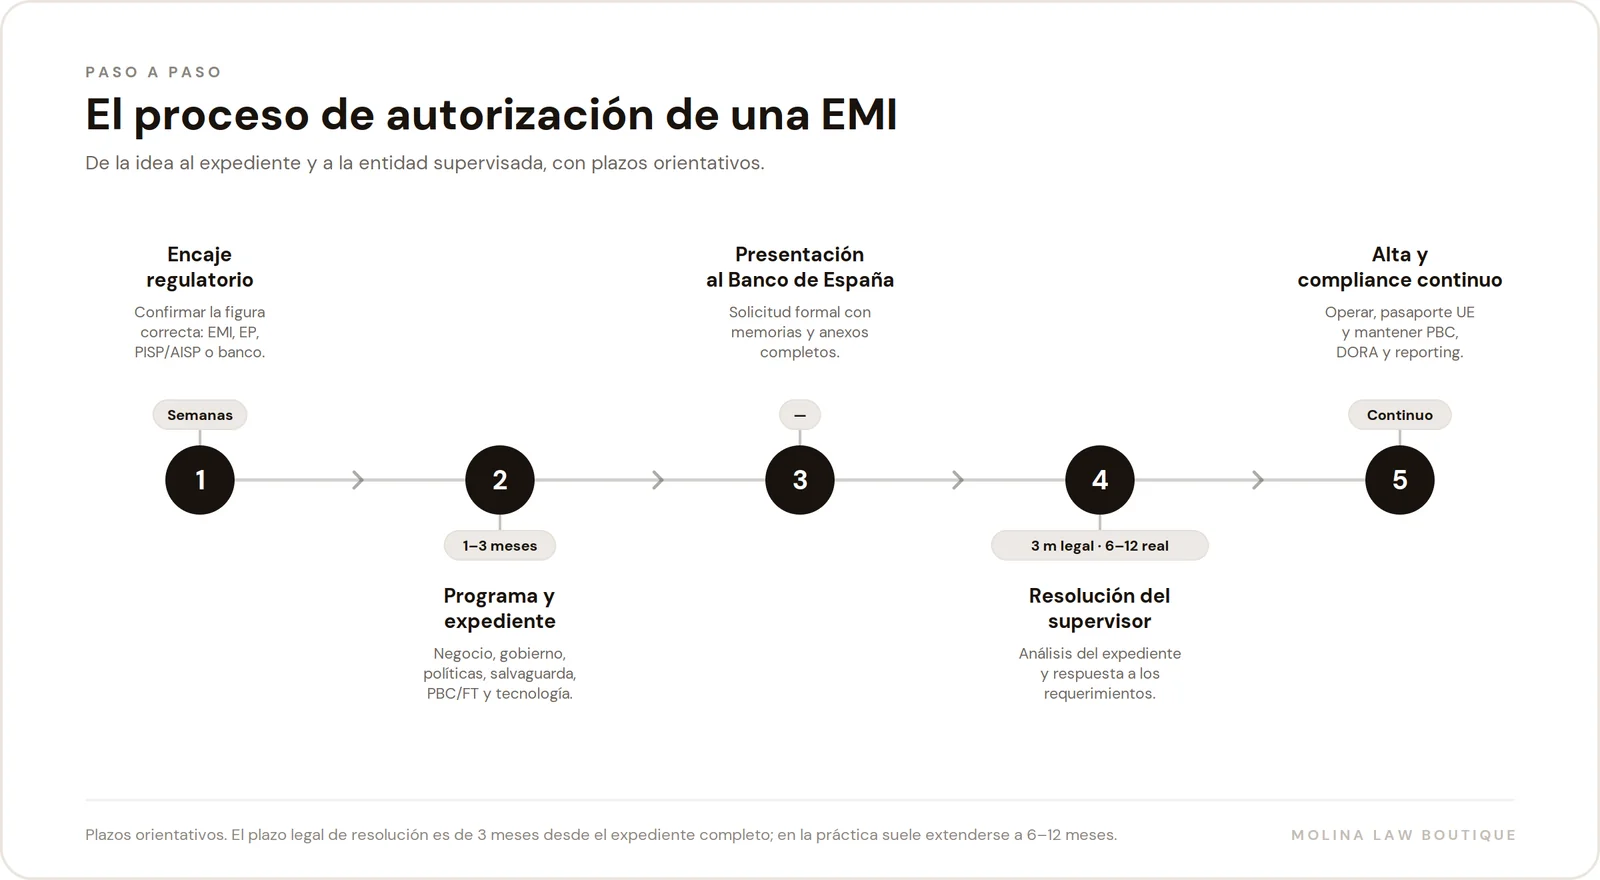
Il termine legale per la decisione è di 3 mesi dalla presentazione della domanda completa, anche se in pratica il processo può estendersi a 6–12 mesi a seconda della complessità del modello e della qualità della domanda.
Ciò che rende più costosa e più lunga una licenza IMEL di solito non è redigerla, ma correggerla: rifare gli allegati, chiarire le contraddizioni, rispondere alle richieste di informazioni o riprogettare parti del business che non erano state chiuse bene.
In linea generale, no. L’emissione di moneta elettronica senza autorizzazione preventiva è una violazione molto grave.
Esistono esclusioni limitate dall’ambito della Legge 21/2011 (art. 1.3), come le carte utilizzabili solo nei locali dell’emittente o in una rete limitata di esercenti, che vanno analizzate caso per caso. L’alternativa abituale mentre si ottiene la licenza propria è operare sotto l’ombrello di un istituto già autorizzato, tramite un accordo di agenzia o di distribuzione regolamentata.
Inizia la fase più importante: operare come istituto vigilato con compliance continuo, controllo interno, monitoraggio degli incidenti, controllo dei terzi, formazione e reporting.
La licenza IMEL non è la fine del progetto: è il punto di partenza di un’operatività di moneta elettronica sotto vigilanza.
Sì. Una volta autorizzato dalla Banca di Spagna, un IMEL può operare nei 30 paesi dello Spazio economico europeo tramite il passaporto europeo: basta una notifica di passporting, senza bisogno di una nuova autorizzazione locale in ogni paese.
Sì. Un istituto di moneta elettronica può offrire conti con IBAN proprio, portafogli digitali, carte prepagate fisiche e virtuali e bonifici nazionali e internazionali, sempre entro il perimetro di servizi autorizzato.
Una neobanca di solito opera con una propria licenza bancaria o appoggiandosi a un IMEL o a un istituto di pagamento. La differenza chiave è che un IMEL non raccoglie depositi dal pubblico né concede credito con i fondi dei propri clienti: quei fondi devono restare tutelati. La banca, invece, può raccogliere depositi e concedere prestiti.
È il meccanismo che permette a un IMEL autorizzato in Spagna di prestare servizi nel resto del SEE — in libera prestazione di servizi o tramite succursale — comunicandolo al supervisore, senza chiedere una nuova autorizzazione in ogni Stato. È uno dei grandi vantaggi di questa figura.
No. La Direttiva 2009/110/CE lo prevede come opzione, ma la Spagna non l’ha recepito (né la Legge 21/2011 né il Real Decreto 778/2012 lo contemplano). In Spagna, emettere moneta elettronica richiede l’autorizzazione completa di IMEL (capitale minimo di 350.000 €) oppure agire come agente o distributore di un istituto autorizzato.
MiCA è già in vigore: le sue norme sui token di moneta elettronica (EMT) si applicano da giugno 2024 e riguardano gli IMEL che li emettono, con requisiti aggiuntivi in materia di riserve e governance. In Spagna gli EMT sono vigilati dalla Banca di Spagna (la CNMV vigila sulle altre cripto-attività e sui prestatori CASP). Sulla PSD3 e sul nuovo Regolamento sui servizi di pagamento (PSR), il Parlamento e il Consiglio hanno raggiunto un accordo a fine 2025 e prevedono di unificare istituti di pagamento e istituti di moneta elettronica in un’unica figura, con applicazione prevedibilmente intorno al 2027-2028. Conviene impostare il progetto tenendo conto di questo orizzonte.
Non esiste una tariffa unica: il costo dipende dal capitale regolamentare richiesto e dalla complessità della domanda. Ti aiutiamo a dimensionarlo prima di iniziare.

Il costo totale per avviare un istituto di moneta elettronica combina due blocchi: il capitale regolamentare richiesto dalla norma e il costo di strutturazione del progetto e della domanda.
Prima di impegnare i compensi definiamo l’inquadramento normativo e la reale portata del progetto. Così eviti di pagare per un lavoro che non ti serve e hai una stima realistica di impegno e tempistiche.
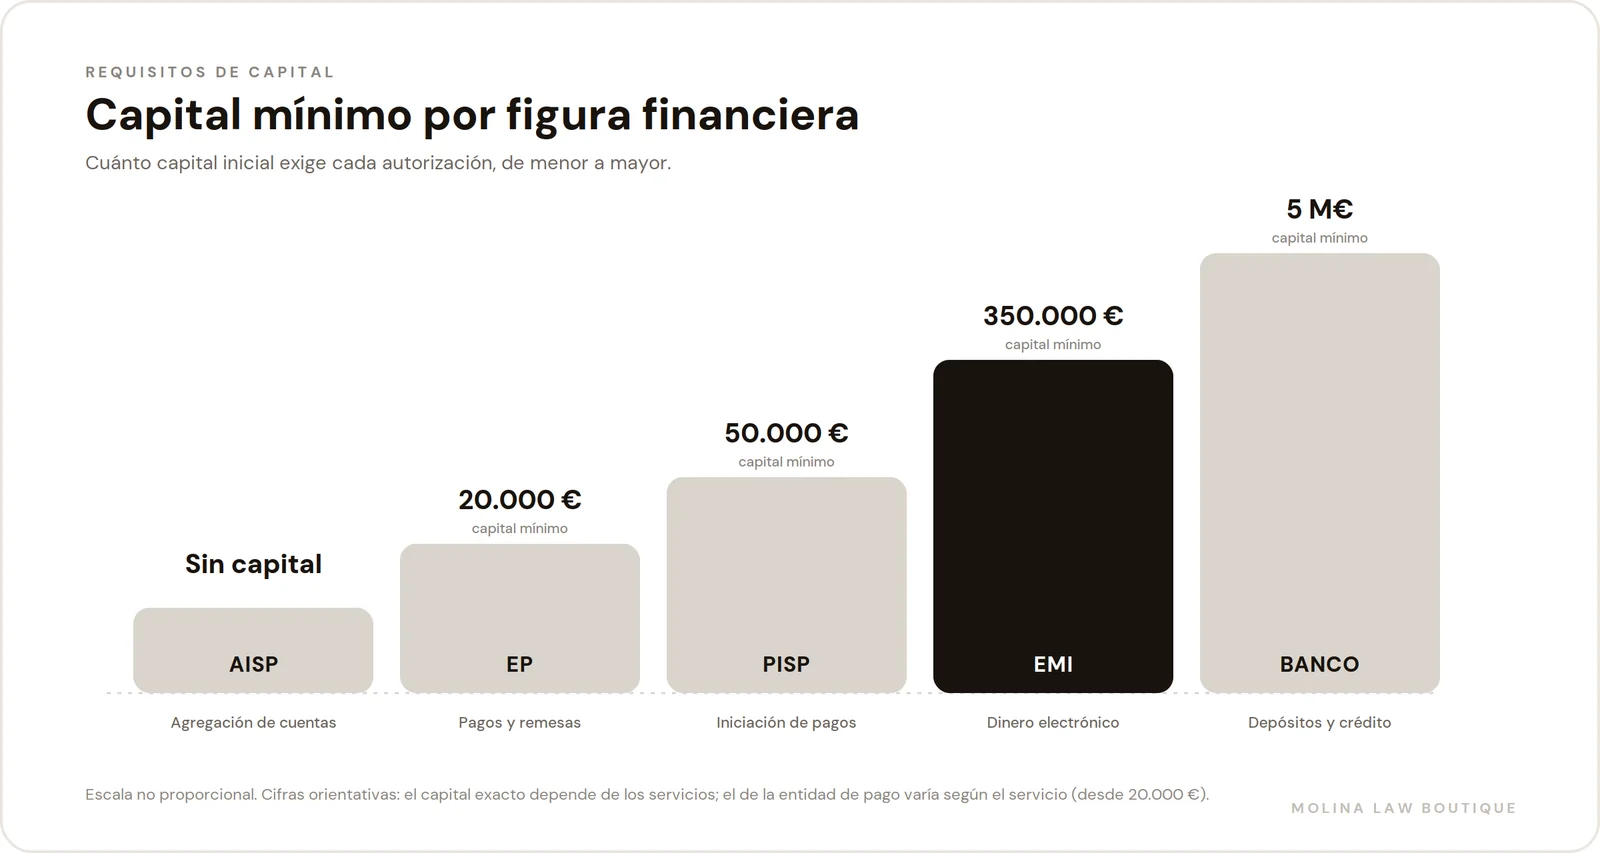
| Figura | IMEL · moneta elettronica | Istituto di pagamento (EP) | Banca | PISP / AISP |
|---|---|---|---|---|
| Capitale minimo | 350.000 € | Da 20.000 € | 18 milioni di euro (RD 84/2015) | AISP: nessun capitale · PISP: 50.000 € |
| Emette moneta elettronica | Sì | No | Sì (e altro) | No |
| Raccoglie depositi dal pubblico | No | No | Sì | No |
| Gestisce fondi dei clienti | Sì, con tutela dei fondi | Sì, con tutela dei fondi | Sì | No |
| Autorità di vigilanza | Banca di Spagna | Banca di Spagna | BCE / Banca di Spagna | Banca di Spagna |
| Caso tipico | Wallet, prepagato, saldi memorizzati | Bonifici, pagamenti, rimesse | Depositi, credito, attività bancaria | Open banking: disporre pagamenti o aggregare conti |
Cifre indicative a fini comparativi. Il capitale esatto e l’inquadramento normativo dipendono dai servizi concreti che l’istituto intende prestare; conviene verificarli caso per caso prima di avviare la domanda.

Una licenza IMEL non è solo una formalità: è un sistema che deve dimostrare coerenza tra modello di business, emissione, operatività, controlli ed evidenze. La chiave è costruire fin dall’inizio un istituto che regga una vigilanza reale.
La Banca di Spagna non si limita a esaminare l’idea di business. Analizza se la struttura può sostenerla: amministratori idonei, funzioni chiave, policy coerenti, controlli applicabili ed evidenze di una reale capacità operativa nell’emissione di moneta elettronica.
Il circuito di emissione, il rimborso, le riconciliazioni, la segregazione dei conti e la gestione degli incidenti vanno progettati prima della domanda, non come appendice. Un errore qui blocca l’autorizzazione IMEL.
AML/KYC operativo, DORA, reporting, audit e gestione delle richieste del supervisore devono essere progettati per reggere nel tempo, non solo per superare la domanda iniziale dell’IMEL.
Se vuoi strutturare da zero la tua domanda IMEL o rivedere lo stato attuale del tuo progetto, consulta i nostri servizi di regolamentazione fintech o l’area specifica di compliance fintech.
Una licenza IMEL efficace non è un dossier: è un insieme di decisioni coerenti (inquadramento normativo, emissione e rimborso, AML/KYC, governance e outsourcing) che si dimostrano con la tracciabilità. Qui trovi un pannello visivo per capire come si traduce nella pratica.

1) InquadramentoL’obiettivo non è “ottenere la licenza IMEL più in fretta”: è assicurarsi che il modello ne abbia bisogno, di quale tipo e con quale perimetro di emissione. Questa decisione condiziona tutta la domanda.
2) DomandaIl supervisore verifica la coerenza. Programma di attività, policy, governance, tecnologia e outsourcing devono combaciare senza contraddizioni interne nel modello di moneta elettronica.
3) SafeguardingCircuito di emissione e rimborso, conti segregati, riconciliazioni e incidenti. Quando viene progettata tardi, blocca l’autorizzazione o genera lacune strutturali dopo la licenza IMEL.
4) ComplianceAML/KYC operativo, DORA, audit e reporting trasformano l’IMEL in un istituto reale: monitoraggio, correzioni ed evidenze vive fin dal primo giorno di emissione.
Decisione rapidaLicenza IMEL: emetti moneta elettronica (saldo memorizzato, carta prepagata). Capitale minimo 350.000 €.
Licenza EP: bonifici, addebiti diretti, pagamenti con carta o rimesse senza emettere moneta elettronica.
Registrazione PISP/AISP: disponi pagamenti o aggreghi conti bancari senza gestire fondi propri dei clienti.

Analisi motivata del fatto che l’attività reale richiede una licenza IMEL e non un’altra figura (EP, PISP, attività non regolamentata).
Relazione di inquadramento, descrizione del servizio reale e confronto tra le figure regolamentari di moneta elettronica.
Descrizione coerente di business, emissione, clienti, canali, tecnologia e partner, in grado di reggere la verifica del supervisore.
Relazione dettagliata, proiezioni, contratti con terzi e organigramma funzionale dell’IMEL.
Circuito chiaro di emissione e rimborso della moneta elettronica, segregazione dei conti, riconciliazioni e incidenti gestiti.
Policy di tutela dei fondi, descrizione del circuito, contratti bancari e procedure di riconciliazione.
Valutazione dei rischi, onboarding, monitoraggio e reporting proporzionati al profilo di rischio dell’IMEL.
Manuale AML/CFT, fascicoli KYC, registro degli alert ed evidenze della formazione del team.
Amministratori idonei, funzioni chiave, segregazione delle responsabilità e sistema di controllo interno dell’IMEL.
Verbali, nomine, politica sui conflitti di interesse, mappa dei rischi e piano annuale di audit.
Individuali prima di presentare la domanda, per evitare costose richieste di informazioni.
Se stai strutturando una licenza IMEL, questi termini compaiono nella domanda, nelle policy interne e nel rapporto con il supervisore. Capirli bene aiuta a costruire un progetto coerente.
Istituto autorizzato a emettere moneta elettronica (wallet, carte prepagate, saldi memorizzati) e a prestare i servizi di pagamento connessi. Capitale minimo di 350.000 €.
Valore monetario memorizzato elettronicamente, emesso al ricevimento di fondi, accettato come mezzo di pagamento da soggetti diversi dall’emittente e rimborsabile in qualsiasi momento al valore nominale.
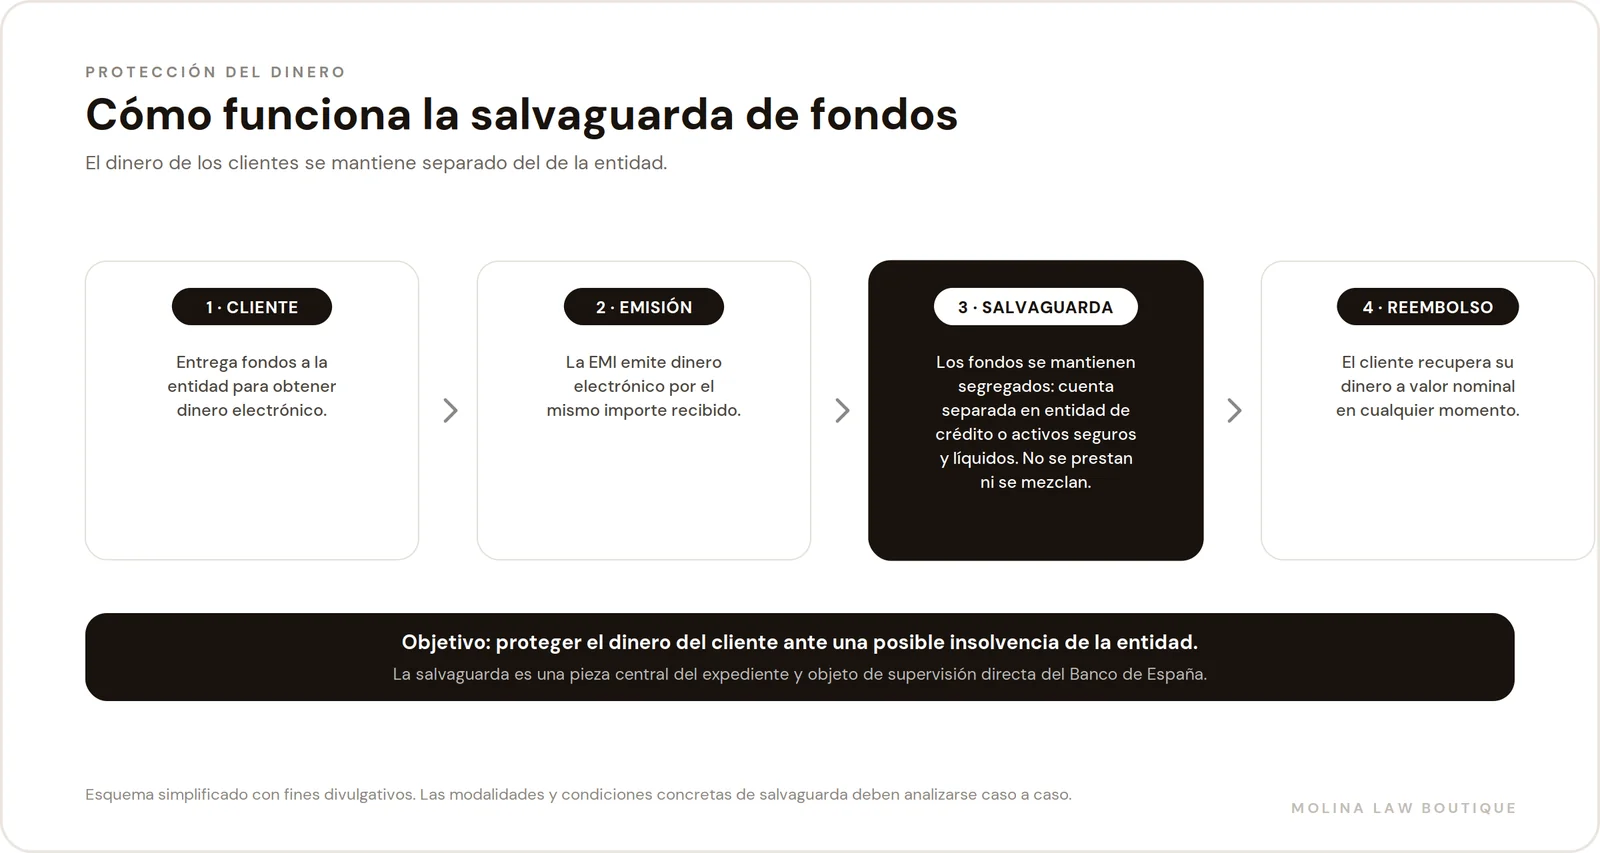
Obbligo di mantenere i fondi raccolti in cambio di moneta elettronica segregati e protetti in caso di insolvenza dell’istituto. Elemento centrale della domanda IMEL.
Diritto del titolare di moneta elettronica di chiedere in qualsiasi momento il rimborso al valore nominale dei fondi in circolazione. Deve essere garantito sul piano contrattuale e operativo.
Figure PSD2 che consentono di operare nell’open banking: il PISP dispone ordini di pagamento dai conti di terzi e l’AISP aggrega informazioni bancarie, senza gestire fondi propri né emettere moneta elettronica.
Regolamento europeo applicabile da gennaio 2025 che impone un quadro di gestione del rischio ICT, continuità, notifica degli incidenti e vigilanza sui fornitori critici.
Documento centrale della domanda: descrive i servizi da prestare, il modello di emissione, la struttura operativa, i clienti e i partner del futuro istituto di moneta elettronica.
Responsabili di compliance, audit interno, rischi e AML/CFT che devono essere identificati, idonei e avere una reale capacità di esercitare la propria funzione nell’IMEL.
I fornitori tecnologici o di servizi essenziali devono essere documentati: contratti, SLA, sicurezza, continuità e piano di uscita in caso di emergenze.
Scarica la nostra guida con il quadro completo del processo: requisiti di ingresso, percorso verso l’autorizzazione, pilastri della domanda, confronto tra IMEL e IMEL di piccole dimensioni e impatto di MiCA e PSD3.
Raccontaci il tuo progetto e ti spieghiamo come strutturare la licenza IMEL in modo operativo e nei tempi di iter più brevi possibili.
Gli istituti di moneta elettronica in Spagna sono disciplinati principalmente dalla Legge 21/2011, del 26 luglio, sulla moneta elettronica, che recepisce la Direttiva 2009/110/CE (EMD2), e in via suppletiva dal Real Decreto-ley 19/2018 in materia di servizi di pagamento. La vigilanza e l’autorizzazione spettano alla Banca di Spagna, che valuta l’idoneità del progetto, la struttura di governance, la solidità della domanda e l’effettiva capacità operativa del futuro istituto.
Il capitale minimo richiesto per una licenza IMEL è di 350.000 €, significativamente superiore a quello di un istituto di pagamento. Inoltre, l’istituto deve mantenere fondi propri sufficienti in funzione del volume di moneta elettronica in circolazione. Questo requisito differenziale riflette il maggior rischio dell’emissione di moneta elettronica rispetto alla semplice intermediazione nei pagamenti.
Uno degli obblighi più critici di un IMEL è garantire il diritto al rimborso dei titolari di moneta elettronica, al valore nominale e in qualsiasi momento. I fondi raccolti in cambio dell’emissione di moneta elettronica devono essere mantenuti in conti segregati presso enti creditizi o investiti in attività sicure e liquide. L’inosservanza di questo obbligo è oggetto di vigilanza diretta.
La Direttiva 2009/110/CE consente a ciascuno Stato di prevedere un regime di esenzione per gli emittenti con meno di 5 milioni di euro di moneta elettronica in circolazione in media, ma la Spagna non l’ha recepito: non lo contemplano né la Legge 21/2011 né il Real Decreto 778/2012. Per emettere moneta elettronica in Spagna serve l’autorizzazione completa di IMEL, con un capitale minimo di 350.000 €, oppure agire come agente o distributore di un istituto già autorizzato.
Da gennaio 2025, il Regolamento DORA è di applicazione obbligatoria per tutti gli istituti di moneta elettronica autorizzati nell’UE. Richiede un quadro di gestione del rischio ICT, una politica di continuità operativa, la registrazione e notifica degli incidenti, test di resilienza digitale e la vigilanza sui fornitori tecnologici critici.
Normativa di riferimento, con link al testo ufficiale:
Normativa e link verificati a .