EMI vs Pequeña EMI: diferencias y cuál elegir
Si tu proyecto va a emitir dinero electrónico en España, una de las primeras decisiones —y de las que más condiciona todo lo demás— es si solicitar una EMI plena o acogerte al régimen de pequeña EMI. La elección afecta a tu capital, a tu alcance geográfico y a tu capacidad de escalar. Te explicamos las diferencias y cuándo conviene cada una.
Qué es una EMI y qué es una pequeña EMI
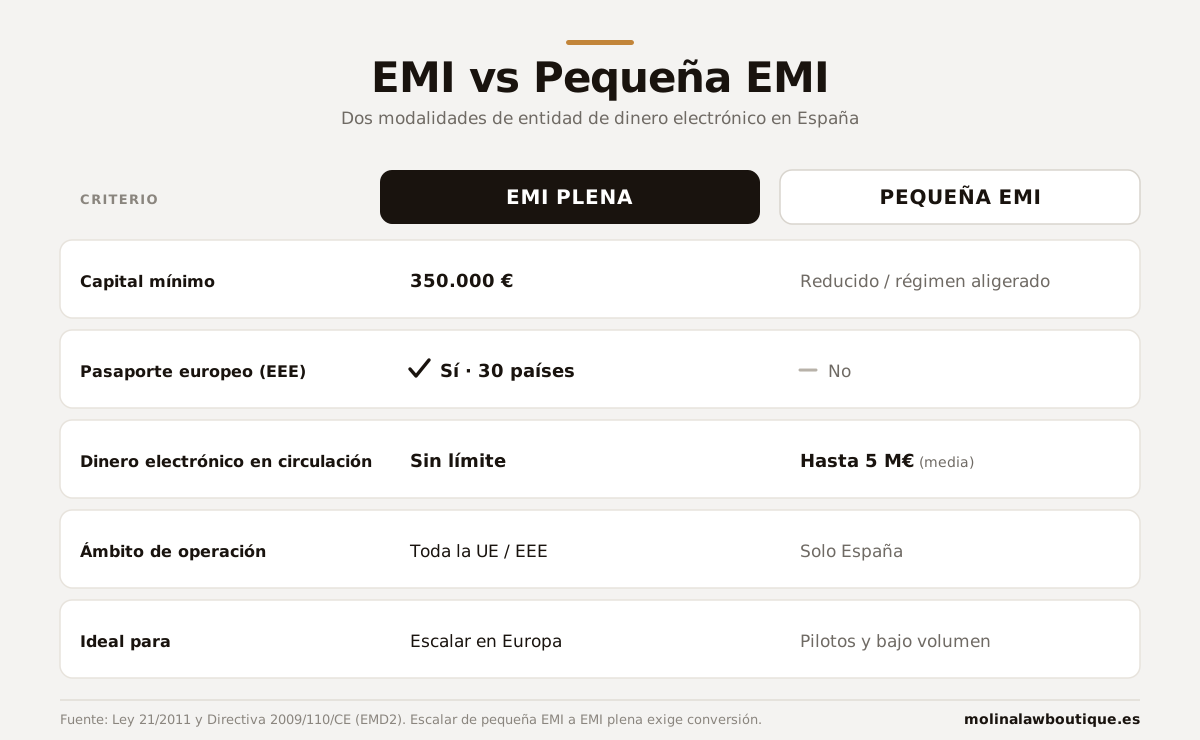
Una entidad de dinero electrónico (EMI) es una figura autorizada por el Banco de España para emitir dinero electrónico —saldos almacenados, monederos, tarjetas prepago— y prestar servicios de pago asociados. La versión plena requiere un capital inicial de 350.000 € y, a cambio, permite operar en toda la Unión Europea mediante el pasaporte comunitario.
La pequeña EMI (régimen de exención) es una modalidad pensada para volúmenes reducidos: cuando el dinero electrónico en circulación no supera, de media, los 5 millones de euros. Tiene exigencias de capital y documentación aligeradas, pero a cambio renuncia al pasaporte europeo y a operar fuera de España.
Las diferencias clave, una a una
1. Capital y recursos propios
La EMI plena exige 350.000 € de capital inicial, complementado con fondos propios proporcionales al dinero electrónico en circulación. La pequeña EMI opera bajo un régimen aligerado, con menores requisitos de capital y de documentación, lo que reduce la barrera de entrada para proyectos en fase temprana.
2. Pasaporte europeo
Es la diferencia más decisiva. Una EMI plena puede operar en los 30 países del Espacio Económico Europeo con una simple notificación de passporting, sin pedir una autorización nueva en cada país. La pequeña EMI no tiene pasaporte: su actividad se limita al mercado español.
3. Límite de dinero electrónico en circulación
La pequeña EMI está topada: hasta 5 millones de euros de dinero electrónico en circulación de media. La EMI plena no tiene ese límite, por lo que es la única vía si prevés crecer por encima de ese volumen.
4. Ámbito de operación
La EMI plena opera en toda la UE y el EEE; la pequeña EMI, solo en España. Si tu modelo contempla clientes o expansión fuera de España, la pequeña EMI se queda corta desde el primer día.
5. Caso de uso
La pequeña EMI es ideal para pilotos de mercado y proyectos de bajo volumen que quieren validar el modelo con una barrera de entrada menor. La EMI plena es la figura para escalar en Europa con seguridad regulatoria y sin techo de crecimiento.
¿Cuándo elegir la pequeña EMI?
Tiene sentido cuando se cumplen, a la vez, varias condiciones:
¿Cuándo necesitas la EMI plena?
La EMI plena es la opción correcta —y muchas veces la única— cuando:
Cómo pasar de pequeña EMI a EMI plena
Empezar como pequeña EMI no te deja atrapado, pero escalar no es automático: requiere una conversión, ampliar el capital hasta los 350.000 €, reforzar el gobierno y el control interno y completar el expediente ante el Banco de España como si solicitaras la licencia plena. Por eso, si ya sabes que vas a crecer o salir de España, muchas veces sale a cuenta diseñar el proyecto directamente como EMI plena y evitar rehacer el trabajo.
La decisión, en realidad, no es solo de capital: depende del encaje regulatorio de tu modelo y de tu plan de crecimiento. Y si tu actividad fueran solo servicios de pago sin emitir dinero electrónico, la figura adecuada no sería ninguna EMI, sino una entidad de pago.
¿No tienes claro qué figura necesita tu proyecto?
Analizamos tu modelo, confirmamos el encaje regulatorio y te decimos si necesitas una EMI plena, una pequeña EMI u otra figura, antes de comprometer capital o iniciar el expediente.
Ver el servicio de licencia EMI →